外出先での支出が制限され、可処分所得が増えたことで、COVID-19期間中に米国各地の世帯は負債を返済し、貯蓄を増やした。
新たな調査によると、貯蓄と資産の増加の大部分は資産分布の最上位層で生じた。
上位1%の富裕世帯の純資産は約35パーセントポイント上昇した一方、下位50%の世帯は5パーセントポイントの小幅な上昇にとどまった。
COVID-19危機の期間中、多くの国で世帯の貯蓄が急増した。ロックダウンや予防的措置によって消費が減少したことに加え、政府の給付金による可処分所得の増加により、世帯は銀行口座への預金を増やし、株式や住宅を購入し、あるいは負債を返済することができた。貯蓄に加え、株式価格と住宅価格の急騰も、一部の世帯の資産を大幅に増やした。
今週のチャートでは、最新の対外部門報告書の一環として行った米国データの分析をご紹介します。最近の対外部門報告書では、貯蓄と資産の増加の大部分が資産分布の最上位層で生じたことが明らかになりました。実際、最近の研究では、米国において世帯貯蓄が歴史的に極めて不均等に分配されてきたことが記録されているものの、パンデミック開始以降の貯蓄や資産の増加がどのように分配されたかは、ほとんど明らかになっていません。
私たちのチャートは連邦準備制度が公表しているデータに基づき、パンデミック期間中と、パンデミック以前の「通常時」と呼ぶ期間について、世帯の純資産の変化をパーセンタイル別(全国の個人可処分所得総額に対する比率で表示)に示し、この疑問に答えようとするものです。
その結果、上位1%の富裕世帯の純資産は、経済全体の可処分所得に対して約35パーセントポイント上昇した一方、下位50%の世帯は5パーセントポイントの小幅な上昇にとどまりました。
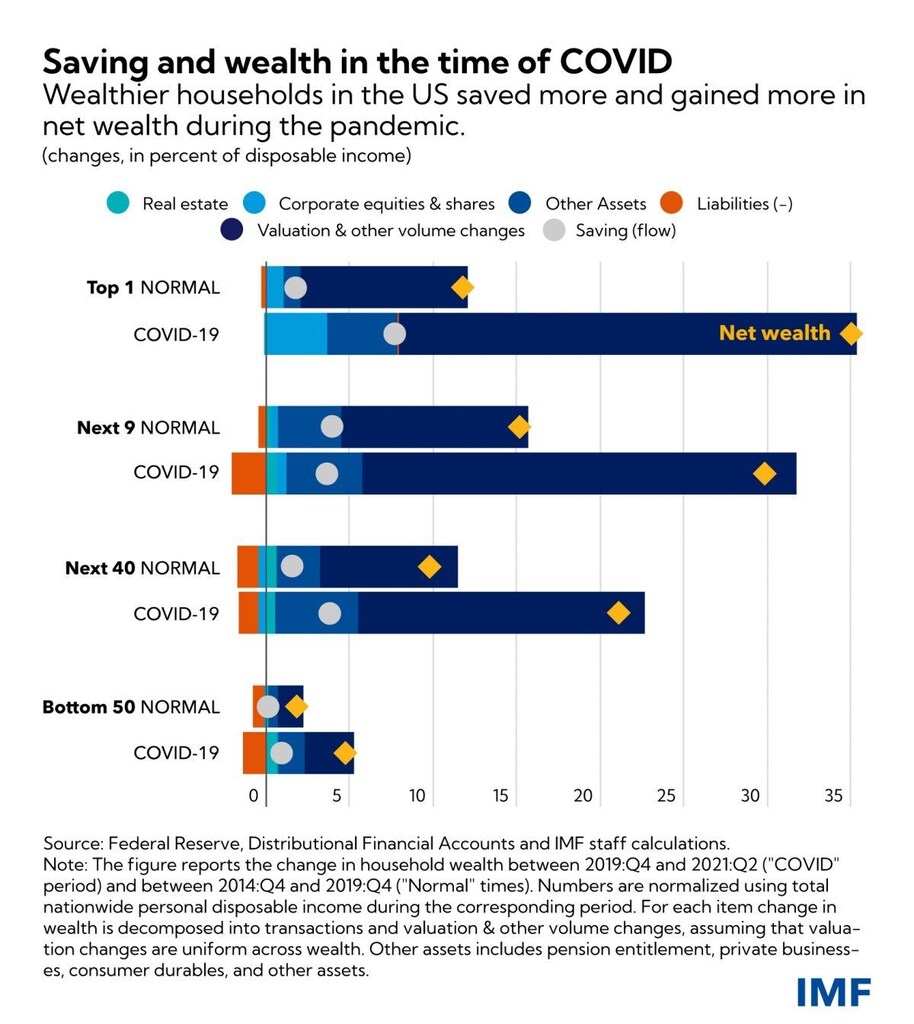
このチャートから、次の4つの重要な点が明らかになります。
純資産の全体的な増加は、可処分所得に対する割合で見ると、通常時(2014年末から2019年末まで)よりもパンデミック期間中(2019年末から2021年第2四半期まで)の方がはるかに大きかった。
この増加は主に評価額の変動(株式価格と住宅価格の急騰によるもの)によるものであり、また一部には「COVID貯蓄急増」(銀行預金を含む「その他資産」の急増)によるものでもあった。
この全体的な純資産の増加は不均等に分配されており、その大部分は分布の最上位層の人々に帰属した。実際、株式価格の急騰は主に富裕層に恩恵をもたらした一方、ロックダウンは、富裕世帯の消費行動においてより大きな割合を占める外食や旅行への支出に、より大きな影響を与えた。さらに、直接的な景気刺激策や企業支援の形による政府の支援も、追加の現金を支出する可能性が高かった貧困世帯と比べ、富裕世帯の貯蓄にも恩恵をもたらした。
同時に、純資産の増加は分布における従来のシェアとおおむね一致していたため、グループ間の資産分布はあまり変化しなかった。




