欧州連合(EU)と米国が現在交渉している環大西洋貿易投資パートナーシップ(TTIP)は、研究によれば、両経済圏だけでなく他の国々でも福祉を向上させ、失業を減らすという。同時に、TTIPは欧州と大西洋をまたぐ共同体への信頼回復にも役立つ可能性がある。しかし、こうした恩恵の実現には大きな障壁が一つある。ユーロだ。
問題の根底にあるのは、通貨操作である。過去30年間、米国は、通貨価値を抑えて巨額の貿易黒字と経常黒字を積み上げた主要なアジアの貿易相手国による通貨操作を、事実上容認してきた。
しかし、米国が自由貿易圏内でそのような行為を受け入れる可能性は低い。実際、米議会では超党派の多数派がすでに、環太平洋パートナーシップ(TPP)――環太平洋地域の12カ国が参加するメガ地域自由貿易協定――に通貨操作を禁じる条項を盛り込むよう求めている。
通貨操作をめぐる議論は長らく、中国に焦点を当ててきた。中国はTPPに参加していないが、将来、TPPまたは同様の枠組みに加わる可能性がある。しかし、現在、最大の経常黒字を抱えている経済圏は中国ではなく、ユーロ圏だ。実際、2014年のユーロ圏の経常黒字は3,000億ドルを超え、中国の約50%増だった。
その理由は単純だ。通貨安につながる金融緩和は、ギリシャ、スペイン、イタリア、ポルトガル、フランスのような苦境にある経済の競争力を高めるために、欧州中央銀行(ECB)が利用できる唯一のマクロ経済政策手段である。その結果、南部諸国の経常赤字は縮小または消滅する一方、ドイツのような国の黒字は拡大し、ユーロ圏全体の黒字が膨らんだ。
ECBにとって解決不能な問題は、ユーロが不況に苦しむ南部諸国には強すぎ、ドイツには弱すぎることだ。ユーロの上昇を容認すれば経常黒字の縮小には役立つが、不況に苦しむ南部諸国の経済的困窮をさらに深刻化させることにもなる。それはひいては、社会的困難を追い風に支持を集めてきたポピュリストや反欧州の政治運動を、さらに勢いづかせるだろう。
ドイツがインフラ支出を増やし、賃金上昇を加速させれば、ユーロ圏内部の不均衡を縮小できると考える識者もいる。しかし、2003~2005年に困難な社会保障改革と労働市場改革に耐えた多くのドイツ人にとって、苦労して得た競争力の向上を意図的に損なうことは選択肢ではない。ドイツの輸出の63%はユーロ圏外向けであり、ドイツ企業は通貨同盟内だけでなく世界中の競合企業と競争できなければならないという事実が、この問題をいっそう繊細なものにしている。
他の識者は、さらなる統合、とりわけ財政・政治同盟への前進によって、富の移転という代替手段がユーロ圏に生まれ、不況国の競争力を高められると主張する。しかし、イタリアとドイツが、競争力のない地域を活性化しようとして大部分が失敗に終わった(しかも極めて高額な)取り組みから学んだように、そうした期待には根拠がない。実際、納税者の資金を巨額に投じても――その額は毎年、南イタリアでは地域GDPの16%、東ドイツでは地域GDPの25%に達する――イタリアとドイツの経済が得たものはわずかだった。
ユーロ圏が競争力のない加盟国にこのような巨額の年間移転を提供できない可能性が高いことを考えれば、そうした戦略がそこで成功する見込みはさらに低い。同様に、単一通貨圏の未開発地域の競争力向上を目的とする構造政策は、繰り返し効果がないことが示され、費用もかさんできた。
要するに、ユーロ圏内部の不均衡は今後も続く可能性が高く、それに伴って、割安な通貨と巨額の経常黒字も続くだろう。確かに、ECBが外貨建て資産を直接購入して介入しない限り、ユーロ圏は通貨操作国には当たらないと主張することもできる。しかし、ECBの行動が意図的であること、そしてユーロ圏が世界経済で主導的な地位を占めていることを考えれば、この主張は長く通用しないだろう。
通貨操作の本質は、割安な通貨と大幅な経常黒字をもたらす意図的な介入であり、まさにECBが行っていることだ。ECBがこの政策を長期間続ければ、米国との緊張は避けられない。そうなれば、米議会によるTTIPの承認が阻まれたり、協定の実際の運用が妨げられたりして、協定の弱体化や終了につながる可能性がある。
これは、米国、中国、インドのような大国と競争するには欧州に単一通貨が必要だという、ユーロ圏創設を後押しした一般的な見方に反する。実際、ユーロ圏加盟国が調整可能な為替バンドで相互に連動する自国通貨を維持(または復活)させていれば、全体としてこれほど大きな経常黒字を生むことなく、不均衡を比較的容易に解消できるだろう。ところが今、主要な世界経済の担い手との通貨戦争を引き起こし、その過程で必要不可欠な貿易相手国や同盟国を失う危険にさらされている。
この記事は、 プロジェクト・シンジケートとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Stefan KawalecはCapital StrategyのCEOで、以前はポーランド財務副大臣を務めた。
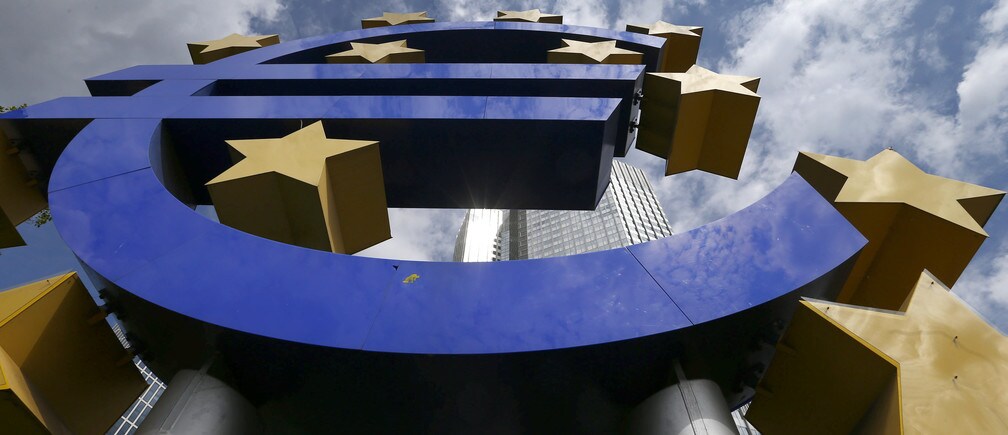
画像:2014年8月7日、フランクフルトでの欧州中央銀行(ECB)月例記者会見を前に、同行本部の隣にある巨大なユーロのロゴ。REUTERS/Ralph Orlowski。




