欧州の中小企業にとって資金が生命線だとすれば、金融危機の影響は心停止に似ていた。銀行からの手頃な信用供与は滞り、中小企業(SME)が最も大きな打撃を受けた。銀行融資がなおその衝撃から回復途上にある現在、賢明な政策措置によって証券化を資金調達源として活用し、中小企業の創業、繁栄、成長を支援できる可能性がある。
SMEは欧州経済にとって不可欠だ。企業100社のうち99社を占め、従業員の3人に2人を雇用し、欧州の企業部門における付加価値額の1ユーロ当たり58セントを生み出している。したがって、資金調達へのアクセスを改善することは、中小企業を活性化するだけでなく、欧州全体の力強く持続的な回復も支えることになる。
欧州の中小企業は信用供与を銀行に大きく依存している。2014年には、欧州のSMEの3分の2超が銀行融資を利用した一方、株式や債券など銀行以外の資金調達源を利用したのは5分の1未満だった(図1)。この依存は、銀行部門の困難に対する脆弱性を高める。危機が起きると、銀行は金利を引き上げ、大企業よりも厳しくSME向け信用を割り当てた。

迅速かつ持続的な効果
欧州連合(EU)諸国がより統合された資本市場へ向かうなか、証券化の活用拡大は、短期的な成果と持続的な効果の両方をもたらし得る。銀行が証券化した融資を投資家に売却することで、SMEが銀行以外から資金を調達しやすくなる。また銀行にとっては、このプロセスによって資本が解放され、新たな融資を支えられる。
長期的には、SMEは債券市場、プライベート・エクイティ、ベンチャーキャピタルにも直接アクセスする必要がある。しかし、既存のSME向け融資残高が大きいため、証券化を通じて今すぐ追加資金を動員できる余地は相当大きい。ドイツ、フランス、イタリア、スペインにおけるSME証券化の発行残高合計は、2014年半ばに570億ユーロだったのに対し、銀行のSME向け融資残高は8490億ユーロだった。つまり、現在証券化されているSME向け融資は5%強にすぎない。
安全な証券の確保
米国のサブプライム住宅ローン危機により、証券化の評判は悪化した。しかし、欧州の証券化は驚くほど底堅い。欧州の証券化商品におけるデフォルト率は0.6~1.5%だった。SME向け融資を裏付けとする証券では、さらに低い0.1%だった。
しかし、過去の実績は将来の実績を保証するものではない。政策担当者は、単純で透明性が高く、慎重に組成された証券化商品を促進し、リスクをさらに抑える必要がある。 最近の論文では、こうした安全な商品を区別するため、ハイクオリティ証券化(HQS)の定義を提案した。HQSのラベルを得るには、証券化商品は資産の適格性と質に関する厳格な規則を満たし、厳密な開示・報告要件の対象となるべきである( 論文の付属資料を参照)。SME証券化については、SME向け融資に伴う固有のリスクを軽減するための具体的な要件を設ける。
SME証券化市場を拡大するには、複数の分野で政策措置が必要だ。EU諸国が資本市場同盟の構築に向けた措置を講じるなか、多くの改革がすでに進行中である。(欧州委員会の最近の グリーンペーパーを参照。)
高品質の認定。規制当局は、透明性が高く慎重に組成されたHQSを、不透明で複雑な形態の証券化よりも緩やかに扱うべきだ。EUの取り組みはこの方向に進んでいるが、規制当局はHQSの統一的な定義を定め、EUのすべての金融規制で一貫して適用する必要がある。
インフラの改善。信用情報の報告を調和させ、EU諸国間で債権執行制度を実質的に収れんさせるための措置を講じるべきだ。これによりSME向け融資の証券化コストが低下し、国境を越えた投資が促進される。
的を絞った公的支援。欧州投資基金の信用補完常設制度、EU SMEイニシアチブ、COSME、欧州戦略投資基金など、SME証券化を支援するEUの取り組みはいくつかある。これらを統合すれば、呼び水としての役割を強化できる。市場を立ち上げるため、欧州投資銀行が戦略的投資家となることも考えられる。最後に、ユーロシステムの流動性供給オペレーションにおいてHQSを担保として認めれば、厚みと流動性のある証券化市場の育成に役立つ可能性がある。
SME証券化の仕組み
証券化とは、特定の種類の収益を生む資産をプールし、再構成して投資家に販売できるようにするプロセスである。(「 証券化とは何か?」に関するFinance and Developmentの記事も参照。)
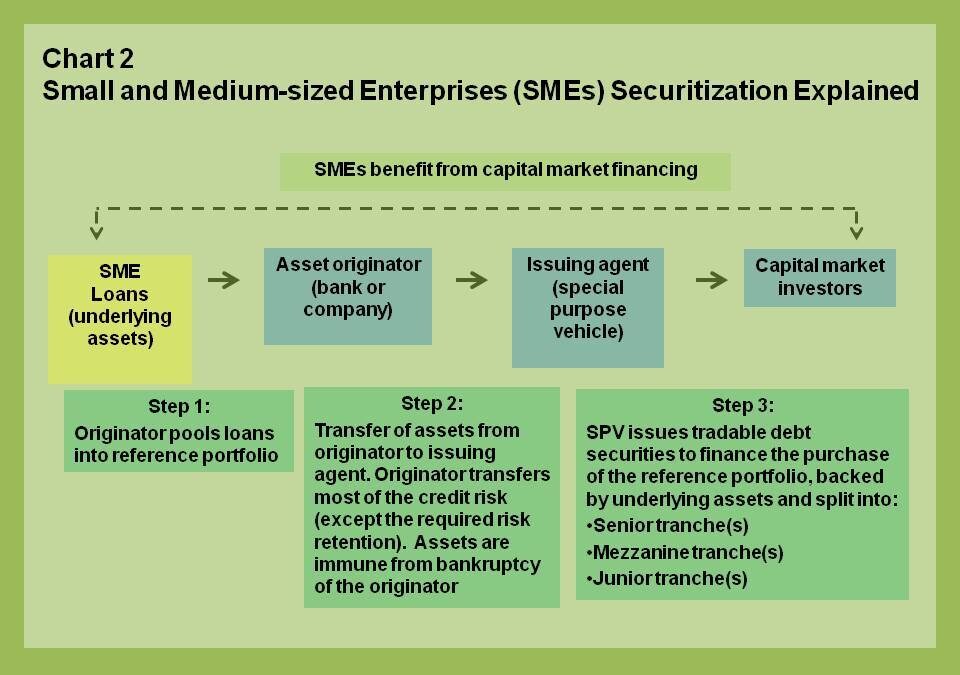
証券化を通じて、SMEは間接的に資本市場から資金を調達できる(図2)。SME向け融資を保有する銀行は、これらの融資を「参照ポートフォリオ」にまとめ(ステップ1)、発行体(特別目的会社など)に売却できる(ステップ2)。こうすることで、銀行はSME向け融資の信用リスクの大部分を発行体に移転し、新たな融資に充てる資本をバランスシート上で確保する。
発行体は、資本市場の投資家に取引可能な証券を販売してポートフォリオの取得資金を調達する(ステップ3)。投資家は、参照ポートフォリオ内のSME向け融資から生じるキャッシュフローを原資とした利払いを受ける。ポートフォリオの資産は銀行のバランスシート(およびその信用格付け)から切り離されているため、発行体は銀行のバランスシートだけを信用の裏付けとする場合よりも低コストで資金を調達できる。
証券を「トランシェ」に分割すれば、発行体はさまざまな投資家のリスク許容度に合わせてリスクとリターンの特性を調整でき、より幅広い支援者に訴求できる。
本記事は IMF Directとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Shekhar AiyarはIMF欧州局の副局長であり、ラトビア担当ミッションチーフ。Bergljot Bjørnson BarkbuはIMFの欧州連合担当副常駐代表。Andreas(Andy)JobstはIMF欧州局の上級エコノミストで、ユーロ圏の金融部門、金融政策、マクロプルーデンス監視を担当している。
画像:英国のEmma Rose(左)とスウェーデンのNils Westerlundは、2013年3月18日、ベルリンのコワーキングスペースWostelで、「自分でやる方法」を紹介するアプリHowDoのスタートアップのオフィスで働いている。REUTERS/Thomas Peter。




