一部の大手多国籍企業がほとんど税金を納めていないという世間の認識を受け、早急な対応を求める政治的圧力が高まっている。
その理由を理解するのは難しくない。
新たなアプローチが新たなアプローチによる国際的な企業課税が急務である理由を3つ挙げたい。
第一に、多国籍企業が容易に課税を回避できるように見えること、そして企業税率が30年にわたり低下してきたことは、税制全体の公平性に対する信頼を損なっている。
第二に、現状は低所得国にとって特に有害であり、経済成長の促進、貧困削減、2030年の持続可能な開発目標の達成に必要な歳入を奪っている。
先進国は長年、国際的な企業課税のルールを形作ってきたが、それが低所得国にどのような影響を及ぼすかは考慮してこなかった。
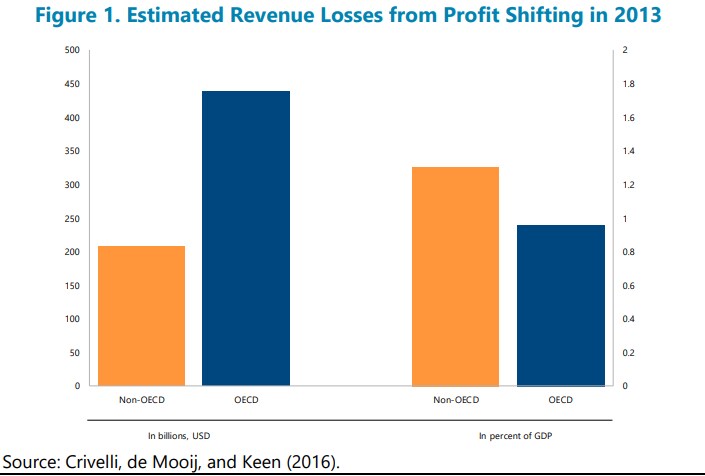
IMFの分析によると、例えば、企業が低税率の地域に利益を移転することで、非OECD諸国は年間約2,000億ドル、GDPの約1.3%に相当する歳入を失っている。
これらの国々も議論の場に加わる必要がある。IMF、世界銀行、OECD、国連が共同で取り組む「税に関する協働プラットフォーム」は、この点で支援を行っている。
先進国は長年、国際的な企業課税のルールを形作ってきたが、それが低所得国にどのような影響を及ぼすかは考慮してこなかった。
第三に、国際的な企業課税を見直す必要性は、高収益でテクノロジー主導、デジタルへの依存度が高いビジネスモデルの台頭から生じている。
こうしたビジネスモデルは、特許やソフトウェアなど、価値の評価が難しい無形資産に大きく依存している。
また、所得や利益と物理的な拠点の間に結びつきがあるとする前提が、時代遅れになったことも示している。
その結果、公平性への懸念も生じている。デジタルサービスの利用者や消費者が多い国でも、こうした企業から得られる税収はほとんど、あるいはまったくない。なぜか。企業がその国に物理的な拠点を持たないからだ。
したがって、国際課税を根本から見直す必要があることは明らかだ。
ただし、そのためには各国が協力しなければならない。前進するには、すべての国が適切な方向に向けて協調する必要がある。
新たなIMFの研究では、利益移転や租税競争へのより効果的な対処、改革を阻む法的・行政的障害の克服、新興国・途上国の利益を十分に認識すること、という3つの重要な基準に照らして、さまざまな選択肢を分析している。
現在の国際的な企業課税の枠組みは、根本的に時代遅れだ。既存の制度を見直し、その弱点の根本原因に対処することで、低所得国を含むすべての国が恩恵を受けられる。




