COVID-19がグローバル化と世界貿易をめぐる懸念を高めるなか、各国が経済成長を求めて内向きになり、グローバル・バリューチェーンが綻び始めている、と二人の専門家は指摘する。
1990年代初頭から最近まで、世界は経済の「収束」を目の当たりにしてきた。貧しい国々が豊かな国々に追いつき始めたのである。
ハイパー・グローバル化により、2008年の世界金融危機に至るまでの20年間で、輸出のGDP比は15%から25%へ上昇した。
この輸出ブームが途上国の急速な成長を後押しした。
歴史的な脱グローバル化が進行しており、これまで貿易を繁栄への道として用いてきた貧困国の成長モデルを危うくする恐れがあることには、十分な理由がある。さらに悪いことに、この憂慮すべき変化は、本来よく理解しているはずの人々からの沈黙、あるいは後押しさえも受けている。
COVID-19は途上国の成長見通しにどのような影響を与えるのか。その答えは、パンデミック後にグローバル化、そしてそれを支える知的支持がどのように展開していくかに大きく左右される。見通しは明るくない。
パンデミックが発生する前から、世界の財の輸出のGDP比は第二次世界大戦以来初めて低下していた。2008年以降、約5ポイント低下し、今年は約20%となっている。
世界が脱グローバル化を経験するのは今回が初めてではない。第一次世界大戦から第二次世界大戦前夜にかけて世界貿易は崩壊し、輸出のGDP比は1913年のピークの16%から、わずか6%を超える水準まで低下した。ジョン・メイナード・ケインズの有名な言葉によれば、この縮小は「軍国主義と帝国主義、人種的・文化的対立、独占、制限、排除の計画と政治」の結果であった。
今日の脱グローバル化は、別の要因によってもたらされている。まず、新たな保護主義的障壁が築かれているが、1930年代ほどの規模ではない。2017年以降、米国のドナルド・トランプ政権が課した貿易制限は全体として比較的限定的であり、主に中国を標的としている。世界的には、欧州連合と日本が2018年に締結した経済連携協定など、進行中の新たな自由貿易協定によって部分的に相殺されている。
今日の脱グローバル化のより重要なもう一つの要因は、グローバル・バリューチェーンの綻びである。これ自体は、中国が小規模な輸出主導型経済から、国内需要への依存度が高いはるかに大規模な経済へと変貌したことの結果である。そのため、過去10年間は、中国の例外的な状況が続いた後の正常化の時期と部分的に捉えることができる。しかし、それだけではないことも明らかである。正常化だけが要因であったなら、輸出のGDP比は単に横ばいになっていたはずであり、中国が手放した輸出シェアは他の途上国に取って代わられていたであろう。実際には、この比率の劇的な低下が見られ、それは多くの途上国にとって深刻な影響を意味している。
1990年代初頭から最近まで、世界は経済の「収束」を目の当たりにしてきた。貧しい国々が(200年を経て)ついに豊かな国々に追いつき始めたのである。一部の国、特に東アジアの国々は以前から長期にわたり収束を続けてきたが、この現象が真にグローバルなものとなったのは過去30年のことにすぎない。
貿易機会の拡大は、収束を推し進める重要な要因であった。1990年代と2000年代は、マーティン・ケスラーと私たちの一人が「ハイパー・グローバル化」と呼んだ時代であり、技術の進歩、コンテナ革命、情報通信コストの低下、貿易障壁の撤廃により、経済の広範な活況が持続した。
とりわけ、ハイパー・グローバル化により、2008年の世界金融危機に至るまでの20年間で、輸出のGDP比は15%から25%へ上昇した。この輸出ブームが途上国の急速な成長を後押しした。したがって、以下の図が示すように、ハイパー・グローバル化と収束は相互に結びついた現象であった。
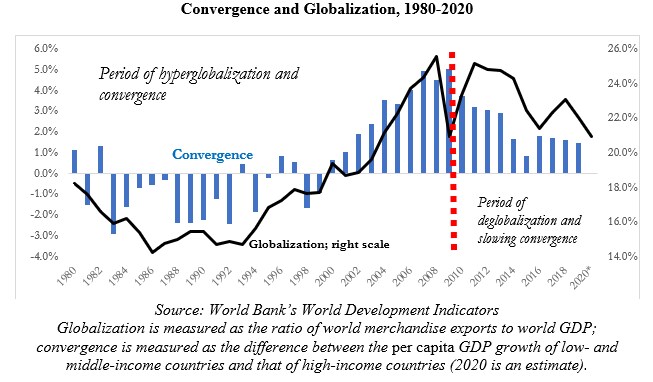
両現象は相互に関連していたため、近年の脱グローバル化の再来により、収束は大きく緩和された。世界金融危機以前に年率約3~4%の「一人当たり」成長を遂げていた低所得国および中所得国は、その後は平均1~2%の成長にとどまっている。一人当たり年率で成長していた国々は、その後は平均1~2%の成長となっている。
今、問われているのは、パンデミックが既に進行していた脱グローバル化の過程にどのような影響を及ぼすかである。断定するには時期尚早だが、二つの可能性が際立っている。一つのもっともらしいシナリオは、各国や企業が貿易の利益と輸入依存のリスクを改めて見直すなかで、脱グローバル化が加速する全面的な後退である。あるいは、脱グローバル化の次の段階は、より限定的なものとなり、中国の経済転換によって推進される可能性もある。その場合、数少ない途上国は短期的には利益を得るかもしれないが、持続的な優位性を確保できないだろう。将来の貿易や戦略的対立のリスクが高まり、より深刻な不確実性の時代が到来するからである。
脱グローバル化と、収束という歴史的過程の逆転に対する知的な反応は、耳を聾するほどの沈黙である。先進国の学者や政策立案者で、貧しい国々のために開かれた世界秩序を擁護する声を上げた者はごくわずかである。かつてグローバル化の熱心で声高な擁護者であったコスモポリタン的エリートたちは、傍観してきた。
実際、振り子は逆方向に振れつつあるのかもしれない。「ビッグ・プッシュ」のような古い開発思想への回帰である。これは、途上国が成功してきた輸出主導型成長モデルを、内向きの戦略に置き換えるよう助言されるというものだ。もちろん、そこには理由もあり、先進国におけるグローバル化の不平等への影響に対する妥当な懸念も含まれる。それでもなお、途上国の利益が見捨てられてきたという事実に変わりはない。
実のところ、途上国の知識人もまた沈黙しており、開かれた貿易の維持に対して実質的な擁護をしていない。中国やインドをはじめとする主要な途上国では、知的および政策的な風潮が自立と内向きへと大きく傾いている。
途上国がグローバル化に対して相対的に影響力を欠いていることを考えれば、政策立案者は、やむを得ない事情を美徳に転じようとしているとも言える。しかし同時に、西側の知的潮流は東へ流れつつあり、政策立案者を、1960年代と1970年代に失敗したことで知られる輸入代替のような過去の思想の亡霊を呼び起こす方向へと導いている。
ポスト・パンデミックの状況においては、脱グローバル化の加速が続き、残念ながらこの傾向に対する知的な容認も続くと予想される。最良のシナリオでは、主要企業が生産を中国から分散させようとするなか、数少ない途上国が新たな輸出機会を掴むかもしれない。しかし、ほとんどの低所得国および中所得国にとっては、失われる貿易機会という点で代償は大きくなるだろう。シンガポール、台湾、香港、韓国、中国、ベトナムが用いた成長の梯子は、南アジアおよび中央アジア、ラテンアメリカ、サハラ以南アフリカの、なお遅れている国々から取り外されることになるだろう。
二十年の黄金期にわたり、途上国はハイパー・グローバル化と収束の恩恵を享受してきた。しかし、ほとんど知的抵抗に遭うことなく進む脱グローバル化は勢いを増しており、世界の貧しい地域にとって長期的な経済的活力の喪失を予感させる。




