最近の証拠によれば、米国では競争の激しさが低下している。本コラムは、ユーロ圏におけるこれらの動向の理解に貢献することを目指す。米国の状況とは対照的に、市場支配力の指標は近年比較的安定しており、マークアップは1990年代後半以降、わずかながら低下傾向にあることがわかった。こうした動向がもたらす複雑な厚生面および政策面への影響を分析するには、部門レベルでのより多くの研究と、より良いデータが必要であることを示唆している。
市場支配力が「大きすぎる」ものになっているかどうか、そしてそうであれば経済全体にどのような影響があるのかを問う公共政策上の議論が強まっている。近年の多くの研究により、特に米国において、また世界的なレベルでも集中度比率が上昇していることが記録されている。これらの研究はまた、不完全競争の度合いが高まり、ビジネスのダイナミズムが低下していることも示している。不完全競争は価格と限界費用の比率であるマークアップで代理的に示され、ビジネスのダイナミズムは新規事業所および雇用の出生率と死亡率で示される(例:De Loecker and Eeckhout 2017、2018、Dıez et al. 2018、Dottling et al. 2017、Autor et al. 2017a)。しかし、ユーロ圏および世界レベルでのこれらの動向に対する我々の理解は依然として限定的である。議論の一つの流れは、ユーロ圏でも米国と同様の動向が見られるかどうかに焦点を当てている。
我々の最近の研究は、市場集中度、マークアップ、労働市場のダイナミズムという3つの次元にわたり、ミクロおよびマクロ経済データを用いた包括的なアプローチによって、この議論に貢献することを目指している(Cavalleri et al. 2019)。データの品質とデータの入手可能性には限界があるため、分析はユーロ圏で最大の4か国、すなわちドイツ、フランス、イタリア、スペインに焦点を当てている。1 マクロデータベースにはKLEMSの部門別データを使用し、ミクロデータにはOrbisとiBACH(2006年以降)を組み合わせて使用している。明確な結論の一つは、近年数十年間においてユーロ圏は米国と比べて異なる動向を経験してきたということである。市場支配力の指標は近年比較的安定している。これはマクロデータとミクロデータの両方に共通する特徴である。米国とユーロ圏は、発展の水準が比較的似通っているだけでなく、近年数十年の長期的な趨勢も比較的似通っていたと一般に考えられるため、この結果は意外なものと見なされるかもしれない。2 しかし、我々の結果は、市場支配力の変化がこれら特定の動向の主な理由ではないことを示唆している。
主な結果
より具体的には、マクロデータ分析によれば、4つの最大国を合わせたユーロ圏全体のマークアップは、1980年から1990年代後半にかけて約15%であり、その後はわずかに低下している。部門別に見ると、これは主に製造業の動向によるものであり、ユーロ圏における貿易と金融・通貨統合の深化の影響が要因となっている可能性がある(図1aおよび1bを参照)。2006年から2015年までというより短い期間を対象とする企業レベルのデータも、この傾向を概ね裏付けている(図2を参照)。
図1 マークアップの推移
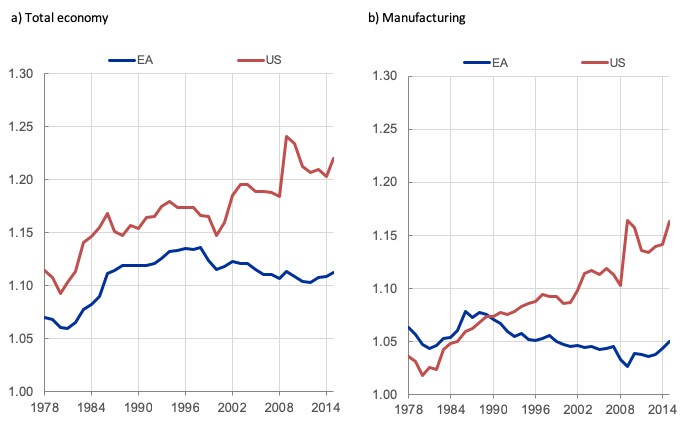
図2 ユーロ圏の4大国における部門全体の加重平均マークアップと上位4社のマークアップの推移
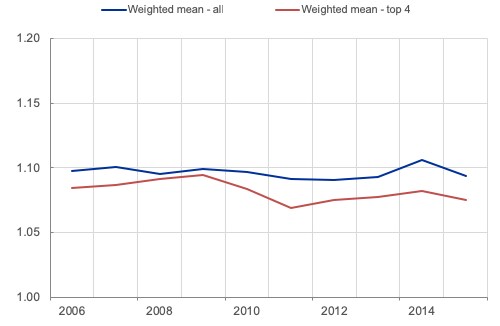
これは、ユーロ圏内に高いまたは上昇しているマークアップを持つ産業や企業が存在しないということを意味するものではなく、そのような企業が平均して特に高い市場シェアを持つ企業ではないということを示すにすぎない。総計レベルでのマークアップの上昇が大企業のマークアップの上昇によって引き起こされたという知見(米国についてはDe Loecker and Eeckhout 2017を参照)は、図2が示すように、ユーロ圏には当てはまらないようである。
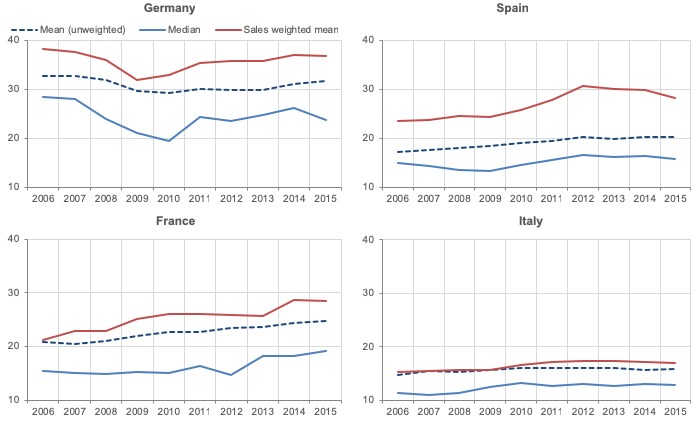
集中度比率に関しては、近年ユーロ圏では、総計レベルでも国レベルでも、概ね安定した状態を維持していることがわかった。さらに、集中度は、ユーロ圏全体を一つの単一市場として捉えた総計レベルよりも、国レベルの方が高いこともわかった。例として、図3は製造業における上位4社の集中度比率を示している。
図3 製造業における国別のCR4の推移(2006年~2105年)
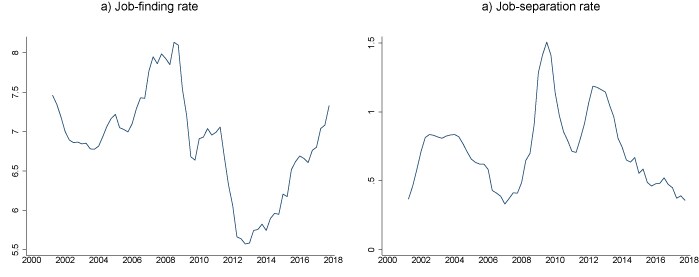
市場支配力を分析する最後の次元は、労働市場のダイナミズムである。De Loecker and Eeckhout(2017)は、より高い市場支配力によって米国の労働市場の流動性の低下を説明できると論じている。米国とユーロ圏を比較するために、Shimer(2012)の手法と、Elsby et al.(2013)による改良を用い、就職率と離職率を算出した。この手法には、両地域で比較可能な推計値が得られるという利点がある。3
図4および図5は、2000年から2018年までの米国とユーロ圏の推計値を示している。米国では、就職率に明確な景気循環パターンが見られるだけでなく、長期的な低下傾向も確認される。具体的には、標本期間の終わりにおいて、失業率は危機前の最低水準を下回っているにもかかわらず、就職率は依然として危機前のピークを下回っている。離職率の動きはさらに顕著であり、検討対象期間を通じて明確な長期的低下傾向を示している。ユーロ圏では状況が異なる。よく知られているように、いずれの比率の水準も米国より一桁低いものの、労働市場のダイナミズムの傾向に特段の変化は生じていないように見える。むしろ、ダイナミズムの変動は全面的に景気循環によって説明される。4 総じて、米国の労働市場は依然としてユーロ圏よりはるかにダイナミックであるものの、このダイナミズムは過去20年間で大幅に低下しており、明確な構造変化を示している。これに対し、ユーロ圏ではそのような変化は確認されない。
図4 米国における就職率と離職率(%)
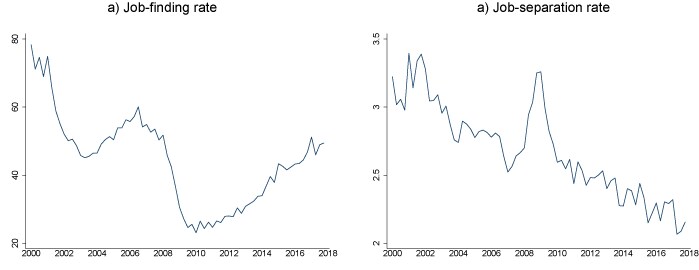
図5 ユーロ圏における就職率と離職率(%)
示唆と今後の方向性
ユーロ圏の4大国についてマクロデータとミクロデータの両方を活用した結果、米国に関する評価とは対照的に、労働市場のダイナミズムに長期的な低下傾向は見られず、マークアップと集中度比率も比較的安定していることがわかった。これらの知見から生じる重要な問いは、ユーロ圏の動向を肯定的に捉えるべきか否定的に捉えるべきかということである。従来の見方では、少なくとも静学的な意味において、市場支配力の上昇は一般に厚生を低下させるとされる。なぜなら、競争的な基準と比較して、企業は価格を高く設定し、生産量を少なくするからである。同時に、支配的な市場地位を持つ企業は、より競争的な環境と比べて投資が過少になる可能性があり、また、より革新的となりうる新規参入企業に対して障壁を築く可能性もある(OECD 2005)。こうした観点から、厚生の視点では、近年の動向はユーロ圏にとってより好ましいものであったと主張することもできるだろう。
ただし、企業の市場支配力とその経済的成果との関係は、決して単純なものではない。市場支配力は肯定的に捉えることもできる。ある程度の市場支配力(およびそれに伴う利益)を享受できるという見通しは、企業が投資や革新を行う主な動機となりうる。もし企業が投資の成果を自ら取り込めないのであれば、投資や革新をまったく行わなくなるかもしれない。その結果、消費者はより高品質の商品や新しい製品の多様性を得られなくなる可能性がある。この観点からすると、ユーロ圏は、ある程度の市場支配力を享受しながらも、投資や革新への誘因を持つスーパースター企業の台頭の機会を逃してきたと主張することもできるだろう。
近年のユーロ圏の動向が一部の次元で肯定的であったかどうかをより深く理解するため、我々は部門レベルで、集中度比率、投資、全要素生産性(TFP)、およびマークアップの動向の関係を調査した。高い集中度を示しながらも「ハイテク」利用者に分類される部門の企業は、一般的により高いTFP成長率と関連していることがわかった。これに対し、高い集中度とハイテク利用の観点から見ると、マークアップは双峰型の分布を示す傾向がある。平均以上のマークアップを持つ企業と、平均以下のマークアップを持つ企業の両方が存在するのである。このことは、市場支配力と集中度に関する厚生および政策分析が複雑であり、さらなる研究を必要とすることを示唆している。実際、理論的にも実証的にも、競争の激しさと厚生の関係は、部門によって非常に異なる可能性がある(Syverson 2019)。
グローバル企業の台頭とその複雑な所有構造についても、より深い理解が必要である。企業の境界はこれまでよりも曖昧になりつつあり、企業間の複雑な所有構造もますます一般的になっている。この新たな現実は、データ面で大きな課題を生むだけでなく、新たな問いも提起している。ユーロ圏の企業は、グローバルな巨大企業と競争する際にどのように対応しているのか。欧州市場におけるこれらの企業の存在は、(国内の)生産性を高めるのか、それとも国内の競合企業の台頭を妨げるのか。これらの問いへの答えには、所有構造、革新活動、グローバルな価値供給網への依存度など、企業のパフォーマンスの様々な側面に関するより良いデータが必要となる。これらは今後の研究にとって政策上重要な問いであり、ユーロ圏諸国の企業全体を含め、比較可能なデータを収集し、より豊かな企業ベースのデータを遡って整備するための協調的な取り組みを必要とする。




