技術革新、移民の流入、国際貿易の自由化といった経済的混乱は、勝者と敗者を生み出します。賃金が削減されたり、職を失ったりする労働者もいます。一方で、多くの場合は高度なスキルを持つ人々がその恩恵を受けます。こうした混乱は、不平等を大幅に拡大させる可能性があります。
公共経済学において、この問題を解決するには、勝者の利益を再分配することで敗者の厚生損失を相殺するよう、税制と移転制度を改革する設計が必要です(Kaldor 1939、Hicks 1939、1940)。最近の論文(Tsyvinski and Werquin 2018)では、再分配が歪みを伴う労働所得税率表1を通じてのみ行われ、個人の賃金が内生的となる一般的な環境において、この問題を解いています。
問題
低スキルの移民の流入、言い換えれば低スキル労働の供給増加を考えてみましょう。賃金が外生的であれば、自国労働者の賃金と厚生は変化しないでしょう。一般均衡では、賃金は労働の限界生産物に等しくなるため、この混乱は次の2つの経路を通じて自国民の厚生に影響を与えます:
労働の限界生産物は逓減するため、低スキルの自国民の賃金は低下します。また、生産における補完性により、高スキルの自国民の賃金は上昇します。
自動化からも同様の厚生効果が生じます。その場合、相対賃金の変化は、スキルの相対供給の変化によって引き起こされます。2
混乱によって不利益を受けた人々を補償するため、政府がその人々の税率を引き下げると仮定します。税金は歪みを伴うため、この政策の代替効果と所得効果は、これらの経済主体の労働供給を変化させます。その結果、賃金分布は上記の一般均衡の2つの経路の両方を通じて変化します。したがって、税制改革は、そもそも補償しようとしたものと類似した厚生への影響を引き起こします。補償的な税制改革を設計することは、ゆえに複雑な不動点問題です。
私たちの主な結果は、一般的な環境におけるこの問題に対する閉形式解です。これは、経験的に推定可能な単純な十分統計量の関数として表されます。したがって、補償的な税制改革は実務上容易に実施できます。政府予算への影響も閉形式で導出され、正にも負にもなり得ます。再分配後の財政余剰の値は、研究者や政策立案者に、様々な混乱による総厚生の利益または損失を比較する有意義な方法を提供します――例えば、国際貿易と技術変化を比較する場合などです。
モデル
私たちのモデルでは、スキルによって指標付けされた経済主体は、賃金と(平均税率および限界税率を含む)税率の関数として、労働時間と労働参加の両面で労働供給を選択します。生産関数はすべてのスキルの労働供給を集計し、賃金は対応する限界生産物に等しくなります。
この初期経済において、相対賃金を変化させる外生的ショック(例えば生産関数への影響)を考えます。この混乱に対応して、政府は非線形の税制改革を実施できます。すなわち、各所得水準での平均税率と限界税率を変更できます。その結果、個人は労働努力を調整し、それが一般均衡において賃金分布を変化させ、さらなる労働供給の調整を引き起こす、といった具合に続きます。補償的な税制改革は、摂動を受けた新しい均衡における各個人の厚生が、初期経済における厚生と同じになるように構築されます。私たちは限界的な混乱、つまり混乱による一次の厚生効果の補償に焦点を当てます。したがって、私たちの結果は、ロボット化、移民、関税の変化の影響に対抗するために適用できますが、チャイナ・ショック(Autor et al. 2016)のような一度限りの大規模な出来事にはあまり適していません。
厚生を補償する税制改革は閉形式で与えられ、初期経済の特性と以下の十分統計量に依存します:
限界税率および非労働所得に対する労働供給の弾力性;労働需要の弾力性――言い換えれば、各スキルの労働の限界生産物が低下する割合;生産におけるスキル間の代替弾力性。
一般均衡の力を考慮に入れることが極めて重要であることを示せます。なぜなら、それらが意味するのは、改革の両方の平均税率と限界税率が個人の厚生に影響を与えるということだからです。したがって、両方の税制手段を同時に決定しなければなりません。
具体的には、平均税率の上昇は経済主体をより貧しくすることで厚生を低下させる一方、限界税率の上昇は労働供給を減少させ、ひいては税引前賃金を増加させることで厚生を高めます。補償的な税制改革は累進的であり、その累進性の度合いは、労働供給の弾力性と労働需要の弾力性の比から、初期税率表の累進性を差し引いたものとして与えられることが分かります。
ロボットの影響の補償
私たちは、1990年から2007年にかけての米国における自動化の補償に、閉形式の公式を適用しました。Acemoglu and Restrepo (2017)は、労働者1,000人あたりロボットが1台追加された場合の賃金分布への影響を推定しました。図2の上段パネルは、同論文の図13から取られた彼らの推定値を示しています。
図1自動化が賃金分布に与える影響と補償的な税制改革

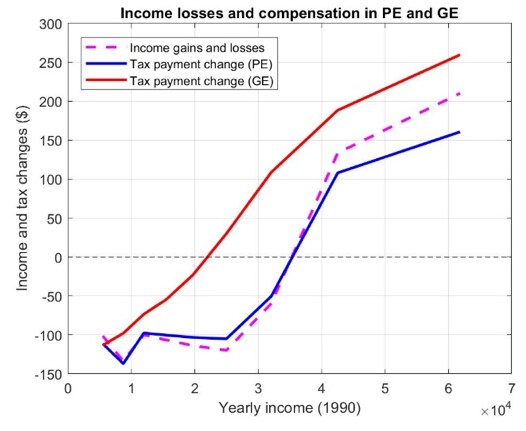
推定値によると、第1十分位の賃金はわずかに2%未満減少しました。第9十分位では0.5%増加しました。図2の下段パネルは、この賃金の混乱によって生じる税引前所得の損失(紫の破線)、ならびに部分均衡(青の実線)と一般均衡(赤の実線)における対応する補償を示しています。単純化のため、CES生産関数を想定しました。
私たちの分析によると、賃金分布の第1十分位にいる経済主体の税負担は、この混乱によって被る所得損失の110%分だけ減少しなければならず、第9十分位では、同等の所得増加の125%分だけ増加しなければなりません。この混乱とその補償は、おおむね財政中立的です。本論文では、Dauth et al. (2017)の推定値を用いて、ドイツにおける自動化の補償にも本公式を適用することができます。




