米連邦準備制度理事会(FRB)は、急激なインフレに対処するため、今年、積極的に金利を引き上げてきた。
利上げペースは数十年で最も速く、1988~89年のほぼ2倍に達している。
これは景気後退につながる可能性があり、他の中央銀行も利上げするなか、世界的な景気後退のリスクが高まっている。
世界銀行は、景気後退を回避するために政策立案者が取れる方策をいくつか提示している。
米国の利上げペースを比較する
米国のインフレ率が数十年来の高水準にとどまるなか、連邦準備制度理事会(FRB)は積極的な利上げを進めてきた。実際、金利はわずか6か月で2パーセントポイントを超えて上昇した。
この図では、次のグラフを参考にしながら、Chartr過去35年間の他の金融引き締め局面と比べて、現在の利上げの速さと幅を示す。
利上げ局面を測る
銀行が翌日物で互いに貸し出す際の金利の加重平均を示す、実効フェデラル・ファンド金利(EFFR)を用いた。この金利は市場で決まるが、FRBの目標レンジの影響を受ける。各局面の開始点は、最初の利上げが行われた月のEFFRとした。
1988年以降の各利上げ局面の期間と幅を示す。
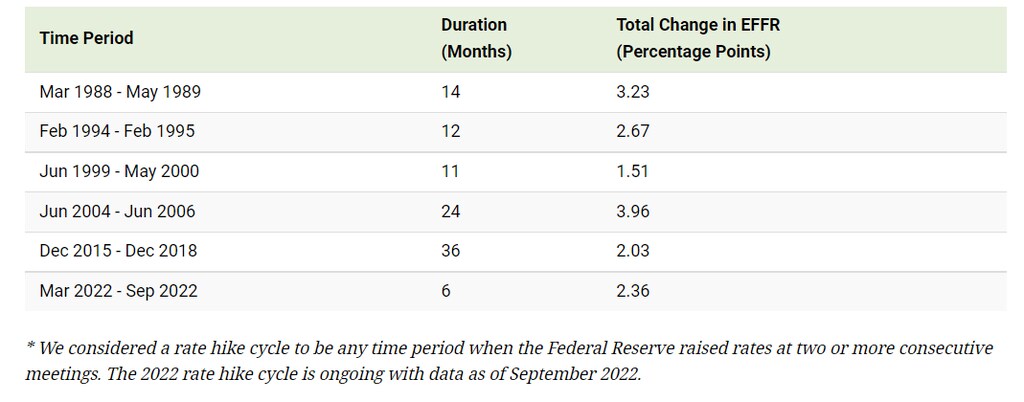
2022年の利上げ局面は最も速く、2.36パーセントポイントの上昇に達するまでの速さは、1988~89年の局面のほぼ2倍だった。
一方、最も大幅な利上げは2004~06年の局面で起き、EFFRはほぼ4パーセントポイント上昇した。ただし、この水準に達するまでにはかなり長い時間がかかり、利上げは2年間にわたって行われた。
利上げのタイミング
2022年の利上げがこれほど急速なのはなぜか。米国のインフレ率はFRBの長期目標である2%を大幅に上回っている。実際、2022年3月に利上げが始まった時点で、インフレ率は過去6回の利上げ局面で最も高かった。
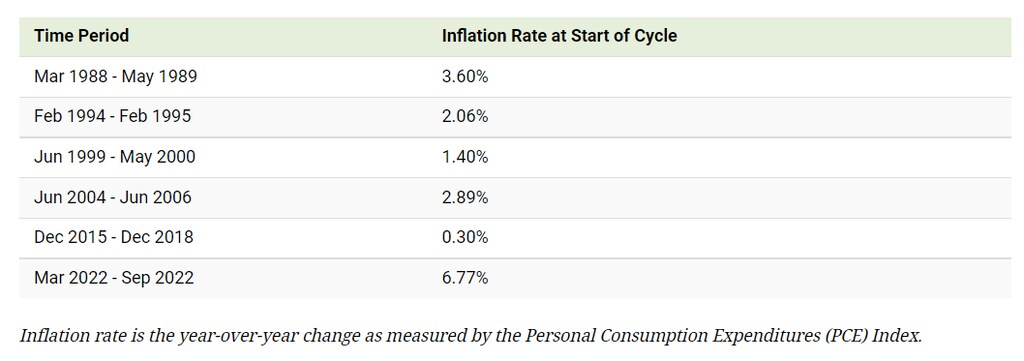
これに対し、利上げ局面のうち3回は、インフレ率が2%の目標以下の水準で始まった。2015年12月、世界金融危機後初の利上げをFRBが発表したとき、インフレ率はわずか0.30%だった。
FRBが利上げを早まったと批判する声もあったが、FRBの説明では、政策措置が経済状況に影響を及ぼすまでに3年以上かかる場合がある。早期に段階的な利上げを行うことで、将来のインフレ急騰を避けようとした。
現在に目を移すと、状況は一変している。FRBが利上げを始める12か月前から、インフレ率は2%の目標を上回っていた。当初、FRBはインフレを「一時的」または短期間のものとみていた。今やインフレは金融面で最も重大な懸念事項となっており、勢いが十分に強まり、抑制が難しくなっているおそれがある。
インフレと景気後退のリスクのバランス
FRBは、2022年末までに政策金利を現在の3~3.25%から約4.4%へ引き上げると見込んでいる。ただし、インフレ率が2%の目標に達するのは2025年になると予想している。
その間、急速な利上げは景気後退につながる可能性がある。他の中央銀行も利上げするなか、世界的な景気後退のリスクは高まっている。世界銀行は政策立案者に、景気後退を避けるための方策をいくつか提示している:
中央銀行は、インフレ期待を安定させ、できれば必要な利上げ幅を抑えるため、政策決定を明確に伝えることができる。
政府は、財政支援を慎重に縮小し、中期的な歳出・税制方針を策定するとともに、脆弱な世帯に的を絞った支援を提供できる。
その他の経済政策立案者は、さまざまな施策を通じて供給面の圧力を和らげることができる。たとえば、労働参加率を高める政策、世界の貿易網を強化する政策、エネルギー消費を減らす施策を導入できる。
政策立案者はこの助言に従うのだろうか。従うとすれば、それで世界的な景気後退を回避するのに十分だろうか?




