善玉コレステロールと悪玉コレステロールについては、誰もが耳にしたことがあるでしょう。善玉のものが多すぎても、おそらく害はないでしょう。悪玉のものが多すぎると、心臓発作につながる可能性があります。
同じ考え方は信用好況にも当てはまります。信用好況とは、経済における借入と貸出の額が非常に急速に増加する時期のことです。悪い好況の後には、経済成長の鈍化や、さらには景気後退が続く可能性があります。この2つのタイプをリアルタイムで見分けることは、政策立案者が手遅れになる前に悪い好況に歯止めをかけるのに役立つかもしれません。
一部の投資家は、好況が決して終わらないと考えています。
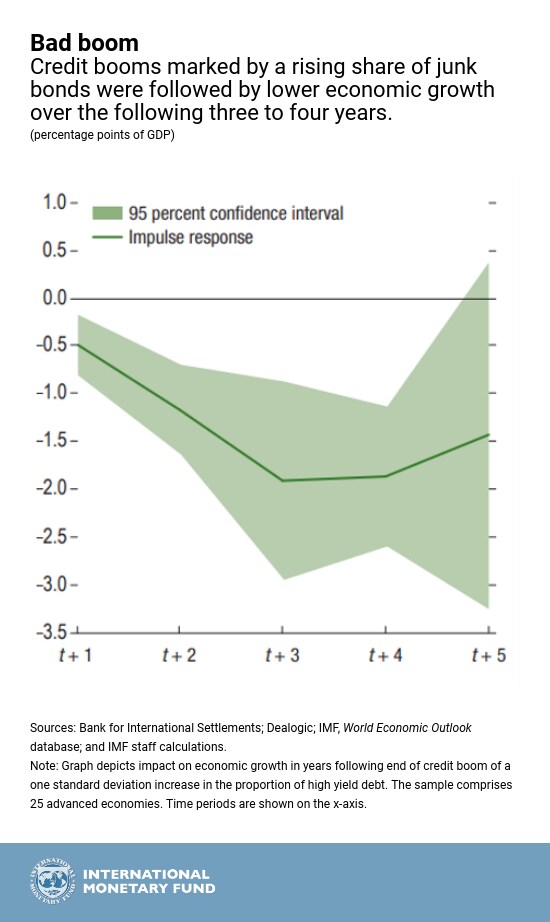
今週のチャートは、その後の数年間における悪い好況が経済成長に及ぼす影響を示しています。ただし詳細に入る前に、基本的な問いを立てておく必要があります。何が悪い好況を生み出すのでしょうか?
答えは、投資家の過度な楽観主義が好況を煽っている、ということです。経済が好調で、誰もが利益を得ているように見えるとき、一部の投資家は好況が決して終わらないと考えます。彼らは、合理的に対処できると期待できる範囲を超えるリスクを負うのです。
では、リスクテイクが手に負えなくなりつつあることを、どうすれば見分けられるのでしょうか?ひとつの方法は、最近の「ブログ」の主題である、信用配分のリスクの高さに注目することです。このブログは、IMFの2018年4月の「グローバル金融安定性報告書」に基づいています。当社の調査によると、信用が急速に拡大すると、債務の拡大が速い企業は、債務の拡大が最も遅い企業と比べてリスクが高まり、将来の成長に対する下振れリスクをもたらすことが示されました。
別の方法は、企業や政府が借り入れている資金のうち、ハイイールド債(ジャンク債とも呼ばれます)がどの程度を占めているかを債券市場で確認することです。(これらは、借り手による債務不履行リスクの高さを補うため、より高い利回りを提供する債券です。)ハイイールド債の割合が大きいほど、金融システムにおけるリスクの水準は高くなります。
ジャンク債の増加
悪い好況が成長にどの程度影響しうるかを予測するため、25の先進国における政府および非金融企業が発行した債務のデータを確認しました。好況は、GDPと比べて信用の伸びが通常より速い期間と定義しました。そのうえで、信用の伸びのうちハイイールド債がどの程度を占めているかを確認しました。
当社の結論:ジャンク債の割合が上昇する信用好況の後には、その後3~4年にわたって経済成長率が低下していました。債務におけるハイイールド債の割合が1標準偏差分上昇すると(標準偏差とは、一連の数値のうち1つの数値が平均からどの程度離れているかを示す統計的指標です)、その後3年間のGDP成長率は2パーセントポイント低下します。
この結果は、信用が急速に拡大しているとき、政策立案者は、その成長のうちどの程度がハイイールド債を発行する企業などのよりリスクの高い企業に配分されているかに注意を払うべきであることを示唆しています。このテーマについてはさらなる研究が必要ですが、問題を解決するための対策としては、自己資本規制の引き上げや、信用の伸びを抑制し、融資基準をより広く厳格化するその他の措置が含まれる可能性があります。




