ニューヨーク発――中国が中所得国から先進的な高所得国へと成功裏に転換できるかどうかは、今後10年間に政府が実施する改革にかかっている。金融改革が最優先課題とされるべきであり、その第一歩は金利の自由化である。しかし、金利を自由化すればリスクと見返りの両方が生じ、勝者と敗者の双方が生まれるため、政策立案者は慎重に進めなければならない。
2012年、中国人民銀行は、商業銀行に対し、預金金利を基準金利より最大10%上回る水準まで、また銀行融資金利を最大20%下回る水準まで、変動させることを認めた。そのため、中国人民銀行が1年物預金金利を3%に設定した場合、商業銀行は預金者に最高3.3%の金利を提示できる。多くのアナリストは、この政策が商業銀行間にそれまで存在しなかった小さな程度の競争をもたらしたことから、中国がまもなく金利をさらに自由化する兆しだと見なした。
しかし、金利自由化へのさらなる一歩は、考えられるすべての費用と便益を考慮しなければならない。中国の政策立案者は、現在の金融抑圧(市場の均衡水準を下回るよう金利を抑える慣行)の影響を慎重に検討することから始めるべきである。
ある国における金融抑圧の程度は、名目GDP成長率の平均値と長期金利の平均値の差を計算することで推定できる。この差が大きいほど、抑圧の度合いが深刻であることを示す。過去20年間で、この差は中国では8パーセンテージポイントであった。これに対し、新興国では平均でおよそ4パーセンテージポイント、金利が完全に自由化されているほとんどの先進国では、ほぼゼロであった。
途上国の中央銀行は、公共部門に十分な低コストの資金を確保するとともに、財政赤字の拡大と高インフレを避けるため、金利を人為的に低く抑えている。しかし長期的には、このような低金利は家計の貯蓄意欲を削ぎ、民間部門の投資不足を招き、最終的には経済全体の投資不足を引き起こす可能性がある。過去に多くのラテンアメリカ諸国で起きたのがこれである。
多くの点で、中国は従来の型を破っている。深刻な金融抑圧にもかかわらず、中国は極めて高い貯蓄と投資を経験してきた。その主な要因は、中国の家計の強い貯蓄志向と、特に地方政府主導による大規模な政府投資である。
中国における金融抑圧の悪影響は、主に経済的な不均衡に表れている。預金金利の低さは、貯蓄者、特に家計に、資金を銀行に預けるのではなく固定資産に投資するよう促す。その結果、一部の分野では過剰生産能力が生じ、例えば中国で拡大している不動産バブルに表れている一方、他の分野では投資不足が生じている。
さらに重要なのは、金融抑圧が国有企業(SOE)と中小企業(SME)の格差拡大を助長していることである。前者は商業銀行から人為的に低い金利の恩恵を受ける一方、後者は影の銀行システムで極めて高い金利の支払いを強いられるか(あるいは外部資金調達にまったくアクセスできない)。
金利の自由化は、他の金融改革とともに、資本配分の効率を高め、経済構造を最適化する助けとなるだろう。また、中国が金融市場、特に債券市場を深化させるための前提条件ともなり得る。これにより人民元の為替相場を変動させ、中国の資本・金融勘定をさらに開放するための強固な基盤が築かれる。これらは、人民元が将来的に国際準備通貨として採用されるための前提条件である。
純貯蓄を持つ中小企業と家計は、金利自由化から最も大きな利益を得る立場にある。しかし、金融抑圧の「勝者」である商業銀行と国有企業は、新たな課題に直面することになる。
現行の制度では、預金金利と融資金利の固定された格差が、商業銀行にとって独占的な利益となっている。(中国の銀行が享受してきた3パーセンテージポイントの格差は、先進国の同業者の格差とおおむね同水準である。)金利が自由化されると、利息収入をめぐる競争が激化し、金利の純格差が縮小するため、銀行の収益性が低下する可能性がある。一方、国有企業は資金調達コストが大幅に上昇するため、最も大きな打撃を受ける可能性が高い。
中国における金利自由化のもう一つの大きなリスクは、公的債務、特に世界金融危機以降に大幅に増加した地方政府債務の増加に起因する。公的債務の長期的な持続可能性を判断する重要な指標は、金利と名目GDP成長率の差である。中国の公的債務総額は現在、GDPの約60〜70%であり、管理可能な水準である。しかし、金利が自由化された後には、公共部門の債務対GDP比率が大幅に上昇すると予想される。
こうした課題を踏まえ、中国の指導部は金利の自由化に慎重に取り組まなければならない。段階的な実施により、敗者が手遅れになる前に行動を調整できるようになるとともに、重要な改革の勢いを維持できる。これは政策立案者にとっての最優先事項であるべきだ。結局のところ、李克強首相が述べたように、「改革は中国にとって最大の配当をもたらす」のである。
ここに示された見解は筆者個人のものであり、必ずしも世界経済フォーラムの見解を反映するものではない。本記事は Project Syndicateとの共同制作により掲載されたものである。
執筆者:洪品帆(Pingfan Hong)は、国際連合経済社会局の世界経済モニタリング部門の部長である。
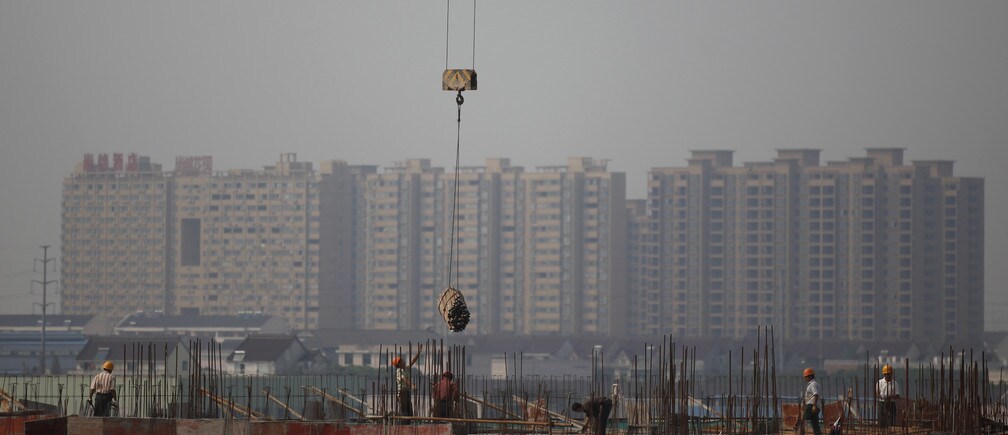
画像:2012年9月28日、浙江省平湖市の建設現場。REUTERS/Aly Song




