中国を含む世界各国の経済は、気候リスク、技術の変化、脱グローバル化の進行など、前例のない課題に直面している。
中国政府は、2030年代半ばまでの近代化を目指し、持続可能な成長モデルへの経済変革を推進している。
自然災害へのレジリエンスを高め、金融包摂を促進することが、中国が高まるリスクや不確実性を軽減するうえで重要となる理由を紹介する。
多様性が増す世界に私たちは暮らしており、世界各国の経済は、急速に高まる気候リスク、急速な技術進歩、脱グローバル化の進行、急速な人口動態の変化といった前例のない課題に直面している。
実際、特に過去の金融引き締めの遅行効果、極めて高い債務水準、地政学的リスクの深刻化により、世界経済は新型コロナウイルス感染症(COVID-19)流行前よりも厳しい環境に直面していると言えるだろう。
複数の課題が複雑さを増したことで世界経済の分断が進み、各国政府は外的ショックに対処するため、景気循環に逆行する政策の実施をますます迫られている。こうした要因を考慮すると、また、当社のシグマ調査によれば、世界経済のレジリエンスは現在、世界金融危機の前年にあたる2007年と比べて15%低下している。
中国政府は、今世紀半ばまでの中国式近代化を目指し、持続可能な成長モデルへの経済変革を推進している。今年3月の両会で示されたように、「新質生産力」を重視し、技術とイノベーションの発展を促進することで、中国経済の成長力を高めようとしている。
こうした発展はリスク環境をさらに複雑化させ、大規模なリスク事象による被害や経済損失を拡大し、企業と個人の双方に深刻な影響を及ぼす可能性がある。
中国ではこの数十年で生活水準と健康水準が大きく向上したが、気候変動や人口動態の変化、経済ショックへの脆弱性は、依然として課題となっている。
そのため、高まるリスクや不確実性を軽減するには、自然災害へのレジリエンスを高め、金融包摂を促進することが重要だ。将来への備えには、官民双方の連携が欠かせない。
世界的に自然災害と気候リスクが深刻化
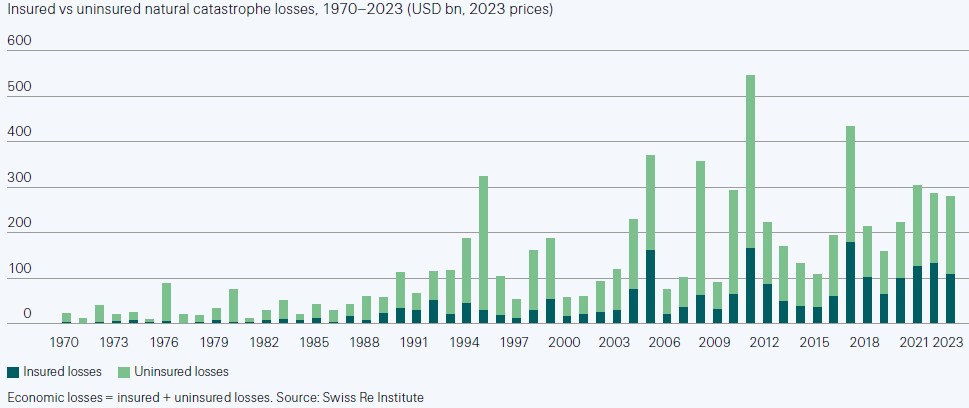
当社の調査によると、自然災害による世界の経済損失は2023年に2,900億ドルを超え、10年間の平均である2,350億ドルを上回った。自然災害の危険にさらされる地域に資産が蓄積したことが、過去30年間にわたる損失拡大の傾向を招いている。
多くの政府にとって最も重大な課題の一つである気候リスクは、今後も気象条件や経済に広範かつ深刻化する影響を及ぼす。地域社会や経済が安全に暮らし、働き、繁栄し続けるには、気候変動への適応とリスク軽減が不可欠だが、多額の投資とすべてのステークホルダーによる協調行動が必要となる。
こうした行動には、中国のような国における自然災害への備えも含まれる。世界的な気候変動の影響で気象事象の頻度が高まり、不動産の累積価値も増加しているためだ。
によると、SRIの調査では、中国はハザードの激甚化の可能性で世界第5位に位置し、主に熱帯低気圧と洪水に対して脆弱である。当社のレジリエンス分析によると、中国の自然災害レジリエンス指数は2023年に10%未満で、地域による大きな差があった。徐々に改善してはいるものの、自然災害リスクにさらされる資産価値の90%超が保険などによる保護を受けていないことを示している。

スイス再保険は、中国のリスク特性への理解を深め、より個別化したソリューションの開発とレジリエンスを支える引受能力の提供につなげるため、民間・公共部門にまたがる中国の顧客と積極的に連携している。また、業界団体との協力を続けて中国における自然災害リスクの影響に関する知見を深めるとともに、社会の脆弱な人々を支える包摂的な保険の機会を探っている。
例えば、広東省に位置する珠江デルタは、世界でも特に急速に成長している都市圏の一つであり、熱帯低気圧や豪雨に頻繁に見舞われる。広東省は人口が多いだけでなく、生産施設や子会社を同省に置く世界的企業も複数抱えている。
地方政府はスイス再保険および地元の保険会社と連携し、地域のレジリエンス向上を目指す個別設計の保険ソリューションを開発した。このソリューションでは、パラメトリック保険を採用し、二重の発動条件(サイクロンリスクには台風の進路と風速、豪雨リスクには降水量)を設けて広東省の7つの地級市を対象とすることで、自然災害に伴う偶発債務に備えた同省の財政レジリエンス構築を支援している。
家計のレジリエンスを支える死亡リスクへの備え
国のレジリエンスをさらに脅かす可能性のある別のリスクは、死亡リスクである。死亡リスクとは、家計が働き手の早期死亡に対する十分な経済的保障を欠いている状態を指す。家計が経済的な圧力に耐えられれば、貧困のリスクや福祉サービスへの負担を軽減できる。
スイス再保険研究所の調査によると、中国の死亡保障ギャップは推定736億ドルで、レジリエンス指数は2023年に38%と推定される。これは、主たる働き手が早期に死亡した場合、扶養家族の経済的ニーズを支えるために家計が利用できる資産が、約62%不足することを意味する。
中国の死亡リスクに対するレジリエンスは、主に生命保険の保障が急速に回復し、2023年の保険料が前年比12.8%増加したことで、2022年から実際に改善した。しかし状況は一様ではなく、省ごとの死亡リスクに対するレジリエンスには大きな差があり、15%未満の省もあれば50%を超える省もある。
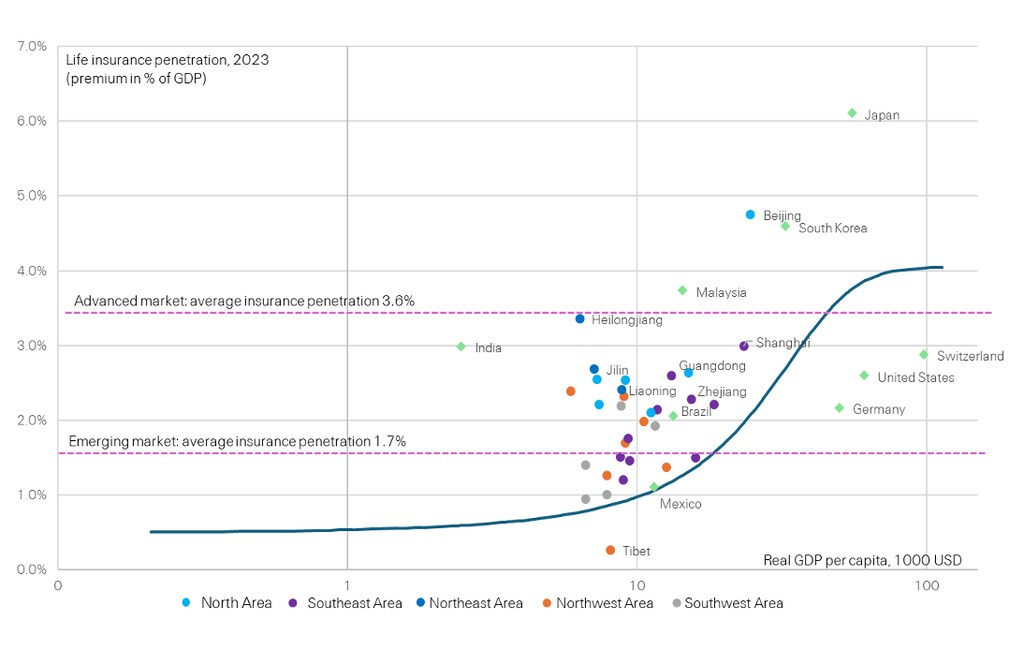
死亡リスクに対処する有効な金融手段である生命保険の浸透率は、中国では2023年にわずか2.1%だった。日本の6.1%、韓国の4.6%、マレーシアの3.7%と比べても低い。例えば、中国では住宅購入のための住宅ローンを組む際に生命保険への加入が義務付けられておらず、家族が潜在的なリスクにさらされる。
生命保険の浸透率が1%上昇するごとに、中国の死亡リスクに対するレジリエンスが6ポイント上昇することを考えると、保険と金融包摂が果たす重要な役割は明らかだ。
レジリエンスへの投資は、今日の世界の不確実性から各国を守るうえで重要な役割を果たす。スイス再保険は中国の保険業界と長年にわたる関係を築いており、最初の再保険契約は1931年にさかのぼる。
それから多くのことが変わり、中国のリスク環境ははるかに複雑になったが、社会を将来に備えさせるため、私たち全員が引き続き協力しなければならないことに変わりはない。連携こそが力となる。




