本記事は フィナンシャル・タイムズとの協力により掲載されています。
過去一年にわたり、中国はかつてない形で世界経済にその影響を刻みつけた。
中国経済の減速は、エネルギーおよび コモディティ 生産者に深刻な打撃を与えただけではない。新興国全体の成長を抑制し、世界経済の成長を阻害する要因ともなった。同様に注目すべきは、中国の 株式市場の 暴落と不手際な 通貨切り下げが 夏に米国の 連邦準備制度理事会(FRB) に9月の利上げを先送りさせたことである。
政策決定において外部の影響に反応しにくい中央銀行はない。FRBがこの点で見せた予想外の敏感さは、中国の台頭によって世界がどれほど変わったかを示す尺度である。そして最後に、中国は人民元を国際通貨基金(IMF)の準備通貨バスケットに組み入れるという野心を実現した。
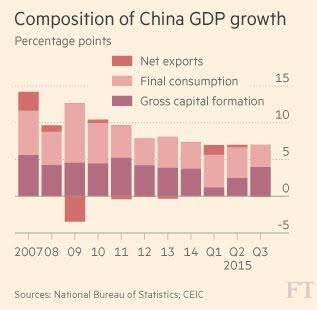
2016年、中国は再び世界経済の行方と資本の流れの方向を決定づける極めて重要な存在となるだろう。ただし今回の焦点は、経済の減速ではない。直近の鉱工業生産統計が示すように、景気刺激策は効果を現し始めている。特に地方政府によるインフラ投資の拡大を受けて投資は持ち直しており、これは地方政府の資金調達制約が緩和されたことを反映している。国有企業も投資を一段と積極化させている。
これは、北京が脱却しようとしてきた従来の投資・輸出主導型成長モデルへの回帰を意味する。今年初めに、想定を大きく上回る減速に直面した中国共産党の幹部は方針を転換した。高失業が旧来型産業で社会不安を招き、党の権力基盤を脅かしかねないことを懸念したのは間違いないだろう。
来年は、経済を消費へとリバランスする計画や金融自由化の継続が完全に放棄されたかどうかについて、決定的な証拠が示されるだろう。両者が放棄されていれば、中国は、極めて高コストな資源配分の歪みを温存してきたことの代償を後になって、より大きく支払うことになる。
世界もまた代償を払うことになりかねない。中国の持続不可能な成長モデルがもたらす悪影響の一つは、中国による世界的な過剰生産能力への寄与によって、多くの産業で収益率が押し下げられていることである。これは金融危機以降、米国と欧州の大半で産業界の設備投資が低水準にとどまっている、あまり指摘されていない要因でもある。
中国が提起する最大の問いの一つは 通貨戦争に関わるものである。中国産業は、競争力を欠いた為替レートに苦しんできた。その問題は、急騰するドルへの人民元のペッグによってさらに悪化してきた。今月初めに、人民元を 通貨バスケット との関係で管理する方式へ移行したことは、表向きには、市場で決まる為替レートへの移行を後押しするものである。しかし同時に、中国人民銀行が人民元の切り下げを実現するための煙幕ともなっている。同時に、生産者物価の急激な下落が、人民元の実質的な切り下げをさらに後押ししている。
中国からの安価な輸入品は消費拡大への有益な後押しとなり、原油価格の下落による消費者所得の押し上げがそれに加わる
秩序立った切り下げであれば、先進国が需要不足に苦しんでいることを考えると、世界の他の国々にとって対処可能な事態かもしれない。中国からの安価な輸入品は消費拡大を促す有益な後押しとなり、原油価格の下落による消費者所得の押し上げがそれに加わる。
日本による競争的な通貨切り下げの再開などを契機として、さらに急激な切り下げが起きる場合は、また別の問題となりうる。特に大統領選挙の年に米国で保護主義的な衝動を解き放つ場合はなおさらである。米国の貿易可能財部門は経済全体に比べて小さいが、米国の輸出業者は米議会(キャピトル・ヒル)に対して大きなロビー活動の力を持っている。とはいえ、グローバルなサプライチェーンの存在により、保護主義的な言説はグローバル化以前の時代に比べて抑えられたものになる可能性がある。
中国当局が金融改革への意欲を取り戻すなら、中国国外で別の種類の衝撃が生じうる。私がここで以前指摘したように、資本勘定の完全自由化は、家計と企業部門の巨額の貯蓄を外国市場へ向かわせることになる。より安全な財産権と安定したガバナンスを持つ国々への投資で分散を図ろうとする誘惑は抗いがたいものとなるだろう。その結果、特に新興国の比較的狭い市場で、しかし先進国でもバブルが生じることになる。経済にはもっと悪いことも起こりうるのである。
本稿の掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
The Agenda の最新情報を追うには 週刊ニュースレターにご登録ください。
執筆者:ジョン・プレンダーは、フィナンシャル・タイムズの上級編集委員兼コラムニストである。
画像:中国人民銀行本店近くの金融街で、商業銀行の本店に掲げられた中国国旗がはためいている。REUTERS/Kim Kyung-Hoon。




