世界経済の短期的な見通しは安定化しつつあるものの、多くの脆弱性が残っており、これは最新のチーフ・エコノミスト見通しによるものである。
公的債務の水準は、先進国と新興国の双方において、経済の安定に対する重大な脅威となっている。
インフレの鎮静化と世界の堅調な貿易は楽観の理由となるが、財政上の課題は依然として大きい。
世界経済の見通しは、経済の不確実性が続く中で安定化しつつある。
世界経済フォーラムの2024年9月版のチーフ・エコノミスト見通しでは、チーフ・エコノミストの過半数(54%)が、今後1年間で世界経済の状況は変わらないと予想する一方、3分の1以上(37%)が悪化すると予想していることが明らかになった。
「慎重ながらも楽観できる理由がある。インフレの鎮静化や、世界貿易の回復力を示す証拠がそれに当たる」と報告書は述べている。「しかし、経済が安定化しつつあるとしても、それは数十年来で最も低い水準においてである」。
チーフ・エコノミスト見通しは年3回発行され、業界や国際機関を横断する主要なチーフ・エコノミストを対象に調査を行うものである。最新版では、成長とインフレの最新見通し、高水準の債務がもたらす影響、新たな成長アジェンダの展望など、世界経済の主要な動向を取り上げている。
「政策立案者は、経済成長率を高めると同時に、その構造的な性質にも影響を与えるという二重の課題に直面している。例えば、成長を環境への負荷が小さいものにすること、あるいは社会の一部が「取り残される」可能性を減らすことなどである」と報告書は付け加えている。
高まりつつある嵐
調査対象のチーフ・エコノミストの過半数によると、公的債務の負担は、先進国(53%)と新興国(64%)の双方において、マクロ経済の安定に対する脅威となっている。
債務水準の上昇と高金利が重なり、多くの国で利払いが経済にとって有害な水準にまで押し上げられている。債務返済コストの増大は財政の逼迫を招いており、回答者の過半数は、今後1年間において現在の債務動向が政府による成長促進の取り組みを損なうとともに、次の景気後退に対する国の備えが不十分なままになると指摘している。
「多くの国が置かれている厳しい財政状況は、エネルギー転換、人口動態の変化、変化する国家安全保障上のニーズなど、進行中の多くの構造変化への備えに苦慮することを意味している」と報告書は述べている。
チーフ・エコノミストの40%近くが、今後1年間で新興国のデフォルトが増加すると予想している。

また報告書は、財政余力の限界により、各国が政策上の課題や将来の危機に十分備えられないことも指摘している(先進国では59%、新興国では82%)。
「債務の持続可能性が各国の支出能力に対する重大な制約であり続ける場合、各国はエネルギー転換、人口動態の変化、気候関連の災害、急速な技術変化、変化する国家安全保障上のニーズといった変化への備えに苦慮する可能性がある」と報告書は述べている。
さらに報告書は、世界経済を次に襲う大きなショックが、長年にわたり積み上がってきた財政リスクを顕在化させる債務危機を引き起こしかねないと警告している。
「財政の長期的な逼迫は、より バランスの取れた成長アジェンダへの投資の取り組みも妨げることになる」と報告書は付け加えている。
地域別の見通しは依然としてまちまち
米国では、長期にわたる金融引き締めと、最近続いた労働市場の期待外れの数字にもかかわらず、チーフ・エコノミストはソフトランディングを予想している。今年と来年にわたって中程度以上の成長を予想するのは、10人中9人近くに上る。今後の選挙は、米国と世界にとって政治的・経済的な転換点となる。回答者の10人中8人は、選挙結果が世界の経済政策に大きな影響を与えるという点で同意した。
欧州の見通しは好転しつつある。チーフ・エコノミストは、欧州の状況が改善に向かうと慎重ながらも楽観しており、2025年に中程度以上の成長を予想する割合は(53%)と、2024年(29%)のほぼ2倍に上る。

アジアの一部地域では見通しが依然として最も強い。南アジアは際立って好調で、チーフ・エコノミストの10人中7人が力強い、あるいは非常に力強い成長を予想している。中央アジアと東アジア・太平洋地域も、それほど遅れてはいない。
「これとは対照的に、中国の弱い見通しは、アジア経済の中で依然として例外的な存在となっている」と報告書は述べている。
調査で取り上げたその他の地域では、見通しは横ばいか好転している。中東・北アフリカの成長見通しは前向きだが不透明さが残っている。一方、ラテンアメリカ・カリブ海地域およびサハラ以南アフリカは、世界の平均成長率を上回る可能性がある。
チーフ・エコノミストは、インフレの鎮静化を世界経済に対する最も強いプラスの影響として挙げている。
チーフ・エコノミスト見通し、2024年9月
世界のインフレは低下傾向を続けているが、減速のペースは鈍化しつつある。
米国ではインフレが転換点を迎えたとする確かな見方があり、高インフレを予想する回答者の割合は、2024年の21%から、2025年にはわずか6%に低下する。どの地域でもインフレは望ましい方向に向かうと予想されている。例えば中国では、非常に低いインフレを予想するチーフ・エコノミストの割合が、2024年の33%から2025年には16%に低下しており、継続中のデフレ期が終わることが期待されている。
このように金融政策も転換点を迎えつつあり、大多数の国と地域で緩和への回帰が予想されている。米国と欧州では、チーフ・エコノミストの10人中9人が来年の金融政策は緩和的になると予想しており、中央アジアとサハラ以南アフリカを除くすべての地域では、過半数のチーフ・エコノミストが金融政策の緩和を予想している。

新たな成長アジェンダの展望
新たな成長アジェンダの展望について尋ねたところ、チーフ・エコノミストの回答からは、成長と他の政策優先事項の均衡を図ることの重要性について、強い合意があることが明らかになった。回答者の約3分の2は、政策立案者は経済成長を優先すべきだと考えており、同程度の割合が、成長の足かせになるとしても他の目標についても進展が必要だと考えている。
成長の減速と財政の逼迫は、国家および世界的な多くの危機に取り組む上で、厳しい背景となっている。
チーフ・エコノミスト見通し、2024年9月
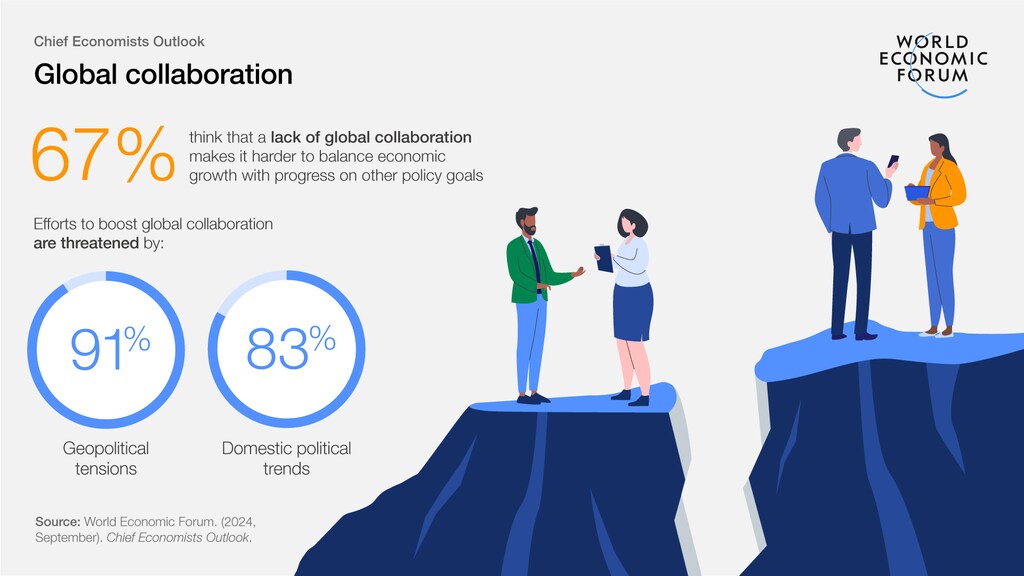
より良いバランスを実現する上での主な障害は、国内の政治的合意または意思の欠如(91%)と、世界的な協力の欠如(67%)である。チーフ・エコノミストは、国内の政治的な障害を、広範な反対というよりも、リーダーシップと信頼の課題と捉えている。世界的な協力の欠如も、国内の政治動向によって損なわれている(83%)が、地政学的緊張の影響も強く受けている(91%)。
チーフ・エコノミストは、成長と、環境の持続可能性、経済的平等、社会的結束、国家安全保障という4つの他の潜在的な政策目標との間にトレードオフが存在するかどうかを評価するよう求められた。
平等と安全保障については、重大なトレードオフが存在すると答えた回答者はわずか12%だった。社会的結束については、その割合は21%に上る。環境の持続可能性だけは、回答者の間で意見が明確に分かれており、トレードオフが存在すると同意する割合と、同意しない割合が、ともに44%で同数となっている。
「長期的な経済アジェンダは、どのような成長が望ましく、かつ実現可能かというより広範な問いによって、ますます形作られていく可能性が高い」と報告書は述べている。




