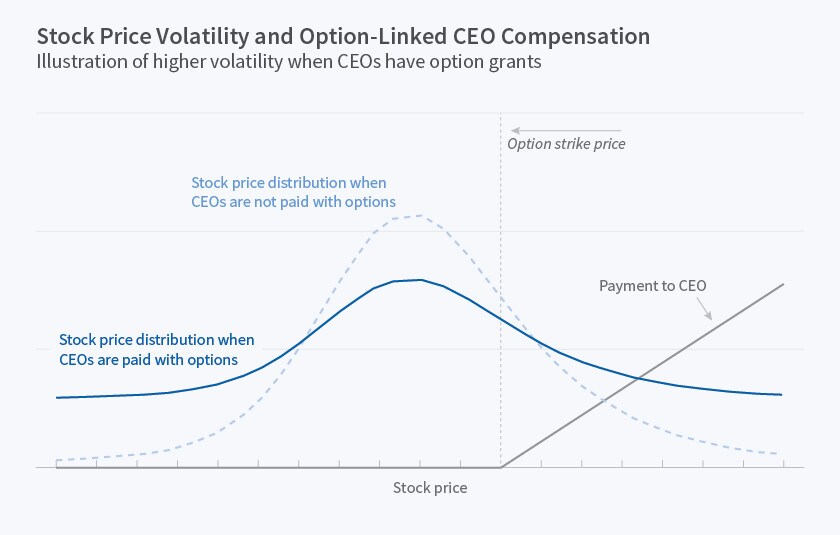
CEOの報酬パッケージに占めるオプションの比重が高まると、株価のボラティリティが上昇する傾向がある。これは主に、企業のレバレッジが高まるためである。
新たな研究によると、CEOの報酬パッケージに占めるストックオプションの割合を高めると、企業のリスクテイクが拡大する可能性がある。準ランダムなオプション付与はCEOのリスクテイクにどのような影響を与えるか?(NBERワーキングペーパー第23091)。研究者のケリー・シューとリチャード・タウンゼントは、CEOへのオプション付与が10%増えると、企業の株価ボラティリティが2.8%から4.2%上昇することに関連していると明らかにした。CEOがボラティリティを高める主な経路は、企業のレバレッジを高めることだとみられる。
CEOの報酬に占めるオプション付与の割合を高めると、リスクテイクが増えることも減ることもあり得る。特定企業の株式を対象とするオプションの価値は、その株価のボラティリティが高まるほど上昇し、またオプションの価値はゼロを下回らないため、オプションの比重が大きいCEOには、企業のリスクをより多く取り、株価のボラティリティを高める動機が生じる。一方、これに反する効果もある。オプション付与が増えると、企業の株価に左右されるCEOのポートフォリオの割合も高まるため、リスク回避的なCEOは、企業株価のボラティリティを下げてポートフォリオ全体の変動を抑えようとするかもしれない。その場合、より保守的でリスクの低い事業戦略へと転換することになる。
研究者らは、1992年から2010年までにスタンダード・アンド・プアーズ総合1500種指数に含まれた企業のCEOを対象に、オプション付与制度の仕組みを分析し、オプション付与が企業のリスクテイクに与える影響を検証した。多くの企業が複数年にわたるオプション制度を設けていることから、研究対象企業の投資機会の変化が付与を左右している可能性は低いと指摘している。
オプションに連動した報酬制度には、大きく分けて固定価値型と固定数型の2種類がある。固定価値型では、複数年にわたる制度の各年に、一定の価値を持つストックオプションが経営幹部に付与される。付与制度の初年度から2年目にかけて企業の株価が上昇し、付与される各オプションの価値が高まれば、2年目に付与されるオプションの数は初年度より少なくなる。これに対して固定数型では、報酬制度の各年に、あらかじめ決められた数のオプションが経営幹部に付与される。この制度では、企業の株価の動きなどによって、年間の付与の価値が大きく変動することがある。研究者らは、株式市場が上昇し、株価が上昇傾向にあると、固定数型の制度を採用するCEOは報酬に占めるオプションの割合が高まる一方、固定価値型の制度ではオプション付与の価値が同じようには増えない点を利用した。
研究者らは、平均すると「総報酬に占めるオプションの割合が高まると、リスクテイクも増加する」と結論づけている。また、「リスク回避的で分散投資を行っていない経営幹部に非常に大規模なオプションが付与された場合」にはリスクテイクが減る可能性があるとしつつ、データ対象となった大半の企業では、オプション付与の増加が株価ボラティリティの上昇と関連していることを明らかにした。その影響は金融企業やハイテク企業で特に顕著だった。株価ボラティリティ上昇の要因を調べた結果、主として企業のレバレッジの上昇によるものであり、これは多くのCEOとその企業が利用できる戦略だと結論づけている。




