
ユニバーサル・ベーシックインカム(UBI)の主な論拠は、貧困と所得格差を縮小できるという点にあります。しかし、UBIの支持者は、ほかにもさまざまな潜在的メリットがあることを見落としがちです。デジタルUBI給付は、人々を金融システムに取り込み、金融面での能力を高めることで、さまざまな開発上のメリットを市民と政府の双方にもたらします。
モンゴルを例に見てみましょう。2014年には、成人の92%が銀行口座を持っていました。これは、途上国の中で圧倒的に高い割合です。(比較すると、同程度の低中所得国では、銀行口座を持つ成人はわずか43%です。)若年成人は、金融サービスから排除されがちな層ですが、金融サービスの利用状況は特に目覚ましく、15~24歳のモンゴル人の口座保有率は93%です。
賢明な政策、デジタル決済、そして従来取り残されてきた人々の包摂拡大が、モンゴルでほぼすべての人が口座を持つ状況の実現に寄与しました。モンゴル人間開発基金(HDF)は、富の再分配を目的に、鉱物・鉱業部門の収益を分配しています。HDFが資金を拠出する主要事業の一つが、児童手当プログラム(CMP)で、2012年に開始されました。CMPの一環として、政府は子ども名義で開設された貯蓄口座に毎月電子的に入金しており、最終的にすべてのモンゴル人が銀行口座を持てるよう後押ししています。このプログラムでは、0~17歳のすべての子どもに月約10ドルを支給し、新生児の親が必ず子ども名義の口座を開設するよう促しています。
南アフリカと並び、モンゴルは途上国の中でも政府給付を受ける成人の割合が特に高く、35%に上ります。その給付の3分の2は銀行口座に直接振り込まれています。モンゴルでは口座保有者の70%が口座を通じて何らかの支払いを行うか受け取っていますが、東アジア・太平洋地域全体ではその割合は50%です。
こうした口座は、給付金の受け取りに使われるだけではありません。毎月の家計管理や長期的な貯蓄にも積極的に利用されています。通常の月に3回以上引き出しを行う口座保有者の割合は、モンゴルでは地域平均の3倍です。成人の30%以上が口座を貯蓄に利用しています。
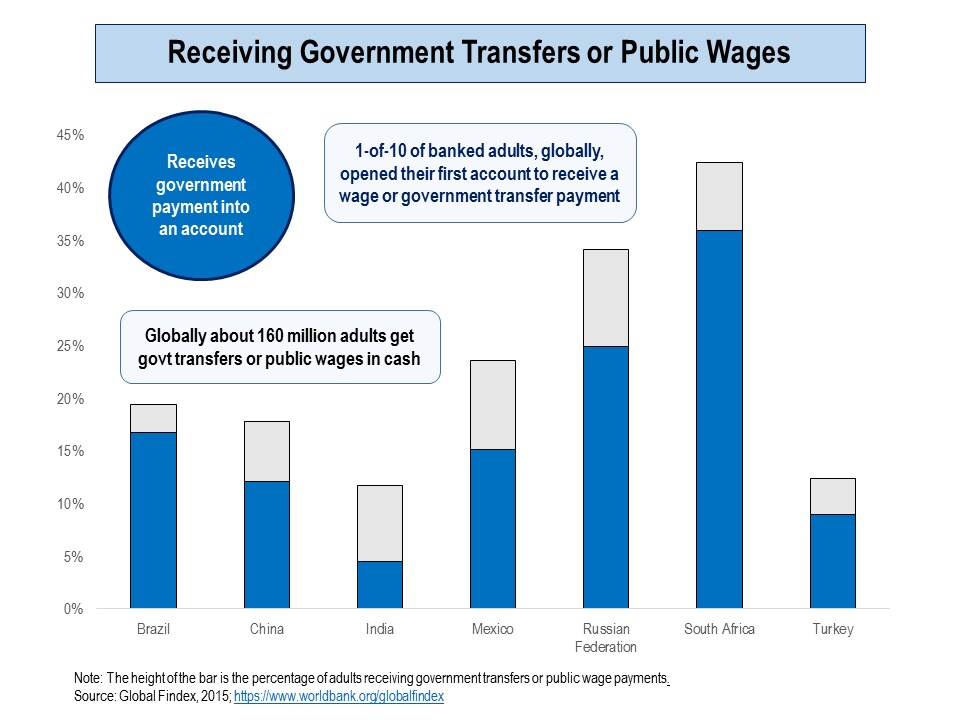
イランでも同様の状況が見られます。成人の92%が銀行口座を持ち(中東の平均は15%)、成人の60%以上が政府からの給付を口座で受け取っています。2010年、政府はエネルギー価格への補助金を、世帯へのエネルギー配当給付に切り替えました。給付金は口座にのみ振り込まれたため、給付を受ける資格のあるすべての世帯が受け取れるよう、推定1,600万件の新規口座が開設されました。また、イランの農村住民が口座を利用できるよう、ATM網も拡大されました。
金融リテラシー
注目すべきことに、モンゴルの成人の41%は、金融リテラシーの基本項目(インフレ、複利、割引、利息計算)に関する5問中4問に正解しました。中国の成人では28%でした。口座を持って育ち、その口座に定期的に給付金が振り込まれ、子ども時代を通じて貯蓄が増えていくのを見ることが、金融商品への理解と金融面での能力を高めることを、少なくとも示唆しています。
コスト削減、迅速化、透明性の向上
地方・地域政府のネットワークを通じて現金を配る代わりに銀行口座を利用すると、さらに多くの利点があります。第一に、政府と世帯の双方にとって費用が安くなります。ニジェールの社会給付プログラムを厳密に評価したところ、社会給付の運営にかかる変動費は、現金を手渡しで配る場合より電子送金の方が20%低いことが示されました。
第二に、受給者が大金をポケットに入れて帰宅する場合と比べ、銀行口座を使えば政府はより安全に多額の資金を給付できます。この懸念は、UBIの給付のように、いつどこで受け取るかが公に知られている定期的な現金給付で特に重要です。
第三に、現金給付は流動性が高く、取引の匿名性もあるため、「漏出」(受給者に全額が届かない給付)や、特に政府給付における「幽霊受給者」の問題が生じます。通常、より厳格な本人確認書類を必要とする電子決済の仕組みでは、給付を追跡しやすく、幽霊受給者が発覚せずに残ることも難しくなります。
第四に、政府給付のデジタル化は金融アクセスを拡大する実証済みの方法であり、銀行口座を持たない人々にとって、金融システムに入る最初の機会となることも少なくありません。社会給付を電子的に支給することで、受給者は口座を開設し、貯蓄や決済に利用するとともに、取引履歴を蓄積できます。これにより、信用へのアクセスが改善する可能性があります。
インドでは、政府のプログラムにより過去4年間で2億5,000万件を超える銀行口座が開設され、約10億件の生体認証ID「アーダール」も発行されました。現政権は、生活必需品の購入費を貧困層に払い戻すため、銀行口座に直接資金を振り込む取り組みを進めています。電子決済のための銀行インフラが整ったことを受け、インド政府は最新の「経済調査」で、電子的なUBI給付の構想に関心を示しました。
最終的には、電子的なユニバーサル・ベーシックインカム給付と、より広範な金融包摂との間には相乗関係があります。電子的なUBI給付は、銀行口座を持たない成人を正規の金融部門に取り込むことができます。また、金融包摂の拡大は、より効率的な政府給付の導入に向けた基盤となります。
この記事は当初、ブルッキングス研究所の「Future Development」ブログに掲載されました。




