ヌリエル・ルビニは、Roubini Global Economicsの会長、ニューヨーク大学スターン経営大学院の教授、そして『Crisis Economics』の共著者である。
ニューヨーク発 ― 米連邦準備制度(FRB)が第3次量的緩和(QE3)に踏み切ったことは、3つの重要な疑問を提起している。QE3はアメリカの低迷する経済成長を再び加速させられるのか。QE3はリスク資産、特にアメリカおよびその他の世界の株式市場での持続的な上昇につながるのか。最後に、QE3がGDP成長と株式市場に与える影響は類似するのか、それとも異なるのか。
今や多くの人が、QE3がリスク資産に与える影響は、FRBの以前の債券購入プログラムであるQE1、QE2、そして「オペレーション・ツイスト」と同等か、それ以上に強力であるべきだと主張している。結局のところ、過去の米国の金融緩和では株価の持続的な上昇が伴ってきたし、QE3の規模と期間はより大きい。しかし、FRBが積極的な金融緩和に強くコミットしているにもかかわらず、実体経済やアメリカの株式への影響は、過去の量的緩和の局面と比べて小さく、一時的なものにとどまる可能性が十分ある。
まず、以前の量的緩和は、株式の評価や利益がはるかに低い時期に実施されたことを考えてみよう。2009年3月、S&P 500指数は660まで下落し、米国企業および銀行の1株当たり利益(EPS)は金融危機時の最低水準まで落ち込み、株価収益率(PER)は一桁台だった。現在、S&P 500は100%以上高く(1,430付近で推移)、平均EPSは100ドル近く、PERは14超である。
2010年夏のQE2の時点でさえ、S&P 500、PER、EPSは現在よりはるかに低かった。予想どおり、QE3にもかかわらず米国の経済成長が低迷したままであれば、売上高および純利益は下降に転じ、株式評価に悪影響を及ぼすだろう。
さらに、今回は財政面の支えがない。QE1とQE2は、それぞれ大規模な財政刺激策を伴っていたため、より深刻な景気後退の防止と二番底の回避にそれぞれ役立った。対照的に、QE3は財政緊縮、場合によっては大規模な「財政の崖」を伴うことになる。
年末に迫るGDPの4.5%に相当する完全な財政の崖を米国が回避できたとしても、2013年にはGDPの1.5%に相当する財政的な抑制が経済に打撃を与える可能性が極めて高い。米経済は現在年率1.6%で成長しており、財政的抑制が1%程度にとどまったとしても、2013年はほぼ横ばいとなることを意味する。ただし、住宅および製造業の緩やかな回復とQE3により、2013年の米国の成長率は現水準程度を維持できるはずだ。
しかし、より広範な景気回復は進んでいない。2010年と2011年の両年とも、先行経済指標は上半期の減速が底を打ち、金融緩和の発表前にすでに成長が加速していたことを示していた。したがって、量的緩和は、すでに回復基調にあった経済を後押しし、資産価格の再膨張を長引かせた。
一方、最新のデータは、米経済が今年上半期と同様に現在も鈍い動きを見せていることを示唆している。むしろ、米国の雇用市場の弱さ、低い設備投資、緩やかな所得増加は、夏の初めに示された第3四半期の成長がより力強くなるかもしれないという兆候と矛盾している。
一方、金融緩和の実体経済への主な伝達経路(債券、信用、通貨、株式市場)は、機能しないとまではいかないにせよ、依然として弱い。実際、債券市場の経路が成長を押し上げる可能性は低い。長期国債利回りはすでに非常に低く、さらなる低下が民間主体の借入コストを大きく変えることはないだろう。
信用の経路も適切に機能していない。銀行はQEによって生じた追加流動性の大半を手元に抱え込み、融資を増やすのではなく超過準備を生み出しているためだ。借入が可能な者は潤沢な現金を持ち、支出には慎重である一方、借入を望む者、すなわち過度に債務を抱える家計や企業(特に中小企業)は、信用収縮に直面している。
通貨の経路も同様に損なわれている。世界経済の減速により、ドル安になったとしても純輸出が大幅に改善する可能性は低い。さらに、多くの主要中央銀行がFRBと並行してQEの各種を実施しており、FRBの行動がドルの価値に与える影響を弱めている。
最も重要なのは、ドル安が貿易収支、ひいては成長に与える影響は、2つの要因によって制限されることだ。第1に、ドル安は商品のドル建て価格の上昇を伴うが、米国は商品の純輸入国であるため、これは貿易収支の押し下げ要因となる。第2に、輸出増加によるGDPの改善は輸入の増加につながる。実証研究では、米ドル安が貿易収支に与える全体的な影響はほぼゼロと推定されている。
量的緩和を実体経済に伝える唯一の他の重要な経路は、株式市場の上昇による資産効果だが、QE3が株価の持続的上昇につながるという議論にはある種の循環性がある。資産価格の持続的な再膨張に大幅なGDP成長の回復が必要であるならば、量的緩和後に株価が十分に上昇し、その結果生じた資産効果によるGDPの増加が資産価格の上昇を正当化する、と言うのは同語反復である。金融政策の実体経済への伝達経路が機能していないのであれば、量的緩和が経済成長に大きな効果を持つと想定することはできない。
ベン・バーナンキFRB議長は最近、追加的な経路の重要性を強調している。それは、長期にわたり緩和的な金融環境を維持するというFRBのコミットメントが、民間支出を改善しうる「信頼の経路」だ。問題は、そうした効果がどの程度大きく、持続的であるかだ。債務圧縮の継続、マクロ経済の不確実性、労働市場の弱い成長、財政的抑制が特徴となる環境では、信頼は脆弱である。
要するに、QE3は景気の完全な収縮というテールリスクを減らすものの、痛みを伴う債務圧縮の過程にある経済において、持続的な回復につながる可能性は低い。短期的には、QE3は投資家にリスクを取らせ、緩やかな資産価格の再膨張を促すだろう。しかし、予想どおり経済成長が期待を下回れば、株価の上昇は時間とともに尻すぼみとなり、企業収益と利益性に関する期待を押し下げる可能性が高い。
本稿で示された意見は筆者個人のものであり、必ずしも世界経済フォーラムの見解を反映したものではありません。本稿は Project Syndicateとの協力により掲載されています。
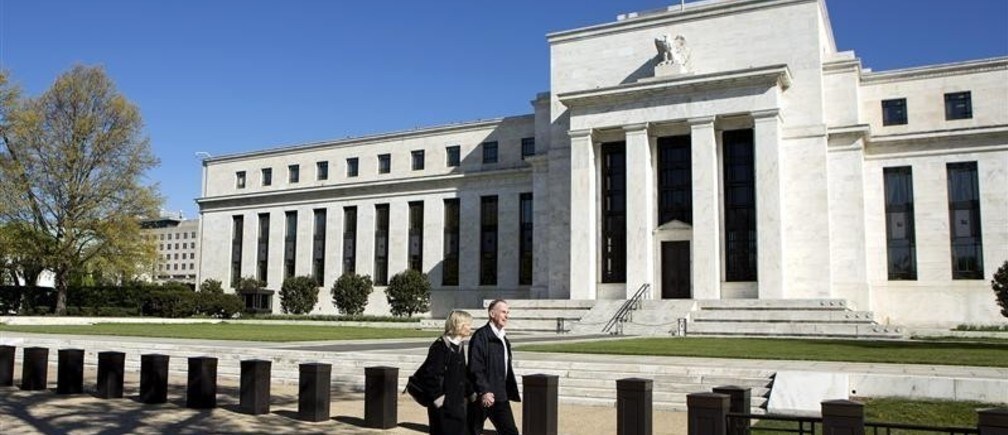
画像:ワシントンD.C.にある連邦準備制度(FRB)ビルの前を歩く2人の歩行者。REUTERS/Joshua Roberts




