通貨同盟が現在、周縁国にとって足かせとなり、生活水準の収れんをもたらさなくなっているという見方が広く存在する。こうした観点から、2014年10月24日のユーロ・サミットは、「経済政策の調整、収れん、連帯を強化するための具体的な仕組みを策定する」作業の継続を求め、欧州委員会委員長に対し、ユーロ・サミット議長、ユーログループ議長、欧州中央銀行総裁と緊密に協力して、「ユーロ圏におけるより良い経済ガバナンスに向けた次の段階を準備する」よう要請した。1
本稿では、ユーロ圏の収れんは決して止まっていないと論じる。通貨同盟の主要な段階を通じて変化したのは、収れんの種類である。
現在進行している収れんは、名目収れん(すなわち、インフレ率や金利など名目変数の収れん)でも、一般に理解される実質収れん(一人当たり所得の収れん)でもなく、経済構造に関わる収れんである。
構造的収れんは、新たな実質収れんの基盤となる。しかし、それを実現するには、EU/ユーロ圏レベルと各国レベルの双方で、適切な制度と政策を整える必要がある。
経済収れんの三つの側面
「経済収れん」という言葉には、さまざまな意味が与えられてきた。成長に関する文献では、収れんとは、一人当たりGDPの水準が低い国ほど速く成長する傾向が予想されることを指す。新古典派成長理論が予測するのは、実質収れん(すなわち、一人当たりGDP、生産要素の相対的な賦存量、要素価格の相対差が縮小すること)である。
経済通貨同盟(EMU)発足時の議論も、収れんを中心としていた。とりわけマーストリヒト基準は、金利、インフレ率、為替レート、政府赤字、債務などの名目変数で定義される名目収れんを重視した。目的は単一通貨を創設することだけではなく、安定した通貨を実現することでもあった(例:Buti and Sapir, 1998)。単一通貨の導入によって、安定化手段としての金融政策を失うことを補うための構造改革を実施する強い動機が生まれると予想されていた。
これに対し、学術的な議論では最適通貨圏(OCA)理論と、EMU参加国の経済を十分に同期させ、通貨同盟内で対処されない非対称ショックのリスクを減らすほど実質収れんが進んでいるかどうかが重視された。名目収れんと実質収れんの間にあり得る緊張をめぐる議論はEU拡大にも及び、バラッサ=サミュエルソン効果の作用を踏まえ、加盟候補国がインフレ率、金利、為替レートに関するマーストリヒト基準を満たす際に直面し得る困難が焦点となった(例:Grauwe and Schnabl 2005)。
実質収れんは、通貨同盟参加国の経済構造をより類似させる方向に作用し、それによってEMUをOCAの要件に近づけ、マーストリヒトの名目基準を満たしやすくすると暗黙のうちに想定されていた。
しかし、事実はこの予想が誤りだったことを示した。EMU発足後の最初の10年間は、構造的収れんが名目収れんや実質収れんの必然的な副産物ではないことを明らかにした。
EMUにおける収れんの三つの波
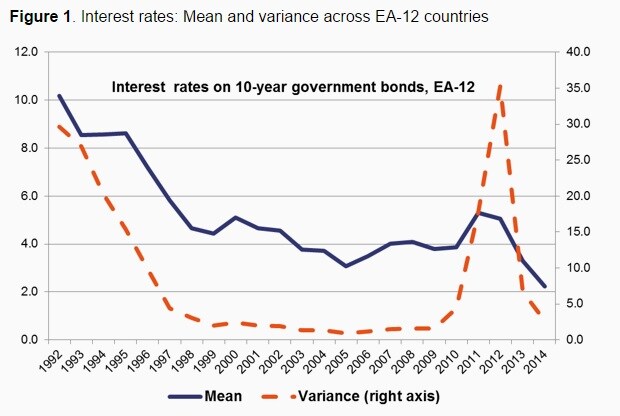
EMU発足に向けた過程は名目収れんと重なり、通貨同盟参加国間のインフレ率の差は縮小した。収れんするインフレ格差、為替リスクの低下、政府赤字の縮小を背景に、名目金利の平均水準と「EMU参加国」間のばらつきは大幅に低下した(図1参照)。
図1.金利:EA-12諸国間の平均と分散
出典:AMECOデータに基づく算出
EMU完成前の数年間は、所得が一人当たりで低い国ほど高い成長率を記録し、実質収れんも力強く進んだ。
EMU完成後、政府債務を除けば、名目収れんは事実上達成された。金利低下とともに、特に債券市場を中心として金融市場の統合が大きく進展した。統計は、実質収れんも予想どおり引き続き進んでいたことを示していた(図2参照)。OCA基準は「内生的」であるとの見方、すなわち、事前には満たされていなくても、EMU参加による貿易統合の進展と景気循環の連動性の強まりによって事後的に満たされるという見方が広まった(Frenkel and Rose 1998)。
EMU最初の10年間における実質収れんは、為替リスクが消失し、債務不履行リスクに対する認識が弱まるなか、ユーロ圏の「中心」から「周縁」へ大規模な資本が流れたことで、さらに明確になった。この過程と並行して、周縁国では経常赤字が拡大し、中核国では黒字が増えた(図3参照)。資本流入は成長率の加速と重なった。図2に示すように、周縁国では資本流入と経常赤字の記録と同時に、国内需要が持続的に拡大し、失業率が急速に低下していた(図4参照)。
図2.ユーロ圏諸国間の散布図:一人当たりGDP成長率(1999~2007年)と一人当たりGDP水準(PPP、1999年)

出典:AMECOデータに基づく算出
しかし、周縁国にもたらされた追加的成長の持続可能性は、安価な資本によって可能となった投資の質に左右されていた。この点では、周縁国への活発な資本流入が、持続するインフレ格差と競争力の低下を伴ったことは助けにならなかった。周縁国では、非貿易財部門への投資収益性が次第に高まった。スペインやアイルランドなどでは、住宅部門で大規模なバブルが膨らんだ。対照的に、中心国では、価格競争力の改善にも支えられて輸出主導の成長が強まり、比較的高い実質金利が、特に住宅を含む資産市場の過熱を抑えた。さらに、ユーロ圏周縁国で良好な成長実績が続いたことで「改革の麻酔」状態が生じた。通貨同盟における効果的な調整を促す重要な改革は、緊急だと見なされず、先送りされたのである(欧州委員会 2008)。
図3.経常収支と失業率の推移:ユーロ圏の中核国と周縁国の平均(加重平均)2

出典:AMECOデータに基づく算出。
要するに、EMU最初の10年間の実質収れんは、構造的な乖離とほぼ同時に進んだ。3 EMUの中心国と周縁国では、経済構造の違いが次第に大きくなった。図4に示すように、中心国の経済は輸出と貿易財部門への依存を強める一方、周縁国の経済では非貿易財部門と建設業の比重が高まっていた。
ある意味で、よく知られる「ウォルターズ効果」(すなわち、低インフレの中心国と高インフレの周縁国との実質金利差がもたらす不安定化作用。Walters 1986参照)は、景気循環の安定化を超えた影響を及ぼした。EMU最初の10年間には「スーパー・ウォルターズ効果」が働き、景気循環上の位置だけでなく、経済構造も持続的な実質金利差によって左右されたと論じることができる。
金融危機は、EMU最初の10年間に蓄積した不均衡の引き金となった。リスクが全般的に再評価されるなか、資本は逆方向に流れ始めた。EMU発足に向けた時期から進んでいた動きは一部反転し、中心国と周縁国のスプレッド拡大に伴う金利の名目上の乖離が、成長率と失業率の実質的な乖離と同時に生じた(図3参照)。経常収支不均衡の是正は、周縁国の国内需要の縮小だけでなく、競争力の向上と、貿易財部門への産出構成の再編も伴った。
ユーロ圏諸国は再び共に成長を始められるのか?
長期にわたる乖離を経て、直近のデータは、ユーロ圏周縁国の大半で成長と雇用が加速していることを示している。債券市場の緊張緩和、金融市場の分断の縮小、そして困難に直面する国々で必要な財政再建のペースが鈍化したことは、いずれも寄与している。これで十分だろうか。持続するだろうか。
現在進んでいる構造的収れんは、今後さらに実質収れんを進めるために必要な前提である。周縁国の経済が、再び主として対外借入に依存する成長パターンを頼りにできない以上、代替策はない。非貿易財部門と輸出のより力強い成長を可能にする条件を整える必要がある。この過程はEMU全体で生活水準の新たな収れんを実現するための必要条件だが、これまでの成果だけでは決して十分ではない。
第一の理由は、観察された構造的収れんの多くが、とりわけ周縁国の非貿易財部門の縮小に結びついていることだ。輸出部門を持続的に拡大するには、野心的な改革、それを支える政策枠組み、輸出市場の持続的な回復が必要となる。この点について欧州委員会は、構造改革への新たな取り組み、利用可能な財政余地の範囲内で成長目標も考慮する財政責任への取り組み、追加的な資源の投入とボトルネックの解消による投資促進を柱とする、欧州の回復を強化する三本柱のアジェンダを開始した。
第二に、前稿(Buti 2014)で論じたように、周縁国で輸出主導型成長戦略を進める必要性は、健全な財政を確保する必要性と衝突する可能性がある。周縁国の価格競争力の向上は、債務デフレを招き得るためだ。このトレードオフを緩和するうえで、金融当局がデフレ抑制に成功する姿勢を示すことが重要となる。
最後に、持続可能な収れんには、EMUを支える信頼できる制度的枠組みと、信頼の気運を保つことが必要である。金融危機は、市場による各国リスクの評価をファンダメンタルズに再び近づける一助となった。市場の反応は、しばしばそうであるように、過剰で遅すぎたが、必要不可欠な改革を含む調整と構造的収れんの基盤をもたらした。今後、収れんの回復の度合いと持続可能性は、市場がユーロ圏周縁国の経済への信頼を維持するかどうかに大きく左右される。EUレベルで最近始まった取り組みは、この点で役立つ。金融市場規制の強化と銀行部門の単一監督メカニズムの設置により、収れんの回復とマクロ金融安定の両立を確保しやすくなる。ユーロ圏全体の視点から監督を行うことで、マクロ金融リスクの軽減にもつながる。資本市場同盟の設立は、EU全域で株式市場の統合を促し、国境を越える投資の変動を抑え、リスク分担を強化し、何よりも債務ではなく株式を通じてユーロ圏内の過剰貯蓄を再配分する助けとなる。この二つの進展は、危機前の構造的乖離を助長したスーパー・ウォルターズ効果への対処に役立つはずだ。
参考文献
Buti, M (2014)「ユーロ圏における整合的な三位一体」、VoxEU.org、1月8日。
Buti, M and A Turrini (2012)「緩やかだが着実か?ユーロ圏内の対外調整が機能し始める」、VoxEU.org、11月12日。
Buti, M and A Sapir (1998)『EMUにおける経済政策』Clarendon Press、Oxford。
De Grauwe, P and G Schnabl (2005)「名目収れん対実質収れん:新加盟国のEMU参加シナリオ」、Kyklos 4、537-555。
European Commission (2008)、『EMU@10:経済通貨同盟10年の成果と課題』、European Economy
Frankel, J and A K Rose (1998)「最適通貨圏基準の内生性」、Economic Journal 108、1009-25。
Marelli, E and M Signorelli (2005)「欧州における制度的、名目的、実質的収れん」、Banks and Bank Systems 5、140-155。
Walters, A (1986)、『英国の経済再生』、Oxford University Press、Oxford。
脚注
1 ユーロ圏における収れんの問題は、2015年2月12日の非公式欧州理事会に提出された、四首脳による分析ノート「ユーロ圏におけるより良い経済ガバナンスに向けた次の段階への準備」でも論じられている。
2 中心国:BE DE LU NL AT FI。周縁国:EE IE EL ES FR IT CY LV LT MT PT SI SK。Buti and Turrini (2013)と同様、対外的な立場に基づいてユーロ圏諸国を中心国と周縁国に分類した。少数の例外を除き、中心国は1999~2009年に黒字を記録し、周縁国は赤字を記録した。
3 同様の結論は既存の論文でも導かれている。例:Marelli and Signorelli (2005)。
本記事は、 VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Marco Butiは、欧州委員会の経済・金融総局長。Alessandro Turriniは、欧州委員会の経済・金融総局のエコノミスト兼ユニット長であり、CEPRのリサーチ・アフィリエイト。
画像:2014年8月7日、欧州中央銀行(ECB)本部の隣に設置された巨大なユーロのロゴ。REUTERS/Ralph Orlowski。




