ギリシャは事実上、破綻状態にある。時間は(債権者の忍耐も)尽きつつある。それにもかかわらず、今日のユーロ圏諸国を見ると、ギリシャの債務不履行、あるいはユーロ離脱でさえ、欧州の通貨同盟に深刻な打撃をもたらす可能性があるという認識はほとんど見られない。
3月の調査によると、調査対象となったドイツ人の約52%が、ギリシャにユーロ圏を離れてほしいと考えている。 調査。 ドイツの調査グループが実施する投資家対象の 月例調査 であるセンティックスの「ギリシャ・ユーロ解体指数」は、5月の調査で投資家の41%が今後12カ月以内にギリシャが離脱すると予想する一方、ギリシャが離脱した場合にユーロ圏が波及リスクにさらされると考える人はわずか24%であることを示している。これは、2000年代初頭にギリシャが債務・財政赤字の要件を満たさないまま通貨同盟への加盟を認められたときと同じく、「ギリシャは小さすぎて問題にならない」という見方の再来なのだろうか。それとも、回復への道を歩み始めた欧州の他の国々が、もはやギリシャ問題に付き合う覚悟がないということなのだろうか。
今後の支払い
この問題の最新章は1月に始まった。反緊縮を掲げる政党シリザが、「緊縮策をやめること」と「ユーロ圏にとどまること」という相反する二つの公約を掲げて総選挙に勝利したのだ。前者を実現するには、政府は救済プログラムの一部である労働市場改革や年金改革などの措置を撤回しなければならない。しかし、それではギリシャがどうすればユーロにとどまれるのかという疑問が生じる。債権者は、ギリシャが救済資金を確保するには、こうした不人気な改革を含め、プログラムを順守する必要があると求めている。これらの資金がなければ、ギリシャは差し迫った債務の履行に苦慮するだろう。とりわけ、6月5日にアテネは国際通貨基金(IMF)へ3億ユーロを返済しなければならない。これは6月19日までに支払うべき総額16億ユーロの一部である。欧州中央銀行(ECB)が保有するギリシャ国債の大規模な償還も、7月と8月に予定されている。これらの支払いを合計すると、年金、社会保障、公務員給与に対する現在の支出額に達する。
当初はかなりの同情を集めていたものの、ギリシャ政府は自らを責めるほかない。2月にシリザが政権を握って以来、経験不足や傲慢さ(あるいはその両方)が原因かもしれないが、政府は政治的資本と好意を大きく損ない、目に見える進展を何一つ上げていない。
ギリシャの流動性状況が日ごとに悪化し、年金や給与など国内の債務履行への圧力が高まるなか、信頼できる包括的な合意が成立しない限り、アテネ政府が6月にIMFへの支払いを滞らせる可能性はますます高まっている。しかし、合意が実現可能だと考える人は誰もいないようだ。可能性は現時点で低いものの、IMF専務理事のクリスティーヌ・ラガルドでさえ、 認めている ように、グレグジットの可能性がある。
目を覚まさせる警鐘
おそらくラガルドは、ギリシャ側の交渉相手に、協議の時間は終わり、今すぐ具体的な行動が必要だと伝えるため、意図的に状況を誇張して描いたのだろう。支払いを滞らせても、それだけで債務不履行になるわけではなく、必ずしもギリシャを通貨同盟から追い出すことにもならない。しかし、目を覚まさせる警鐘にはなる。
論評者、投資家、さらには政策担当者の間にも、土壇場であってもギリシャ政府と債権者の合意は成立し得るという見方が広く行き渡っている。これを後押ししているのが、波及リスクは2011~12年と比べて限定的だという認識である。主な理由は、需要が弱まればECBが国債を吸収する用意があること、そして欧州の銀行のギリシャへのエクスポージャーが縮小したこと(2010年の1,800億ユーロから、2014年末には300億ユーロ強)だ。スペインやイタリアなど、ユーロ圏周縁国の経済見通しが改善したことも懸念の緩和に役立っている。
グレグジットの現実
今後数週間で、ギリシャの債務問題は政治色のより濃い領域へと本格的に移る。公的債権者だけでなくユーロ圏各国政府も、一連の望ましくないシナリオを検討せざるを得なくなる。第一に、IMFへの返済が不可能になれば、ギリシャをユーロ圏にとどめることには高い代償が伴うと明らかになる。例えば、資金流出を(さらに)避けるために政府は資本規制を導入する必要があり、通貨同盟そのものの概念が問われることになる。また、市場の信認にも大きな影響が及び、ユーロ圏周縁国の国債のリスクプレミアムが上昇する可能性がある。ECBによる量的緩和の国債購入にもかかわらず、ギリシャ国債とイタリア、スペイン、ポルトガルの国債との相関は3月以降強まっている。
第二に、前のシナリオと関連して、他のユーロ圏加盟国は、規則を守れない加盟国と共存することと、通貨同盟からの離脱はないという絶対原則を破ることのどちらを選ぶか、検討し始めるだろう。言い換えれば、ユーロ圏におけるルールの適用や財政調整には、どのような限界があるのか。ギリシャがこれらのルールを再定義しようとする試みを退けたのは、いわゆるトロイカというよりも、ギリシャに容易な裁量を認めることに反対する他の加盟国だった。
ギリシャを通貨同盟内にとどめるためにあらゆる手段を講じることを拒むことで、これらの国々は、つい最近まで考えられなかった可能性、すなわち、全体の枠組みを解体せずに国が離脱できる可能性を検討している。どのように実現するのかは依然として不明だが、実際にグレグジットが選択肢として議題に上れば、ギリシャと債権者の交渉は劇的な新局面を迎える可能性が高い。
この記事は、 チャタムハウスとの協力のもとに掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を入手するには、 週刊ニュースレターにご登録ください。
著者:パオラ・スバッキは、チャタムハウスの国際経済部門ディレクター。
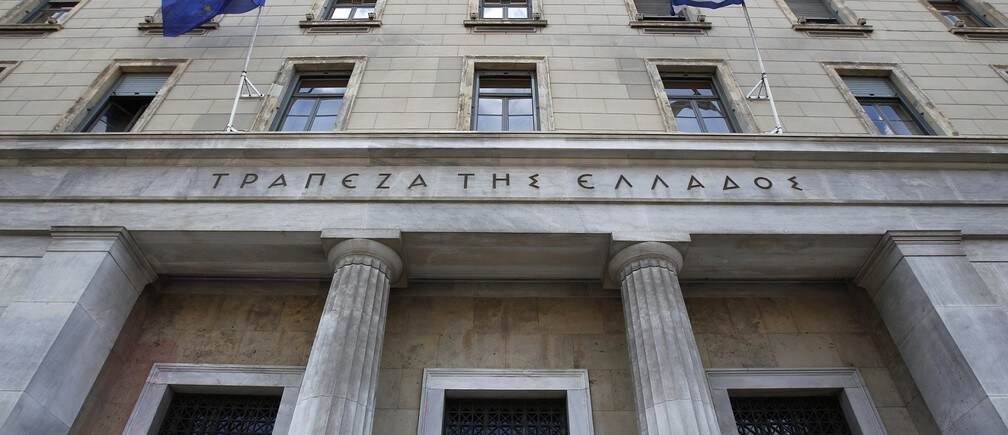
画像:2010年7月20日、アテネのギリシャ銀行の外で掲げられるギリシャ国旗と欧州連合(EU)旗。REUTERS/John kolesidis。




