アベノミクスは、成長とインフレをめぐる最近の後退にもかかわらず、3本の矢すべてを同じように、同時に着実に前進させることで日本を活性化できると、 新著で示しています。これは、円の過度な下落を避け、日本の近隣諸国、地域、そして世界経済に好ましい波及効果をもたらすためにも不可欠です。
遺産:失われた数十年間の構造変化
日本を追っている人々の多くは、次の顕著な統計に馴染みがあるでしょう。2013年、日本の名目GDPは1990年代半ばの水準を約6%下回っていました。この間、3つの重要な構造変化が成長とデフレ脱却に向けた取り組みの足かせとなってきました。
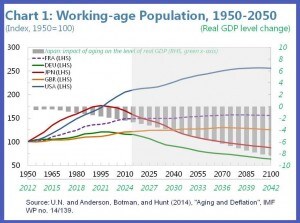
人口の高齢化は、1990年代半ばごろから本格化し、労働投入、地価、総需要を減少させることで成長を下押しし、デフレ圧力の一因となってきました(図表1参照)。従来の税基盤を弱めるとともに、医療や社会保障への政府支出を増加させ、日本の財政問題を深刻化させています。また、「安全資産」への需要を高め、リスク資本を供給して成長を促す金融セクターの能力を制約しました。
生産拠点の海外移転 は当初、企業の債務圧縮に寄与しましたが、近年は国内投資や日本からの輸出を犠牲にして進んでいます(図表2参照)。一方、企業利益の増加分は、ますます現金保有として留保されています。

労働市場の分断。 日本はかつて、特に大企業の男性を対象とした終身雇用モデルで知られていましたが、近年、特に女性や高齢労働者の間で非正規雇用が広がり、劇的な変化が起きています。過度な労働市場の二重構造は、名目賃金全体と生産性の伸びを抑制することで、近年、デフレ脱却への取り組みの妨げとなっています(図表3参照)。

こうした逆風を克服するための過去の政策は、断続的で、概して連携を欠いた実施に加え、状況が改善し始めたまさにその時にアジア金融危機、ドットコム・バブルの崩壊、世界金融危機、2011年の地震と津波など大きなショックが日本を襲ったため、概して成果を上げませんでした。
3本の矢をすべて実施することによる相乗効果
2013年初め、日本はデフレを終わらせ、成長を高め、金融の安定を維持しながら財政の持続可能性を確保するため、包括的かつ協調的な一連の政策に着手しました。いわゆるアベノミクスの3本の矢は、大胆な金融緩和、柔軟な財政政策、野心的な構造改革から成ります。
第 一の矢によってデフレを終わらせれば、政府債務比率が低下し、従来型の金融政策の有効性が回復するでしょう。さらに、アニマルスピリットを再び呼び起こし、生産性の伸びを促す可能性があります。したがって、日本銀行による大胆な金融緩和は、実際のインフレ率と予想インフレ率を押し上げるうえで、引き続き適切かつ不可欠です。
それでも、政策の波及効果は比較的限られているようです。実質金利がマイナスであるにもかかわらず投資は低迷し、円安にもかかわらず輸出は力強さを欠き、より高利回りの資産へのポートフォリオの組み替えも限定的です。インフレ期待の上昇や労働市場の逼迫は、基本給の上昇にゆっくりとしか波及していません。こうした控えめな効果の一因は、先に述べた高齢化、生産の海外委託、労働市場の二重構造による構造的逆風にあり、2%のインフレ目標の達成を後押しするには構造改革が不可欠であることを示しています。
第 二の矢は、政府の財政調整戦略の信頼性に大きく左右されます。これにより、難しい舵取りが求められます。一方では財政政策で景気回復を支える必要がありますが、同時に、巨額で増え続ける債務残高を見失うわけにはいきません。歳入対策と給付制度改革を通じて債務を減少軌道に乗せることを目指す、具体的な中期財政再建策が、このジレンマに対する望ましい解決策です。この計画は債務が返済されるとの確証を与え、下振れリスクが顕在化した場合や構造的な財政措置が講じられる場合に、短期的な景気刺激策をより柔軟に実施できるようにします。
野心的な構造改革という第 三の矢は、アベノミクスの短期的な成功にも、より長期にわたる成功にも極めて重要です。画期的な構造改革は、将来にわたる所得への信頼と期待を高め、短期的にも需要を支えるでしょう。さらに、最近の欧州で見られるように、成長の加速を伴わない財政再建は成功しそうにありません。この点では、女性、高齢労働者、外国人労働者の雇用を増やす大胆な措置が最も必要です。これらは人口高齢化の影響を直接打ち消すからです。
最後に、金融セクターもこの議論に無関係ではありません。改革では、証券化市場の活性化とベンチャーキャピタルの促進に重点を置き、新規事業への資金供給の伸びを加速させるとともに、存続不能な中小企業(SME)の再編や退出を促すべきです。後者について、日本のSMEの参入率と退出率は、先進国平均のおよそ3分の1にとどまっています。そのため、新規企業の参入や健全な企業の拡大が妨げられ、銀行のリスク評価能力も損なわれることで、信用仲介とリスクテイクが阻害されています。
本稿は IMF Directとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報をお届けするために、 週刊ニュースレターにご登録ください。
著者:チャンヨン・リーは、国際通貨基金(IMF)アジア太平洋局長です。
画像:東京・新宿の高層ビル群越しに見える、雪に覆われた富士山。REUTERS/Kimimasa Mayama。




