2013年にアベノミクスが始まって以来、日本は、大規模な中央銀行と政府の景気刺激策を通じて低迷する経済をどのように立て直すかをめぐる経済理論の実験場となってきました。
この政策の目的は4つありました。デフレの終息、成長率の引き上げ、政府債務の持続可能性の確保、そして金融セクターの安定維持です。
安倍晋三首相が活用できる手段は、経済活動を活性化するための政府借入と支出の拡大、長期的に国の財政を持続可能な道筋に乗せるための抜本的な構造改革、そして何より、伝統的にインフレを警戒してきた日本銀行(日銀)を説得し、大規模な資産買い入れ計画と、より高いインフレ目標の設定の両方を通じて金融政策を大幅に緩和させることでした。
評価すべきことに、安倍首相は何十年にもわたる停滞から日本を脱却させようと、これらすべての手段を実行に移すことができました。しかし、最終的に成功するかどうかは、改革がどれほど信頼できると日本国民に受け止められるか、また国民が改革に応じて行動を変えるかどうかにかかっています。
これまでの経過を見てみましょう。
日銀が導入した量的・質的金融緩和(QQE)プログラムは、これまで世界のどこでも見られなかった規模で実施されており、国債の買い入れ額は月50兆円から80兆円(GDPの約1%)に増額されました。
実際、 最近のIMFワーキングペーパー によると、日銀は「2014年末時点で市場の約4分の1を保有していた。しかし、現在のペースが続けば、2016年末までに約40%、2018年末までに約60%近くを保有することになる」。

一定の面では、成果が見られるようです。何年もの停滞を経て、日本経済は息を吹き返す兆しを見せ始めています。前年4月の消費税引き上げを受けて大きく落ち込んだ後、2015年第1四半期の成長率は年率換算で3.9%へと大幅に上方修正されました。これは、2014年第4四半期の1.5%増に続くものです。
一方、国内の総合インフレ期待への影響は、これまでのところ限定的です。当初は上昇したものの、日本のインフレ期待を示す指標は1%前後に収れんしており、日銀の目標である2%を大きく下回っています。
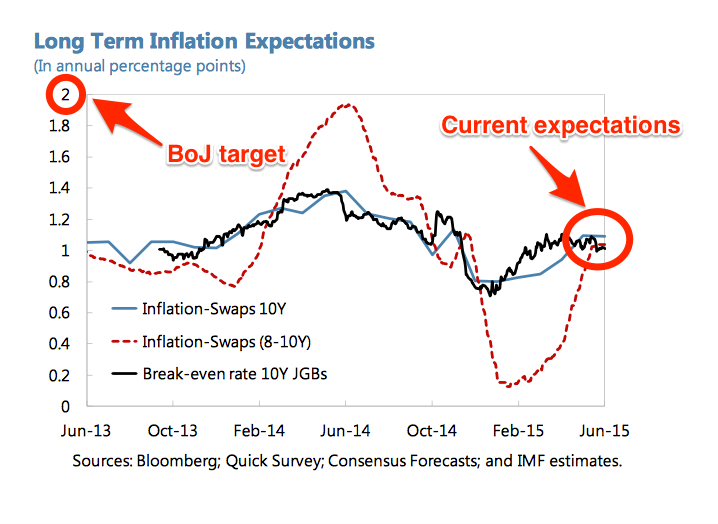
物価上昇への期待を変えることは、日本の消費者が支出を始め、企業が投資し、巨額の政府債務の実質価値が目減りするよう促すうえで、極めて重要と考えられています。
アベノミクスが影響を及ぼしたのは資本コストです。中央銀行による強力な買い入れを受け、日本の金利は大幅に低下しました。しかし、米国や英国の経験と同様に、これによって実体経済への銀行融資が大きく増えたわけではありません。

むしろ、QQEが実体経済に波及する仕組みは、ポートフォリオのリバランスと為替レートの経路に大きく依存しているようです。6月には円が1ドル=125円まで下落し、13年ぶりの安値をつけました。それ以降もその水準付近で推移していますが、円安による競争力の向上に輸出が強く反応するには至っていません。
さらに、中央銀行がアベノミクスの負担をどこまで担い続けられるかには限界があります。特に、資産買い入れのペースが速いため、日本の銀行のバランスシート上にある国債(JGB)の量が急速に減少しています。このペースが続けば、金融セクターの効率的な機能に欠かせない「安全資産」の供給が制約される恐れがあります。
アベノミクス開始前には日本の銀行が保有する総資産の約20%を占めていたJGBは、すでに現在では約15%に減少しています。これが5%台に達し始めると、日本銀行が利用可能な国債をさらに多く吸収するなかで、金融の安定に問題が生じる可能性があります。IMFワーキングペーパーの著者は次のように述べています。
日本のレポ市場とデリバティブ市場の規模を踏まえると、この水準は担保需要を満たすための最低限の量だと考えます。また、他のG7諸国の銀行が保有する国債の範囲の下限に位置し、1980年代以降、日本の銀行が保有してきたJGBの最低水準でもあります。
では、日本の政策当局は打つ手を失ったのでしょうか。答えはノーです。まず、政府はアベノミクスで約束した経済改革の一部(消費税の引き上げなど)に着手しましたが、完了にはほど遠い状況です。
まだ着手していない改革のなかで特に重要なのは、大幅な労働市場改革(より多くの熟練外国人労働者を国内に受け入れるため)と、より柔軟な雇用契約を活用する余地を広げることです。いずれも生産性の向上につながるはずです。
中央銀行は、米連邦準備制度理事会(FRB)がいわゆる「オペレーション・ツイスト」で行ったように、買い入れの対象をより償還期間の長い国債へ移すこともできます。そうすれば、海外の同業機関に比べて株式の保有比率が大幅に低い保険基金や年金基金のポートフォリオ再調整を引き続き促せます。
日銀はJGB以外の資産の買い入れを増やすこともできます。2010年以降、日銀は国内投資家を市場に呼び込み、リスク選好を高めるため、上場投資信託(ETF)を通じて日本株を大規模に買い入れてきました。
現在、日銀が保有するETFの市場価値は約8.6兆円と推定されます。2000年代初頭に取得した銀行株を含めると、日本株全体の価値の約2%に相当します。しかし、この分野への投資をさらに拡大できない決定的な理由はありません。
アベノミクスの終わりは、まだずっと先です。
こちらもご覧ください
アベノミクスは成功するのか?
日本はアジア経済をどう形作るのか?
日本は債務をどう管理しているのか
著者:トマス・ハーストは、雑誌『Pieria』の編集長兼共同創刊者です。以前は世界経済フォーラムでデジタルコンテンツの編集担当を務めていました。
画像:2009年1月2日、東京の皇居で行われた新年の一般参賀で見られた男の子。REUTERS/Kim Kyung-Hoon




