2013年から2017年にかけてのユーロ圏の賃金伸び率は、労働市場の顕著な改善があったにもかかわらず低迷しており、産出とインフレの関係が崩壊したと主張する向きもあった。本コラムでは、ユーロ圏の賃金動向に関する比較分析を示し、フィリップス曲線は依然として有効であり、2013年から2017年の賃金伸び率の弱さの大部分を説明するために用いることができることを明らかにする。その他に役割を果たしたとされる要因には、構成効果、景気循環の改善に対する賃金伸び率の非線形な反応の可能性、そして構造的・制度的要因が含まれる。
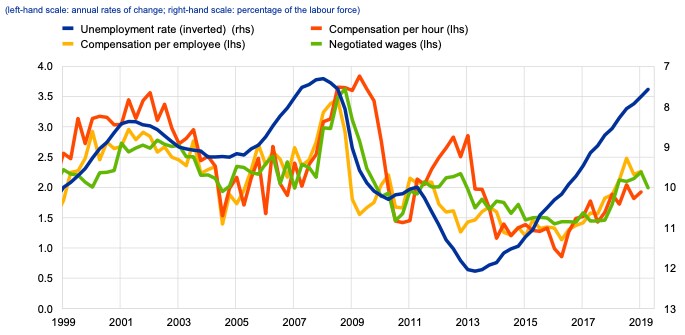
ユーロ圏の労働市場は2013年以降大きく改善した一方、賃金の伸びは最近まで低迷したままであった。2013年第2四半期から2019年第2四半期にかけて、ユーロ圏の失業率は12.1%から7.6%に低下した。この期間に雇用は1,120万人増加し、現在では危機以前よりもはるかに多くの人々が雇用されている。一方、賃金は2013年から2017年にかけてほとんど伸びず、賃金の伸びは最近になってようやく回復している(図1参照)。この観察結果は、名目賃金の伸びをどのように測定または定義しても当てはまる。
図1 景気循環を通じた賃金伸び率の指標
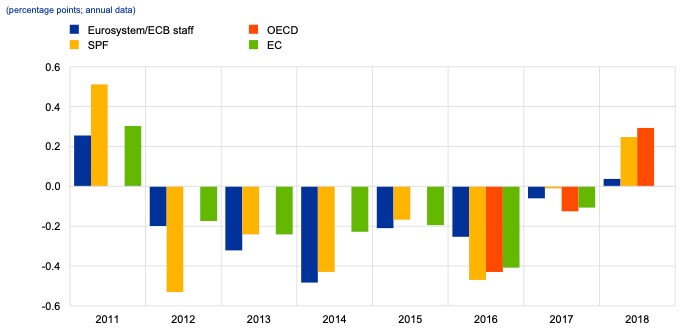
同時に、国際機関や専門家の予測者は、賃金の伸びを持続的かつ大幅に過大予測していた(図2参照)。一方で雇用は予想以上に強く伸びた。このことから、スラックと賃金伸び率の関係が変化したのではないかという懸念が生じた。この時期、賃金の過大予測はユーロ圏およびEU以外の他の法域にも影響を及ぼす広範な現象であった(IMF 2017、2019、OECD 2019、欧州委員会 2019)。
図2 予測者別の1暦年先の賃金予測誤差の比較(秋季予測-パーセンテージポイント、年次データ)
低い賃金伸び率と持続的な過大予測は何によって説明できるのか。Nickel他(2019)で示した我々の研究は、ユーロ圏各国の労働市場の強い国ごとの異質性、および賃金形成過程の背後にある経済的・制度的要因の大きな違いを考慮に入れ、これらの問いに新たな光を当てるものである。
図3 ユーロ圏における直近の賃金伸び率の主要な要因への分解(前年比伸び率で平均からの乖離、パーセンテージポイントの寄与度)
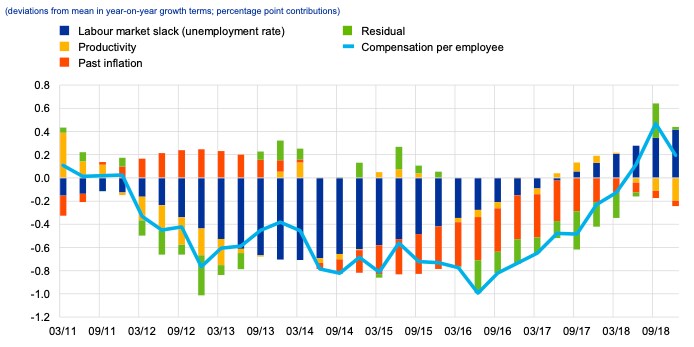
労働市場のスラック、比較的弱い生産性の伸び、そして長期にわたる低インフレの影響が、ユーロ圏の賃金伸び率を抑制してきた。ベンチマークとなるフィリップス曲線の設定に基づき、賃金伸び率を主要な決定要因の寄与度に分解すると、過去数年の賃金伸び率の動向を説明する3つの主要因があり、その重要性は時間とともに変化していることが分かる(図3参照)。第一に、労働市場のスラックは2016年末まで賃金伸び率に大きな負の抑制効果を及ぼしていた一方、最近では労働市場の引き締まりの強まりが賃金を押し上げている。第二に、2016~17年には過去の低インフレが賃金伸び率の低迷の支配的な要因となったが、その抑制効果も徐々に薄れつつある。第三に、2014年から2016年にかけて、また2018年にも、低い生産性の伸びが賃金伸び率の低迷に寄与したが、その度合いは他の2つの要因よりも小さく、特に賃金伸び率が低迷した時期においてそうであった。2016~17年には、賃金伸び率の分解において持続的な負の残差が残っており、これは上述のとおり景気循環要因以外の要因の重要性も浮き彫りにしている。2018年中には、賃金伸び率は平均を上回り、負の残差は消失した。
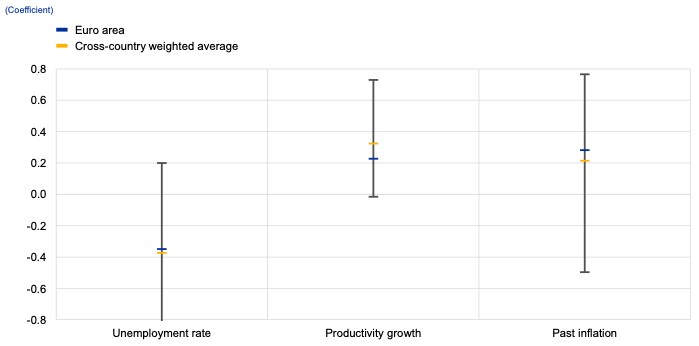
国によってばらつきはあるものの、ほとんどのユーロ圏諸国において、賃金伸び率は労働市場の景気循環上の位置、ならびに生産性および過去のインフレに反応しているように見える。ヘッドライン失業率、後ろ向きのインフレ期待、生産性の伸びを用いた単純なベンチマークのフィリップス曲線の設定に基づき、賃金の決定要因を国別に調べると、国別に推定された係数の平均はユーロ圏の係数と概ね整合的であることが示される(図4参照)。この設定は、Ciccarelli and Osbat(2017)およびBobeica and Sokol(2019)で提案された物価フィリップス曲線と精神的に類似している。
図4 検討対象の賃金決定要因の推定係数(係数)
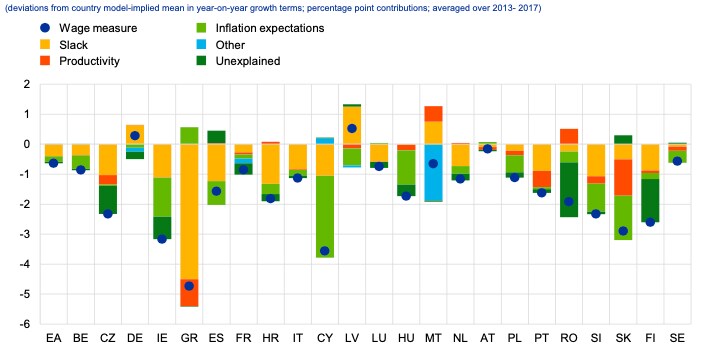
賃金伸び率の各決定要因の相対的重要性は、国によって大きく異なる。ユーロ圏全体のフィリップス曲線の分解は、国ごとの動向を覆い隠している可能性があり、それらは全体レベルでは相殺し合っている可能性がある。この点を踏まえ、図5では、ユーロ圏の低賃金伸び率期間(2013~17年)における、各国の各要因の平均的な相対寄与度に焦点を当てている。大半の国では、労働市場の大きなスラック、低い生産性の伸び、そして平均以下のインフレ(期待)の組み合わせにより、賃金伸び率がサンプル平均を下回った。
図5 2013~17年の期間におけるEU諸国全体の賃金伸び率の主要な要因への分解(前年比伸び率で国別モデルが示す平均からの乖離-パーセンテージポイントの寄与度、2013~2017年の平均)
標準的なフィリップス曲線型のメカニズムだけでは全体像を描くことはできず、特に2016年から2017年にかけて、ユーロ圏全体および一部のユーロ圏諸国において相当規模の残差が残っている。標準的なフィリップス曲線を超える要因として、構成効果(Christodoulopoulou and Kouvavas 2018、Kouvavas他 2019など)、スラックに対する賃金伸び率の反応における非線形性(Bonam他 2018、Byrne and Zekaite 2018など)、さらに潜在的には、デジタル化、グローバル化、高齢化といった構造的要因(後者についてはBodnar 2018、Dossche and Koester 2018を参照)も、ユーロ圏の低賃金伸び率に役割を果たしたことが判明している。
図6 ベンチマークのフィリップス曲線およびユーロシステム/ECBスタッフによる、異なる時点における1年先予測の比較
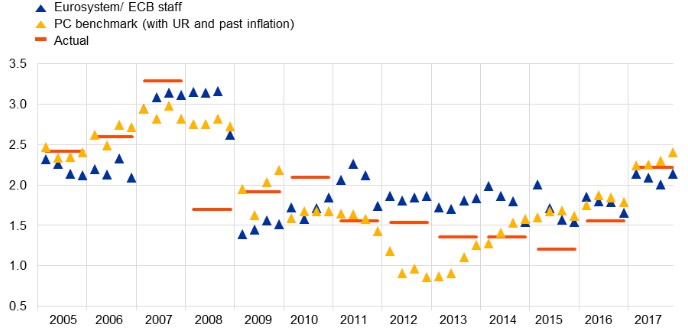
賃金のフィリップス曲線もリアルタイムで信頼できるシグナルを与えるため、賃金予測をクロスチェックする有用なツールとなる。図6は、異なる予測時点における翌年の予測を示している。つまり、2012年第1四半期に示された値は、例えば2012年3月の予測作業による2013年の予測に関連しており、2013年は「低賃金期間」の初年であり、労働市場が改善しているにもかかわらず賃金伸び率が低迷していたことが特徴であった。中期(現在の年と翌年の間の賃金伸び率の予測)については、ベンチマークのフィリップス曲線の設定は、低賃金期間の初期段階である2013/14年の賃金伸び率を過小予測していたであろうし(図6参照)、後半(2015~17年)にはやや過大予測していたであろう。一方、ユーロシステム/ECBスタッフの予測は、低賃金期間のほぼ全体にわたって賃金伸び率を過大予測していた。これは、比較的単純なベンチマークの賃金フィリップス曲線(およびその他のパフォーマンスの良い設定)が、低賃金期間、特にその最初の2年間において、ユーロシステム/ECBスタッフの賃金予測に対する重要なクロスチェックおよびカウンターウェイトとして機能しえたという見方を裏付けている。直近では、中期のユーロシステム/ECBスタッフの予測およびフィリップス曲線の予測の双方が、ユーロ圏の実際の賃金伸び率の結果とおおむね一致している。
今後を見据えると、本研究の結果は、いくつかの論点をさらに検討する動機付けとみなすことができる。これらには、異なる駆動要因の分析をより包括的な枠組みへとよりよく統合する試みが含まれ、それによって様々な要因の相対的役割をより正確に定量化できる可能性がある。また、賃金のフィリップス曲線における非線形性の重要性は、さらに詳細な分析に値する。さらに、賃金から物価への転嫁とその決定要因について、より詳細に調査することも有益と思われる。
著者注:表明された見解は著者個人のものであり、必ずしもECBの見解を反映するものではない。




