世界経済フォーラムの最新 チーフエコノミストの見通し 明るいムードを反映しているが、課題は尽きない。バークレイズ投資銀行の経済調査責任者、クリスチャン・ケラー氏 最近、ラジオ・ダボス・ポッドキャストに参加しました。 新しいOutlookについて詳しく解説します。
「警戒を怠らないこと。」
それは空港小説のタイトルではなく、最新のデータによると、世界経済に関して蔓延している雰囲気である。 チーフエコノミストの見通し。
現状と将来の見通しを3年ごとに測定する報告書によると、調査対象となったチーフエコノミストの半数強が、将来的に「弱体化」する状況が見込まれると回答した。これは、2025年9月に発行された前回版で同様の厳しい将来を予測した72%よりもはるかに少ない割合である。
「世界的な貿易投資パターンの断片化や地政学的緊張の高まりを見ると、かなりネガティブな状況だと考えるでしょう」と、バークレイズ投資銀行の経済調査責任者であるクリスチャン・ケラー氏は述べた。
しかし、金融市場は比較的影響を受けていないように見える。なぜだろうか?
「この大規模なAI投資ブーム」とケラー氏は答えた。 ラジオ・ダボス・ポッドキャストに参加しました 展望報告書の調査結果について議論する。
同氏によれば、この技術がもたらす将来の生産性向上への期待は非常に明るく、経済に重くのしかかる多くのマイナス要因、例えば実際の関税や関税の脅威、そして時に圧倒的に感じられる地政学的な不確実性といったものを凌駕するほどだという。
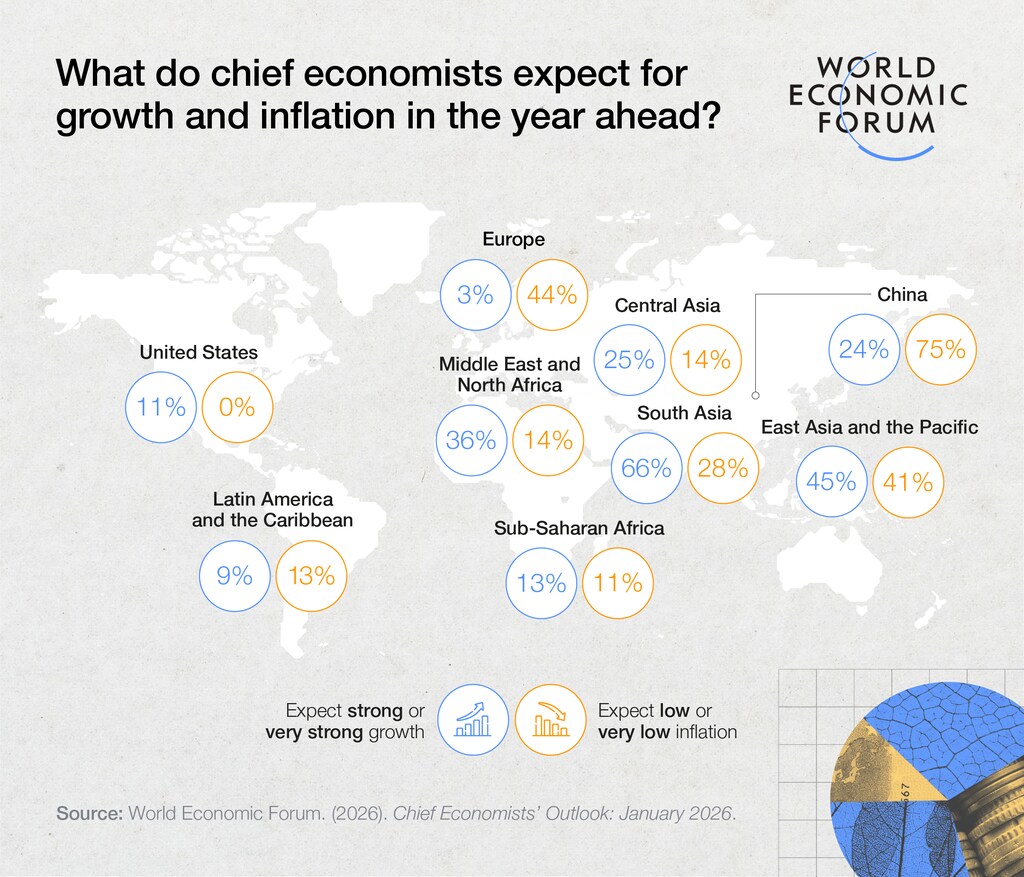
チーフエコノミストの半数以上が、今後1年以内に米国でAIによる生産性の大幅な向上を予測しており、42%が中国でも同様の見通しを示している。南アジアでは同様のシナリオを予測しているのはわずか4分の1だが、2年以内に実現すると見込んでいるのはそれよりやや多い。ヨーロッパでは1年以内に大幅な向上を予測しているのはわずか16%で、3分の1近くが3年以内に実現すると予測している。
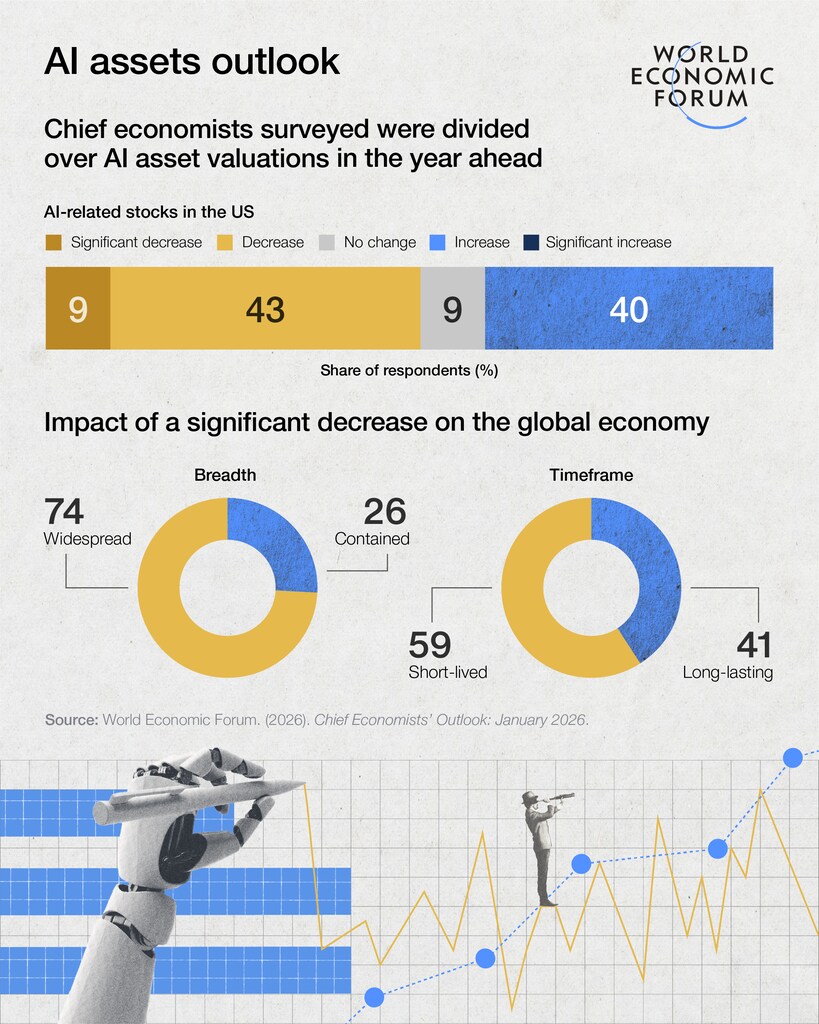
こうした利益は、おそらく代償なしには得られないだろう。チーフエコノミストの72%は、今後数年で関連雇用が減少すると予測している。また、多くの人が投資バブルと見なしているものが崩壊する可能性もある。チーフエコノミストの半数以上は、今後1年間で米国のAI関連株の価値が下落すると予測しており、そのほとんどが世界経済に広範囲にわたるものの、短期間で収束する影響が出ると見込んでいる。
「おそらく誰にでも影響が出るだろう」とケラー氏は述べた。しかし、同氏はさらに、この好景気は銀行や不動産セクターとは概ね切り離されており、資金は真の生産性を生み出す可能性のある実体的なものに投入されていると付け加えた。「だからこそ、たとえバブルだとしても、おそらく良いバブルだろう、と人々は言うのだ。」
「今は過度に楽観的になるのは間違いかもしれない」
世界経済ウォッチャーにとって多くの注意散漫の原因となっている中央銀行の独立性の問題 最近注目を集めている。
どの国においても、通貨供給量の管理を担う人々は、少なくともある程度は、日々の政治の駆け引きから守られている。ケラー氏によれば、それには正当な理由がある。歴史が示すように、独立した中央銀行はインフレ抑制において遥かに優れた成果を上げているからだ。
「世界経済、あるいは消費者、ひいてはすべての人々が、低く安定したインフレからどれほど恩恵を受けてきたかは、時として過小評価されているかもしれない」と彼は述べた。
もう一つ、盛んに議論されているのは関税だが、こうした保護主義的な措置に関する議論は4月にピークを迎えたかもしれない。「経済学者たちはこれを見て、『これはひどいことになるだろう』と言った」とケラー氏は語った。しかし、米国は今のところ多くの人が恐れていたほどにはこれらの措置を実施しておらず、 多くの例外。
また、「フロントランニング」(または「フロントローディング」)も盛んに行われています。これは、後々関税が実施されることを予想して、多くの商品が事前に輸送されたことを意味します。しかし、これは必ずしも永遠に有効とは限りません。「経済学者が事態がすぐに悪化すると予想していたのがおそらく間違っていたのと同じように、今や 過度に楽観的になるのは間違いだとケラー氏は述べた。
一方、 世界経済は適応してきた展望調査の対象となったチーフエコノミストの94%は、今後1年間で二国間貿易協定が増加すると予測しており、69%は地域貿易協定が増加すると見込んでいる。
物事が変化し続けているもう一つの方法は、必ずしも良い方向ではないものの、政府が債務を積み上げ続けていることである。世界的に見ると、公的債務水準は 総経済生産高とほぼ同等。
今回の展望調査で調査対象となったチーフエコノミストのほぼ半数が、新興国におけるソブリン債務危機を「起こりうる」と見ており(「起こりえない」と回答したのはわずか9%)、先進国では31%が「起こりうる」または「非常に起こりうる」と見ています。では、政府は何ができるのでしょうか?
チーフエコノミストの67%は、政府が追求する戦略の少なくとも1つは、インフレによる淘汰効果で債務負担を減らすことである可能性が高い、または非常に高いと答えた。ケラー氏は、「インフレで債務をなくす」のは簡単なプロセスではないと述べた。 金融抑圧 それは、潜在的な買い手にとって債務を魅力的なものにするためだろう。それよりも、新たな成長を促進することに注力する方が良い。
その一方で、巨額の債務負担は各国政府に困難な支出決定を迫る可能性が高い。チーフエコノミストらは、国防費の増加と環境保護支出の減少をほぼ全面的に予測している。
ケラー氏は、最終的に、現在の債務水準は持続不可能だと述べた。
「すべての経済圏でそうとは限らないが、多くの経済圏で、いずれは清算の時が来るだろう」と彼は述べた。


