2008〜2009年の世界金融危機は、世界各地で大規模な政府介入を招いた。これには、大量の流動性供給、経営不振の金融機関の救済、預金保険制度の拡充、政府による不良資産の買い取り、銀行の資本増強、そしてもちろん財政刺激策のパッケージが含まれ、その規模は時に第二次世界大戦以来見られなかったほどであった。
健全な公的財政の伝統的な守り手であるIMF(国際通貨基金)でさえ、財政緩和を強く支持し、 と主張し、 専務理事を通じて、「現代経済史において財政政策と財政刺激策を用いるべき時があったとすれば、それは今である」と述べ、「債務の持続可能性に余力があり、インフレ率が低く、インフレの再発の恐れがないあらゆる国で、この取り組みを行わなければならない」とした。
危機への対応が特定の国で適切に設計されていたかどうかについては議論の余地があるものの、1930年代型の恐慌と予測不能な世界経済への影響を防ぐには、多方面にわたる迅速な国際的行動が必要だったことは、広く合意されているようである。その後の数年間で、特に先進国において公的債務残高が急速に増加した。例えばスペインでは、債務残高はGDP比で2007年の37%未満( マーストリヒト基準の範囲内に十分収まる水準)から、2014年にはGDP比約100%へと上昇し、その数値は IMFの推計による。

実際、多くの国で公的債務残高は今日、第二次世界大戦末期以来の水準にある。しかし、こうした財政の動きがあるにもかかわらず、欧州を中心に、また米国やその他のOECD加盟国でも、経済成長の弱さや高水準の失業の影響を緩和するため、財政緩和を継続することの是非をめぐる激しい議論が生じるのを防ぐことはできなかった。当初は主に学術的な議論であったこれらの論争は、近年激化し、一部の国では政治的な余波をもたらしている。最近フランスで起きたように、辞任した閣僚が「緊縮財政」の制約に反対を唱えている。
私は、この議論は大部分が誤ったものだと主張したい。多くの国々は、低迷する成長率を活性化させることを期待して長期にわたる財政拡大に乗り出す余裕が実際にはないという意味においてである。他の構造改革や制度改革に支えられた何らかの財政健全化が、今後数年における唯一実行可能な道かもしれない。以下に、この主張を支持する3つの論拠を挙げる。
財政余地の縮小。 緊縮財政の厳しさに「苦しんで」いる多くの国々は、今後数年間にわたり 厳しい財政の現実 に直面している。一例を挙げると、2013年のスペインは、GDP比20%を超える資金調達需要の総額を抱えていた。そのうち約3分の2は満期を迎える公的債務の借り換えによるもので、残りは持続的な財政赤字によるものであった。したがって財政当局は、年間ベースで約3,000億ドルに上る規模の資金を債券市場から調達する必要があった(今年の資金調達額もおおむね同水準である)。この程度の資金調達は、投資家が強気で消費者の信頼が厚い成長するグローバル経済の下では対応可能でありうる。しかし、投資家が債務負担は持続不可能だと判断すれば、大きなリスクとなる。その場合、金利は(時に驚くべき速さで)上昇し、政府が合理的なコストで資金調達する能力は突如として消失する。債務残高が高い場合、財政運営の余地は国際債券市場の動向に制約される。緊縮財政に反対の論陣を張ること自体は問題ないが、その過程で市場の信認を失わないと当局が確信できる場合に限られる。債務残高がGDP比100%前後で推移している現状では、その確信は到底持てない。政府は財政刺激策に制約を受けるだけでなく、債務残高の増加に伴い、支出のますます大きな割合を債務返済に充てざるを得なくなり、競争力を高める教育、インフラ、保健医療などへの支出が制限される。さらに、市場の虜になっていないということは、政策立案者が変化する外部環境に受け身で対応するのではなく、改革に積極的に取り組めることを意味する。
中期的な圧力。一つの考え方として、今は債務水準をそれほど過度に心配する必要はないという主張がある。例えば英国と米国では、第二次世界大戦終結時の債務水準はGDP比100%を大きく上回っていた(英国ではその差がかなり大きかった)。比較的適切な財政運営、ある程度のインフレ、そして経済成長が組み合わさった結果、これらの水準は1970年代半ばまでに大幅に低下した。この議論の問題点は、戦後の数十年間は生産年齢人口が大幅に増加する、極めて有利な人口動態にあったことである。今日の問題はその逆で、高齢化である。年金、医療、その他の社会保障給付の費用は、今後数十年にわたり急速に増加すると予測されている。例えば米国では、1946年から1964年の間に7,800万人が生まれ(「ベビーブーマー」)、この世代は2011年に退職し始めた。そしてこれは豊かな先進工業国だけの問題ではない。中国、ロシア、ポーランド、インドネシア、トルコ、メキシコなど、いくつか挙げるだけでも、それぞれ独自の高齢化した人口を抱えている。したがって、今後数年・数十年の間、1940年代後半や1950年代には存在しなかった財政圧力が生じ、予算負担を大きく増やし、政府が単に「債務から成長で抜け出す」能力を侵食するだろう。
不安定な金融市場。 信頼できる経済学者(ノーベル賞受賞者さえいる)は、世界の金融システムは本質的に不安定であり、前回の危機を引き起こした要因とは無関係の濫用、不正行為、その他の要因により、将来も暴落しないという保証はないと主張している。 Robert Shiller (2009)は、金融市場の代表的な観察者であり、米国の不動産バブルについて繰り返し警告を発してきた人物だが、「政府による均衡化なしに放置された資本主義経済は、本質的に不安定である」と考えている。したがって、2008年にリーマン破綻に続いて私たちが目にしたことや、その変形したものに、再び直面しない保証はない。悪夢のようなシナリオとなるのは、2008〜2009年に実施されたような様々な介入を通じて政府が経済恐慌を防ぐ能力が、自国の財政の健全性に大きく依存するという点である。これが欠ければ、残るのは1980年代の中南米のシナリオ、すなわち債務不履行と、極めて高いインフレの可能性である。ただし今回は、その影響は世界的なものとなり、極めて大きな不安定化をもたらすだろう。ここで言いたいのは、別の金融危機が、2008年以降に見たのとまったく同じ種類の予算への圧力をかけうるが、今回は債務水準の出発点がはるかに悪化しているということである。
予算規則を緩和し、財政赤字と債務水準の上昇を容認しさえすれば、債務の多い国々が切実に必要としている、痛みを伴い長らく先送りされてきた改革の必要性がなくなる、と考えるのは誤りである。G7の一員であり、世界有数の経済大国の一つであるフランスは、過去40年間、良い時も悪い時も、保守政権の下でも左派政権の下でも、中断することなく財政赤字を計上し続けている。その過程で公的債務は4倍以上に膨らみ、1980年のGDP比21%未満から、2014年には約97%に達した。弱い経済成長の下で、解決策はまたしても財政緩和の新たな局面にあると論じるのは、停滞の原因を根本から誤診することである。債務問題の解決に不可欠な持続的な経済回復は、長年にわたり競争力を損ない潜在成長率を引き下げてきた供給側の障壁を取り除く改革を政府が実施して初めて実現する。むしろ、世界金融危機が示したのは、改革の先送りに伴う高いコストである。
以下との協力により掲載: 世界銀行の「Future Development Blog」
執筆者:Augusto Lopez-Claros は、世界銀行の Global Indicators and Analysis 部門のディレクターである。
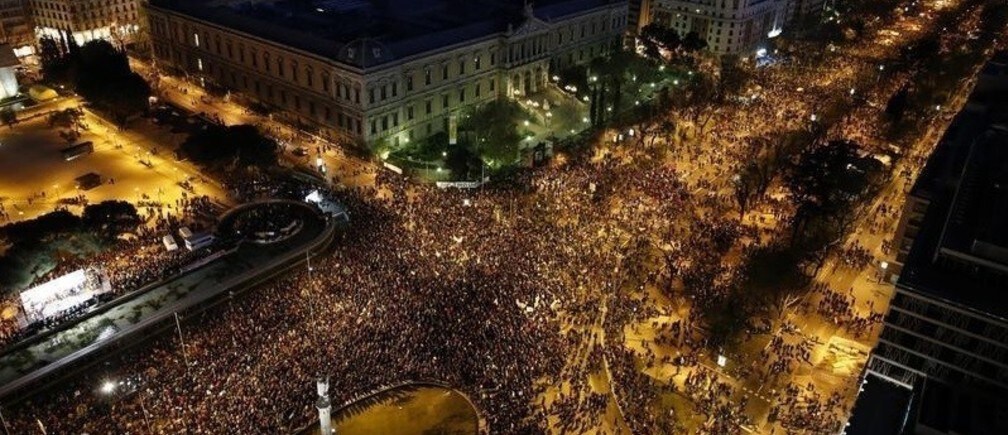
画像:2014年3月22日、マドリードで主催者が「尊厳の行進(Marches of Dignity)」と名付けたデモに参加する反緊縮派のデモ参加者が、Colon広場に集まっている。REUTERS/Paul Hanna。




