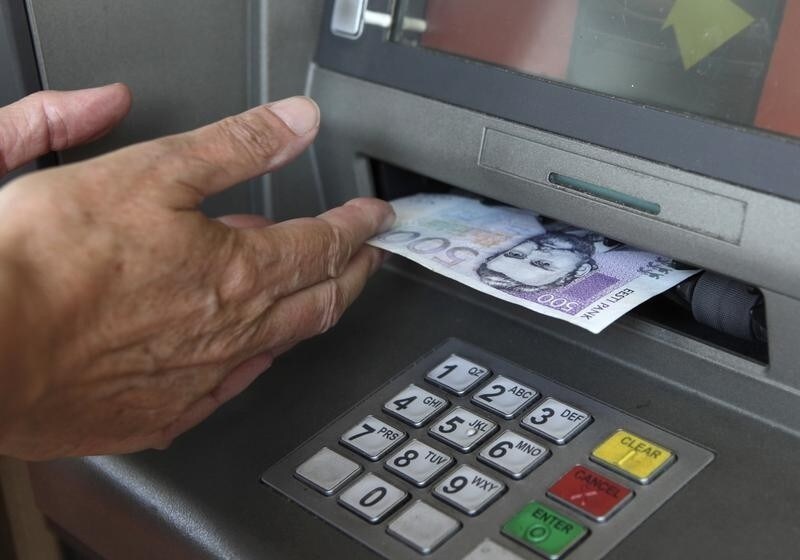
1967年6月27日、英国のテレビスター、レグ・ヴァーニーが、ロンドンのバークレイズ銀行支店で世界で初めて現金自動預払機を利用した。
世界中で現在300万台を超えるATMが現金を引き出せるようになった今、初めての引き出しがどれほど目新しく、革命的に感じられたかを想像するのは難しい。
こうした機械はその後、多くの人があって当たり前と思うものになった。2015年には、30億件近くの引き出しが英国だけで行われた。英国では、ATM1台当たりの1日の平均引出額は7,576ポンドで、2014年から約100ポンド増加した。
しかし、ATMの台数が増え続け、利用する人も増えている一方で、利用頻度は下がっている。同時に、非接触型カードやモバイル決済など、ほかの支払い方法が普及するにつれて、現金取引の件数も減少している。カードや携帯電話をかざすだけで済むのに、財布の中を探って残りわずかな小銭を見つける必要があるだろうか。
とはいえ、モバイル決済は、現金のない社会へ向かう数多くの段階のうち、最初の一歩にすぎないのかもしれない。
カードが主流
Cap GeminiとBNP Paribasによる「World Payments Report 2016」は、2015年に世界の非現金取引件数が10%増加し、4,263億件に達したと推計している。こうした取引の3分の1弱を米国が占め、欧州、アジアが続く。
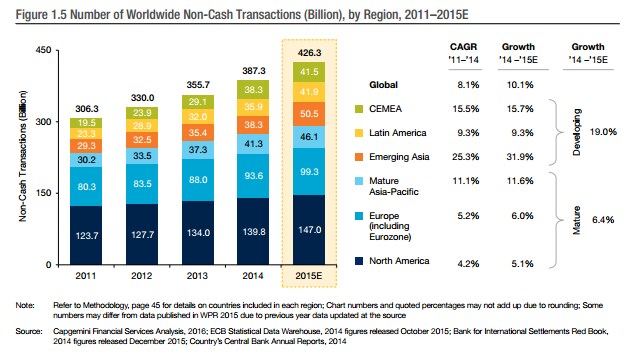
現時点では、カード決済が非現金決済の最大の割合を占めている。非現金決済の方法としてはデビットカードが最多で、クレジットカードの取引件数も伸びているものの、そのペースはやや遅い。
では、次に来るのは何だろう?
タッチして支払う
その一つとして、タッチ決済を利用する人が増えている。スマート・ペイメント協会によると、VisaとMastercardはそれぞれ、2015年から2016年にかけて欧州全域で、カード会員による非接触型取引が約10億件あったと報告しており、非接触型決済は合計20億件を超えた。東欧では非接触型取引が特に好まれており、スペインも同様だ。また英国は、世界で最も非接触型決済への対応が進んだ国の一つとなっている。
モバイル決済の人気が上昇
同時に、世界のリテール銀行の顧客の3分の1が、少なくとも週に1回、銀行取引や決済にモバイル端末を使うようになっている。Apple PayやGoogleのAndroid Payによって、こうした利用はさらに簡単になった。また、セキュリティー層ももう一つ追加された。指紋認証と本人確認を利用する仕組みだ。
近距離無線通信(NFC)を使った決済に加え、Bluetoothビーコンなどの新技術も登場しており、携帯電話を使った非接触型決済が可能になる。
より幅広い機能を備えたモバイルウォレットには、AppleのiPhoneに搭載されている「Wallet」アプリのように、クレジットカードのほか、イベントの電子チケット、搭乗券、電子ギフトカード、ポイントカードを保存できる。
すべては手のひらの静脈に
手のひらの静脈を認識する技術も、普及しつつある決済方法の一つで、アジアをはじめ世界各地のATMですでに使われている。
2014年、スウェーデンの大学から独立したスタートアップ企業、Quixterは、決済カードやNFC対応の携帯電話を持ち歩かなくても支払いができる、手のひらをスキャンするシステムを開発した。当時Quixterは、利用者が4,000人に達し、25万件の決済を処理したと発表していた。
顔で支払う
最近では、NECと住友銀行が日本で、顔認証を使った決済の実証実験を行っている。NECの生体認証技術により、利用者は小売店やレストランなど、通常カードが使える場所で支払いができる。この技術は、小売店やレストランに設置されたカメラで撮影した画像を、事前登録された顔画像と照合する仕組みだ。
現金のない社会の到来
現金のない社会への移行は避けられないように見えるが、実現に熱心な国もあれば、そうでない国もある。インドでは政府が最近、詐欺を減らし、モディ首相が掲げる現金のない社会という構想を推し進めるため、500ルピー紙幣と1,000ルピー紙幣を突然廃止した。ガーディアン紙は、高額紙幣を交換しようとする人々がインドの銀行の外に長い列を作っていると報じた。その結果起きた現金危機は、人々が貴重な紙幣をため込むなか、国内の数百万の小規模商店主に影響を及ぼしている。





