私たちは格差の時代に生きている。所得と資産の格差拡大の原因と結果は、現代を特徴づける議論となっている。近年の研究により、米国の所得格差または資産格差の推移の記録は大きく進展した(Piketty and Saez 2003、Kopczuk et al. 2010、Saez and Zucman 2016)。しかし、所得と資産の同時分布が長期にわたってどのように変化したかについては、依然としてほとんど分かっていない。
新たな論文で私たちは、1949年以降の米国における所得と資産の同時分布を追跡できる、他に類を見ない新しいデータセットを活用する(Kuhn et al. 2018)。このデータセットは、戦後米国の歴史の70年間にわたる全人口を網羅した世帯レベルの情報に基づいている。
ミシガン大学の調査研究センターに属する経済行動プログラムが1948年から1977年に実施した、消費者金融調査(SCF)の過去の調査回を発掘した。次に、この過去の調査データを、連邦準備制度が1983年に再設計した現行の消費者金融調査と連結した。格差研究のためのこの新たな資料を、歴史的消費者金融調査(HSCF)と呼ぶ。
この調査は、所得税記録や社会保障記録に基づく長期的な格差研究用の既存データセットを補完するとともに、重要な点でそれらを超えるものでもある。特筆すべきは、現行の消費者金融調査と同様の包括的な貸借対照表情報に加え、詳細な人口統計情報を含む点だ。これにより、人種間格差の長期的な動向など、これまで研究が及ばなかった格差の側面を分析できる。
所得と資産の異なる推移
この新たな研究の中心的な発見は、資産分布に沿ってポートフォリオに体系的な違いがあることだ。富裕世帯のポートフォリオは企業株式と非企業株式が中心である一方、典型的な中間層世帯のポートフォリオは住宅用不動産に大きく集中し、同時に多額の借入を伴っている。こうしたポートフォリオの違いは、長期にわたって非常に持続的である。
このパターンがもたらす重要な帰結は、資産価格の相対的な変動が資産分布に大きな変化を引き起こし、長期にわたって所得格差と資産格差の推移を乖離させうることだ。たとえば、資産価格の上昇は、所得の伸び悩みや貯蓄率の低下が資産形成に及ぼす影響を和らげる可能性がある。
金融危機前の40年間は、その顕著な例だった。中間層は所得面で上位10%に急速に後れを取ったが、住宅資産の大幅な増加のおかげで、おおむね資産のシェアを維持した。図1は、1970年代以降の資産分布の各グループについて、所得と資産の伸びを比較している。
図1資産分布全体における所得(上)と資産(下)の伸び
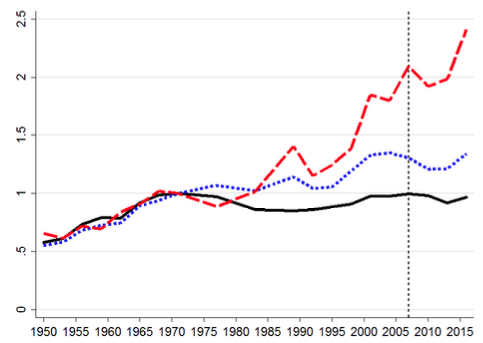

注:所得(上)と資産(下)の伸びを、資産額別の各グループについて示す。すべての時系列は1971年を1として指数化している。実線は下位50%、短い破線は中間層(50~90%)、長い破線は上位10%の伸び率を示す。
図1によると、上位10%の所得は1971年以降2倍以上に増えた一方、中間層世帯(50~90パーセンタイル)の所得の伸びは40%未満で、下位50%の世帯の所得は実質ベースで停滞した。先行研究と同様に、歴史的消費者金融調査のデータは、所得が上位に集中する傾向が強まっていることを裏付けている(Piketty and Saez 2003、Kopczuk et al. 2010)。
しかし、資産については様相が異なる。下位50%の資産は、所得がまったく伸びなかったにもかかわらず、1971年から2007年の間に倍増した。中間層(50~90%)と上位10%の資産はほぼ同じペースで増え、2.5倍になった。その結果、資産分布の下位90%で資産所得比率が最も大きく上昇した。
住宅価格、中間層の資産、そして不満
世界金融危機前の中間層および下位中間層の資産増加は、その大部分が価格効果によるものだった。1971年から2007年にかけて、下位50%の資産は、資産価格の変動だけで97%増加したと推計される。つまり、貯蓄をまったくせずに資産がほぼ倍増したことになる。
言い換えれば、1971~2007年の下位50%の資産増加は、ほぼすべて資産価格の上昇によるものだった。また、分布の上位半分も、資産価格の上昇により約60%の資産増加を記録した。政治経済の観点からは、中間層と下位中間層のこうした大幅な資産増加が、所得停滞への不満をしばらく和らげた可能性も考えられる。
2008年の危機で住宅価格が暴落すると、中間層は同じ借入を伴うポートフォリオ構成によって大幅な資産損失を被った一方、株式市場の急速な回復が上位層の資産を押し上げた。住宅価格は2007年以降急落し、近年になっても回復は緩やかだった。2016年時点でも、2007年のピークを10%下回っていた。下位50%は、主に住宅価格の下落によって、2007年の水準から資産の15%を失った。
対照的に、株式市場の高騰から最も恩恵を受けたのは上位10%であり、住宅用不動産価格の下落による影響も比較的小さかった。分布の下位層と中間層の大幅な資産損失に、上位層の資産増加が重なった結果、戦後の米国史上最大の資産格差の急拡大が生じた。危機後に資産格差が急上昇したことで、近年、格差が急速に拡大しているという認識が強まった可能性もある。
人種間の資産格差
米国では、世帯の経済状況を分ける重要な要因の一つが人種である。たとえば、Bayer and Charles(2017)は、就労年齢の黒人男性と白人男性の間に、所得の持続的な差があることを示している。歴史的消費者金融調査のデータは、人種間の資産格差が長期的にどのように推移したかを新たな視点から明らかにする。それは、長期データが入手できなかったため、これまで未解明の領域だった。
図2は、黒人世帯と白人世帯の所得および資産の伸びに関する主要な傾向を示す。図では、黒人世帯の所得または資産が時間とともにより大きく増加すれば、人種間格差の縮小として表れる。黒人世帯と白人世帯の系列が歩調を合わせて推移すれば、人種間格差が持続していることを示す。図は、黒人と白人の米国人の間に格差が持続し、いくつかの点では拡大していることを示している。
今日の所得格差は、公民権運動以前の時代と同じほど大きい。1950年、白人世帯の所得中央値は黒人世帯の所得中央値のおよそ2倍だった。2016年になっても、黒人世帯の所得は白人世帯の半分にすぎない。人種間の資産格差はさらに大きく、1950年代や1960年代と同程度のままだ。黒人世帯の資産中央値は、白人世帯の資産中央値の15%を一貫して下回っている。全体として、状況は厳しい。70年間で、黒人と白人の所得格差を縮める進展はほとんどなかったことを、私たちは明らかにした。人種間の資産格差も同様に根強く、戦後米国の厳然たる現実である。典型的な黒人世帯は、白人世帯の80%よりも資産が少ない状態にある。
図2黒人世帯と白人世帯の所得(上)と資産(下)の伸び

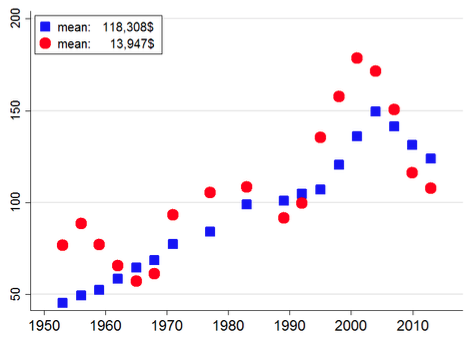
注:各パネルは、黒人世帯と白人世帯の所得中央値と資産中央値の推移を示す。隣接する3つの観測値について移動平均を示している。赤い四角は白人世帯の世帯主、青い点は黒人世帯の世帯主を表す。1983~1989年の所得と資産の平均水準(2016年ドル)は凡例に示す。
結論
私たちの研究の重要な発見は、資産価格の動向が戦後米国における資産格差の推移を左右する主要因だったことだ。しかし、これまでほとんど注目されてこなかった。世帯のポートフォリオの構成や借入の程度が資産分布に沿って体系的に異なるため、資産価格の変化が資産分布を変動させる。
重要な帰結として、株価や住宅価格の変化は、分布の上位層と中間層に異なる影響を及ぼす。住宅ブームは、借入を伴うポートフォリオを持つ中間層世帯に大幅な資産増加をもたらし、他の条件が同じなら資産格差を縮小させる傾向がある。株式市場の好況は、上場・非上場企業の株式がポートフォリオの中心であるため、主に資産分布の上位層の資産を押し上げる。
こうしたポートフォリオの異質性により、住宅市場と株式市場が資産分布の形成をめぐって競い合うことになる。戦後米国史の長期にわたる期間で、こうしたポートフォリオの評価額の変動が、資産分布を変える主な要因となってきた。




