先週アルゼンチンにいたとき、高インフレの破壊的な力をあらためて思い知らされた。アルゼンチンの年間インフレ率は現在約20%で、昨年の推定約40%から低下している。中央銀行は、3年後に5%を達成することを目標に、経済をディスインフレの道筋にとどめようと苦闘している。
アルゼンチンのインフレ率は、過去にははるかに高かった。1975年から1990年までの15年間、年間インフレ率は平均で驚くべき300%に達した。つまり、平均すると数か月ごとに物価水準が2倍になっていた。1989年には年間率が爆発的な1,000%超に上昇し、その後ようやくインフレが抑えられた。
実際、インフレはほぼ完全に消え去った。1990年代半ば、アルゼンチンを訪れたときには、インフレはほとんどなかったことを覚えている。当時、アルゼンチン・ペソは米ドルにペッグされ、ブエノスアイレスの街中での日常的な取引には、両通貨が同じように使われていた。
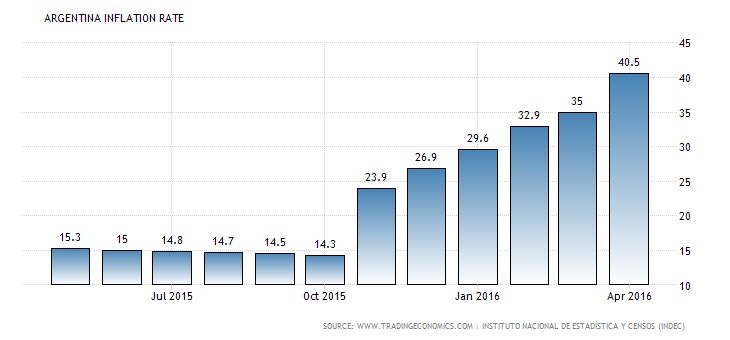
しかしその後、ペソのドルペッグが崩壊し、ドル建て契約が市場実勢からかけ離れた為替レートでペソ建て契約に強制的に転換されたことで、インフレは急上昇した。2003年までに年間率は40%に上昇した。その後数年間は10%まで低下したが、ネストル・キルチネル大統領と、その妻で後継者のクリスティーナ・フェルナンデス・デ・キルチネル大統領の在任中に再び上昇し、25%に達した。2016年にはついに40%へと再上昇した。それまで実際のインフレ率を覆い隠すために使われていた、価格を歪める補助金が撤廃されたことが要因だった。
近年の高いインフレ率と、過去にはさらに高い水準だったという人々の記憶が、アルゼンチン経済に深刻な打撃を与えている。
高インフレを補うために市場金利が上昇するため、政府でさえ、短期間ペソを借り入れるのに現在は約25%の金利を支払わなければならない。インフレが急上昇すれば債券や融資の価値が損なわれるため、貸し手は固定金利で長期の信用を供与したがらない。
インフレが急上昇すれば利払いが大幅に増えるため、家計や企業は短期融資や変動金利融資で長期投資を賄うことに消極的だ。実際、アルゼンチンでは高く変動の大きいインフレの歴史によって国内の住宅ローン市場が崩壊し、家計が住宅ローンを利用して住宅を購入することが不可能になっている。企業も借り入れに慎重だ。過去のインフレ上昇、ひいては金利上昇によって、経営状態は健全だった企業が倒産に追い込まれたことを覚えているからだ。
高く予測困難なインフレは、生命保険業界も壊滅させた。将来保険金が支払われる時点でペソがいくらの価値を持つのか誰にも分からないのに、今日のペソで保険に加入する人がいるだろうか。
経済学者は、住宅ローンや保険契約などの支払いを物価水準に連動させ、当時のインフレ率に応じて調整すればよいと提案するかもしれない。しかし、インフレ率が急速に変化しているときには、その時点の率がいくらなのかさえ把握しにくい。
前政権は、専門家が実際の物価上昇率を大幅に下回ると認めていたインフレ推計値を公表し、国民を欺こうとした。あるアルゼンチン人の友人によれば、政府はインフレを正確に測ろうとした統計担当者を解雇し、人為的に低い数値を出す政治的な支持者に置き換えたという。彼の言葉を借りれば、彼らは「政府統計を技術的な問題から創造芸術へと変えた」のだ。
政府がアルゼンチン人にペソをドルに両替して国外に持ち出すことを認めていた時期には、金融資産を持つ人々は資金を米国の投資に移した。アルゼンチンの投資資産は、アルゼンチン国内より米国に多くあると聞いている。
こうした資金流出の結果、アルゼンチンでは投資が低迷し、生産性と成長が抑えられている。アルゼンチンの総資本形成はGDPのわずか17%で、チリとメキシコの23%と比べて低い。
マウリシオ・マクリ大統領の新政権はインフレを抑え、物価の安定を実現する決意を固めているが、それには政治的な代償が伴う。金融引き締めと高金利は需要を落ち込ませ、実質GDPを減少させてきた。同時に、国民にはインフレ率が20%から15%に下がったことを実感できない。したがって政府は、長期的な経済的利益を得るために、短期的な政治的代償を払わなければならない。
アルゼンチンの経験は、他国にとって重要な教訓を2つ含んでいる。第一に、物価の安定は脆弱であり、インフレ率は急速に上昇しうる。第二に、高インフレは人々の記憶に残り、長期にわたって悪影響を及ぼす。物価の安定を実現することは重要だが、低いインフレ率を目標に金融政策を継続的に運営し、それを維持することも同じくらい重要である。




