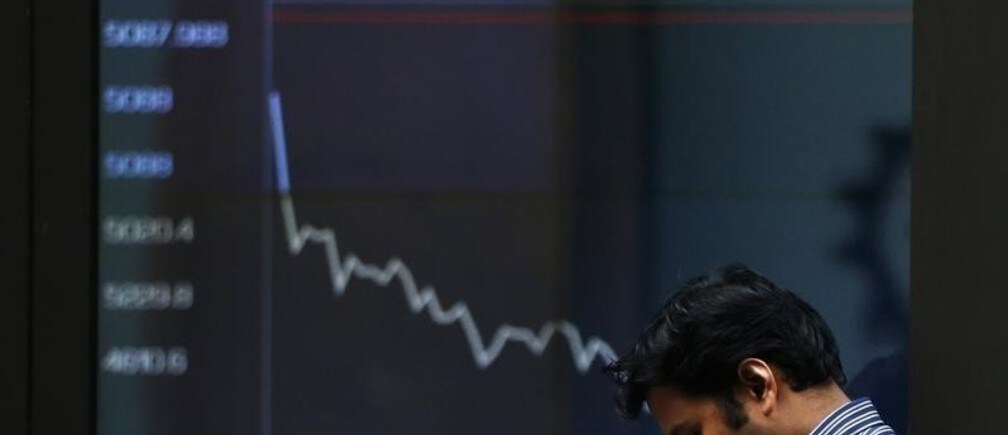
世界の金融市場で2カ月間の変動が続いた後、米国の主要株価指数は高値を回復した。しかし、債券市場と新興経済国は依然として深刻な影響を受けている。現在、先進国の主要中央銀行は量的緩和(QE)プログラムの「テーパリング(縮小)」に向けて準備を進めており、世界は今後数年にわたり、さらなる金融市場の混乱に備える必要がある。
実際、米連邦準備制度理事会(FRB)のベン・バーナンキ議長が5月に、米国経済が改善を続けるならば、FRBは証券購入のペースを減速させ始めると示唆しただけで、市場では短期間ながら大きな金融市場の売りが起きた。FRBは、この発言がバーナンキ議長のメッセージに対する誤解に基づくものと考えているようで、世界の市場の懸念を和らげるために、FRB当局者はその意図を明確にしようと、さまざまなたとえ話を用いてきた。
例えば、バーナンキ議長は、FRBの計画は、車が加速する際にブレーキを踏むのではなく、アクセルペダルの圧力を緩める運転手に似ていると説明した。他の当局者は、自分たちの任務を飛行機を「静かに」着陸させることにたとえている(つまり、エンジンの出力を落とし、地面に向かって安定して滑空させることだ)。さらに、ニコチンパッチの助けを借りて禁煙している、と例える人たちもいる。
残念ながら、FRBの現在の苦境は、虎の背中に乗っている状態により近い。FRBや他の中央銀行が、食べられることなくQEプログラムから「降りる」ことは困難になるだろう。
世界金融危機の余波の中で主要中央銀行が導入した非伝統的な金融政策は、金融市場の安定化、銀行への必要な流動性の供給、そして経済全体の回復の支援において、間違いなく重要な役割を果たした。しかし、これらの政策は膨大な量の金融資産を中央銀行のバランスシートに移すことを伴うため、特定の資産クラスのリスクプレミアムを抑制することで、金融市場に大きなゆがみも生み出した。これにより、投資家のポートフォリオ内で資産の配分の歪みが生じ、また商業銀行の間にモラルハザードが生まれた。
中央銀行が証券購入を縮小し始め、最終的に保有資産を市場に売却し戻すと、金融市場は必然的にリスクを再評価し、投資家のポートフォリオを再調整することになる。その時点で、銀行、投資家、経済がこのような調整に耐えられるほど力強く回復していること、そして中央銀行がQEからの円滑な出口を実現できることが望まれる。
しかし、最近の金融市場の混乱により、楽観視することがますます難しくなっている。米国の株価は回復したものの、債券利回りは依然として高水準にある。例えば、米10年物国債の利回りは約100ベーシスポイント急上昇し、2011年後半以来の最高水準に達した。これにより、債券市場の銀行や他の投資家は巨額の損失を被り、同時に政府の債務償還コストも上昇した。
わずか2カ月で、市場はFRBの長期金利を抑制するための取り組み、すなわち期限を定めない「QE3」を事実上無効化した。これは、QEがどれほどの量であっても、中央銀行がその金利を精密に管理することはできないことを改めて示している。資本市場の期待が変化すると、中央銀行のバランスシート上の証券の量にかかわらず、長期金利は急速に上昇しうる。
同様に、中央銀行はQEを通じて生み出された過剰な流動性がどうなるかを管理することはできない。この事実は、新興経済国におけるQEの波及効果に明確に表れている。2008年、最初のQEラウンドは資本の流れを新興市場や一次産品から先進市場へと向かわせた。2010年にはQE2によって資本は逆方向に流れた。そして2012年後半に開始されたQE3は、これまでのところ、新興経済国から米国へと流動性を向け直している。
さらに、QEからの早期撤退の可能性に対する期待は、先進国よりも新興市場においてはるかに大きな損失をもたらしてきた。新興市場の株価は5月以降約20%急落し、その後もほとんど回復していない。同期間において、債券利回りの格差で測定されるリスクプレミアムは平均30%上昇し、一部のアフリカ諸国では最大60%も急上昇した。このような大幅な上昇は、これらの国々の借り入れ能力を著しく損なっている。
ブラジルやインドのように比較的高い流動性を持つ新興市場も、大規模な資本フローの逆転の標的となり、自国通貨の急激な下落を伴った。中国が6月下旬に経験した銀行間融資の不足は、中国国内の銀行システムの問題に起因していたが、世界の金融市場の混乱によって悪化した。このような波及効果は、経済成長の鈍化や政策運営の余地の狭まりといった差し迫った課題に新興経済国が取り組む努力を深刻に損なう可能性があり、一部の国では双子の赤字と高インフレによって事態が一層悪化している。
最近の市場の混乱は、QEという虎から降りるという差し迫った取り組みに伴うリスクについて、世界の政策立案者に対し、鮮明かつタイムリーな警鐘を鳴らした。対策が講じられなければ、主要中央銀行が前回の危機から脱するために進めた政策が、世界経済をジャングルへと引き戻しかねない。
ここで表明された意見は著者個人のものであり、必ずしも世界経済フォーラムの見解を反映するものではない。本記事は Project Syndicateとの共同制作により掲載された。
著者:Pingfan Hong(ピンファン・ホン)は、国際連合経済社会局の世界経済モニタリングユニット責任者である。
画像:シドニーのオーストラリア証券取引所ビルの前を歩く会社員(REUTERS/Daniel Munoz)




