金融報道では、中央銀行の動向が一般的に注目されている。Bloomberg、the Financial Times、the Guardian、Business Insider、The Economistなどの報道機関は、さまざまな金融政策委員会における選好について定期的に報じている。こうした記事では、委員会メンバーをハト派・タカ派の尺度で分類することが多い。これらの用語が明確に定義されることはまれだ。大まかに言えば、ハト派とは、マクロ経済情勢を踏まえ、同僚と比べて金融緩和に傾きやすい中央銀行家を指し、タカ派とはその傾向が弱い中央銀行家を指す。
報道機関による分類は、多くの場合、公式の投票記録(入手可能な場合)に基づいている。連邦準備制度を統括する金融政策委員会である連邦公開市場委員会(FOMC)の場合、これは問題となる。FOMCの中央銀行家は反対票を投じる際に一定の抑制を示すことが、学術文献で十分に記録されている(Blinder et al. 2001参照)。
この抑制は近年弱まっている可能性があるものの、依然として懸念事項である。この問題を回避する一つの方法は、FOMC会合の議事録を分析することだ(Meade 2005)。議事録は5年の遅れを経て公開され、委員会メンバーの思考過程について興味深い洞察をもたらす。重要なのは、会合中、通常は各委員が望ましい政策金利を述べるラウンドがあることだ。このラウンドの後、議長がまとめた(合意に基づく)提案への公式投票に移る前に、さらに議論が行われる。各委員が表明する政策は、個々の委員が望む政策を「フィルターのかかっていない」形で示すため、より優れた測定となる。
選好はより良いデータを提供するが、別の懸念は、ハト派・タカ派の尺度に沿ったスコアを作るためにこのデータをどう使うべきかという点だ。委員が金利引き下げを支持した回数を数える方法では不十分である。そのスコアは、委員の任期中のマクロ経済状況に左右されるからだ。また、異なる時期に任命された委員のスコアをどう比較できるだろうか。さらに、選好に関する統計分析への関心もあり得る。中央銀行家の選好にはパターンがあるのか?
後者の問いが特に重要なのは、特定の中央銀行家グループ間に体系的な違いがあるという議論が数多くなされてきたためだ。FOMCには投票権を持つメンバーが12人いる。そのうち7人は連邦準備制度理事会の理事で、残る5人は連邦準備銀行総裁である。理事と銀行総裁の選好に違いがあるかどうかが一つの問いだ。先行研究は、実際に違いがあり、さらにFOMCメンバーの選好は出身地域の経済状況と結びついている可能性があると示唆していた(Jung and Latsos 2014、Chappell et al. 2008参照)。ほかの研究では、大統領による任命(Chappell et al. 1993参照)やキャリア上の懸念(Adolph 2013参照)に起因するパターンが検討された。
委員会メンバーのグループ間に体系的な違いがあるかを学術文献が重視するのは、それが意思決定過程に有害な偏りをもたらす可能性への懸念があるためだ。例えば、現職大統領が理事を任命してFOMCの決定に影響を及ぼせるなら、政治的景気循環が生じる可能性がある。もう一つの例は、キャリア経験やキャリアの見通しに関係する。FOMCメンバーがキャリアの見通しをより重視するなら、FOMCの機能に悪影響を及ぼす可能性がある。
委員会メンバーの観察されない選好を推定する
観察されない選好を推定する一つの方法は、いわゆる空間投票モデルを用いることだ。こうしたモデルは現在、政治家をイデオロギー尺度上に位置づけたり、最高裁判所判事のイデオロギーを推定したりするために一般的に使われている。
金融政策委員会にこうした空間投票モデルを適用する試みは、これまでにいくつかあった。私たちが把握している最初の試みは、Kelly Changの著書(2003)に記録されている。しかし、FOMCに焦点を当てたその分析結果は、観察者から完全には納得できないと評価された(Morris 2004)。また、現在の空間投票モデル分析の基準からすると、統計分析はやや粗いと見なされる可能性がある。近年、より高度な統計手法を用いた試みが再び行われている。Hix et al. (2010) と Eijffinger et al. (2013a) はイングランド銀行を分析し、Eijffinger et al. (2013b) は大陸欧州の複数の金融政策委員会について作業を進めている。
私たちの最近の研究(Eijffinger et al. 2015)は、Changによる分析を除けば、私たちが把握している唯一のFOMCの空間分析である。本稿では、議事録から得た選好表明を用いて、1989-2007年の期間におけるFOMCメンバーの選好を一貫した枠組みでどのように推定できるかを論じる。私たちはFOMCメンバーの選好を測定し、ハト派・タカ派の尺度上で順位づけできる。その後、文献で長年取り上げられてきた次のテーマをいくつか検討する。
キャリア経験の影響を調べたが、体系的な影響を示す強い証拠は見つからなかった。これは、Adolph (2013)の最近の著書で示された結果とは対照的だ。ただし、後者が分析した標本は、私たちが用いた標本と大きく異なる。
異なる大統領によって任命された理事の選好には、際立った違いが見られないことが分かった。この結果は、政治的任命の経路に疑問を投げかける。
一方、平均すると、理事は連邦準備銀行総裁よりハト派的な選好を示すことが分かった。
さらに、選好の中央値の推移に加え、連邦準備銀行総裁グループの選好の中央値の推移と、理事の選好の中央値の推移を算出した。図1では、黒い線が選好の中央値を示す。上の線(ピンク)は最もタカ派的な選好を、下の線(青)は最もハト派的な選好を示している。網掛け部分は関連する不確実性を示す。この図から、中央値の選好は非常に安定していることが分かる。特に、FOMCにおける最もタカ派的な選好や最もハト派的な選好と比べると、その安定性は際立つ。これは、大統領による任命の経路に反するさらなる証拠と解釈される。
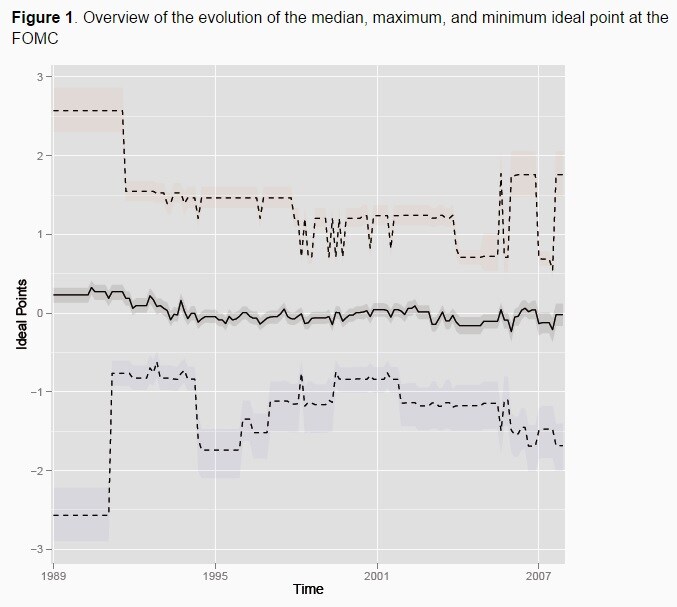
図2は、連邦準備銀行総裁(上部のピンク)と理事(下部の青)の選好の中央値の推移を示す。この図から、連邦準備銀行総裁と理事の選好の中央値は、時間とともに変動していることが分かる。平均すると理事の方がハト派的なのは事実だが、常にそうだったということではない。90年代初頭には、短期間ながら逆の傾向さえ見られた。
図2理事会メンバーと銀行総裁の中央値の理想点の推移の概要

結論
私たちの研究(Eijffinger et al. 2015)は、公式の投票記録が潜在的に目立たないものであっても、空間投票モデルを用いてFOMCメンバーの選好を分析できることを示している。
論文の予備的な結果は、FOMCメンバーの選好に体系的なパターンがあることを示す証拠は、従来考えられていたより少ない可能性を示している。分析によれば、政治的任命の経路は機能していなかったか、効果がなかった。また、キャリア経験の影響が及ぶ余地もほとんどない。これらの結果は、FOMCの制度設計を懸念する人々にとって心強いものだ。
参考文献
Adolph, C (2013), 『銀行家、官僚、中央銀行の政治:中立性という神話』、ケンブリッジ大学出版局。
Blinder, A, C Goodhart, P Hildebrand, D Lipton, and C Wyplosz (2001), 『中央銀行はどのように語るのか?』 世界経済に関するジュネーブ・レポート3、ロンドン:経済政策研究センター。
Chappell, W H Jr, T M Havrilesky, R R McGregor (1993),「党派的金融政策:任命権を通じた大統領の影響力」, 『季刊経済学誌』 第108巻第1号。
Chappell, W H Jr, R R McGregor, and T A Vermilyea (2008),「地域経済状況と金融政策」, 『欧州政治経済学誌』 第24巻。
Chang, K (2003), 『中央銀行家の任命:米国の金融政策をめぐる政治』、ケンブリッジ大学出版局。
Eijffinger, S, R Mahieu, and L Raes (2013a),「投票記録からタカ派とハト派を推定する」、CEPRディスカッション・ペーパー9418。
Eijffinger, S, R Mahieu, and L Raes (2013b),「中央銀行家の選好を推定する:4つの投票記録の分析」、CEPRディスカッション・ペーパー9602。
Eijffinger, S, R Mahieu, and L Raes (2015),「FOMCのタカ派とハト派」、CEPRディスカッション・ペーパー10442。
Hix, S, B Hoyland, and N Vivyan (2010),「ハト派からタカ派へ:イングランド銀行金融政策委員会における投票の空間分析」, 『欧州政治研究誌』。
Jung, A, and S Latsos (2014),「連邦準備銀行総裁には地域的な偏りがあるのか?」 ECBワーキング・ペーパー第1731号。
Meade, E (2005),「FOMC:選好、投票、合意」, 『セントルイス連邦準備銀行レビュー』。
Morris, I L(2004),「Kelly Chang著『中央銀行家の任命』書評」, 『政治の展望』。
この記事は、 VoxEU との協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
Forum:Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Sylvester Eijffingerはティルブルフ大学の金融経済学教授、ティルブルフ大学協会会長であり、2008年春学期にはマサチューセッツ州ケンブリッジのハーバード大学で経済学客員教授を務めた。Ronald Mahieuはティルブルフ大学およびTiasNimbasビジネススクールの金融・イノベーション教授である。さらに、アイントホーフェン工科大学で起業金融学の非常勤教授を務める。Louis Raesはティルブルフ大学の助教である。
画像:2010年10月21日、ロンドンの金融街カナリー・ワーフで、Bank Streetの標識と高層オフィスビルが写っている。REUTERS/Luke MacGregor。




