製造業は再び、欧州の政策課題の最上位に浮上している。欧州連合(EU)の前産業担当委員アントニオ・タヤーニ氏は、最近エルジビェタ・ビェンコフスカ氏に交代する前、GDPに占める製造業の割合を2012年の15%強から2020年までに20%へ引き上げる目標を掲げた。しかし、加盟国がこの目標を達成するには、EUの現行の政策アプローチを見直す必要がある。現代の産業政策には、勝者を選ぶこと以上のものが求められる。
EU各国政府は、それぞれの製造業部門に対して、異なる、しばしば相反する戦略をとっている。ドイツは、「隠れたチャンピオン」が世界的なリーダーへと成長できる競争環境の整備に注力している。対照的にフランスは、特定の部門を選んで特別な支援を行い、国内のチャンピオン企業を生み出そうとしている。同国政府は最近、自動車メーカー、プジョーの株式取得計画を「産業的愛国主義」の行為と表現した。
しかし、過去の経験からすると、フランスのアプローチが良い結果をもたらすとは考えにくい。ドイツ独占委員会が2004年の報告書で指摘したように、「産業政策についてのフランスの熱心な表明と、担当大臣の積極的な活動に対するメディアの称賛は、この政策の成功とはまったく釣り合っていない」。
それでもEU各国政府は、1980年代以降、産業の相当部分を民営化してきたにもかかわらず、産業政策を好意的に見続けている。エアバスの生産がその好例だ。産業支援は通常、民間部門の独占や複占が市場をゆがめることを根拠に正当化される。しかし、マクドネル・ダグラスを市場から締め出したものの、エアバスとボーイングによって世界市場の構造は変わらなかった。
国民的チャンピオン企業は、少なくとも独占利潤を国内に還元するといえるかもしれない。しかし、ここでもドイツ独占委員会が指摘したように、エアバスは「最終的な収益によって補助金が採算の取れる投資だったとみなされる場合にのみ、成功事例と評価できる」。それが近いうちに実現する可能性はほとんどない。
この経験は、市場への国家介入を必要最小限に抑える重要性を示しているのかもしれない。しかし、2008~2009年の世界金融・経済危機から生じた二つの動きが、EUにおける市場重視の考え方に異議を唱えてきた。第一に、過去60年間収斂してきたEUの一人当たり所得が、今では格差を広げていることが研究で示されている。この流れを逆転させるために、何らかの対策が必要だ。第二に、世界各国の政策立案者が統一的な競争基準に合意する意欲は低下した。実際、自国で対処しなければならないと考えているのか、一部の政府は競争政策を産業政策の手段としてさえ用いている。
さらに、金融危機後、EUの政策立案者自身が国家介入を制限するはずの規則を無視した。そして、一定の成果を上げた。たとえば、旧型車からの買い替えを促す補助金は自動車産業を下支えした。また、短時間労働手当の導入は賃金を補い、経営難の企業が従業員を解雇せずに済むようにした。
同時に、政府の支援が継続的に必要となる場合もある。たとえば、国内の航空ハブとその国のフラッグキャリアとの関係を考えてみよう。フランクフルト空港は民間所有で、独自の国際事業も展開しているが、ドイツの公共インフラに不可欠な一部でもある。その商業的な可能性は、国内航空会社の成功と切り離せず、その逆もまた同様だ。このため、一定水準の国家関与が必要となる。中東の各国政府とフラッグキャリアは、国内への重要な直行便を確保する航空ハブを築くため、競争をゆがめることをいとわない。
同様の問題は、国の金融インフラにも当てはまるかもしれない。2008年の危機前の数年間に多くの「大きすぎてつぶせない」銀行が負った過剰なリスクは、改革を求める当然ながら怒りに満ちた声を引き起こした。しかし、立法者や規制当局は、国内に根差した強力な金融機関を持つことの戦略的重要性も認識してきた。たとえば、問題資産救済プログラム(TARP)に基づく米大手銀行の強制的な資本再注入は、銀行の新たな強さの礎となった。このような形で公的資金を使うことへの世論の反発はあるものの、国内産業が資金調達のインフラを失えば、何の利益にもならない。
しかし、時宜にかなった、あるいは戦略的な国家介入がしばしば妥当だとしても、欧州の産業政策を国有化や保護主義へ向かわせるべきではない。欧州産業は、開かれた世界市場がもたらす大きな恩恵を無視できない。ドイツの製造品輸出に占める輸入中間財の割合は、1995年以降、約19%から30%へ上昇したが、この間のバリューチェーンのグローバル化は競争力を高め、製造業の付加価値を大幅に増加させた。
さらに重要なのは、製造業がバリューチェーンの構造に影響を及ぼすだけでなく、サービス部門にも大きな価値を生み出すことだ。ここでは、投入の組み合わせが国内総生産の最大8.5%に寄与している。他の先進国ではわずか2%、東アジアではゼロだ。そして、この潜在力はまだ十分に活用されていない。
欧州の製造業部門が進むべき道は、サービスを製造業にさらに深く統合し、より広範な知識ネットワークを築き、イノベーションを促すことかもしれない。欧州の政策立案者は、さまざまな形の企業間協力を促し、汎欧州インフラ網や科学分野での協力拡大を通じて投資機会を開くことで、このプロセスを支援できる。
そうなれば、国内チャンピオン企業への支援は、正当に議題から外されることになるかもしれない。
この記事は プロジェクト・シンジケートとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:マイケル・ヒューターは、ケルン経済研究所の所長。
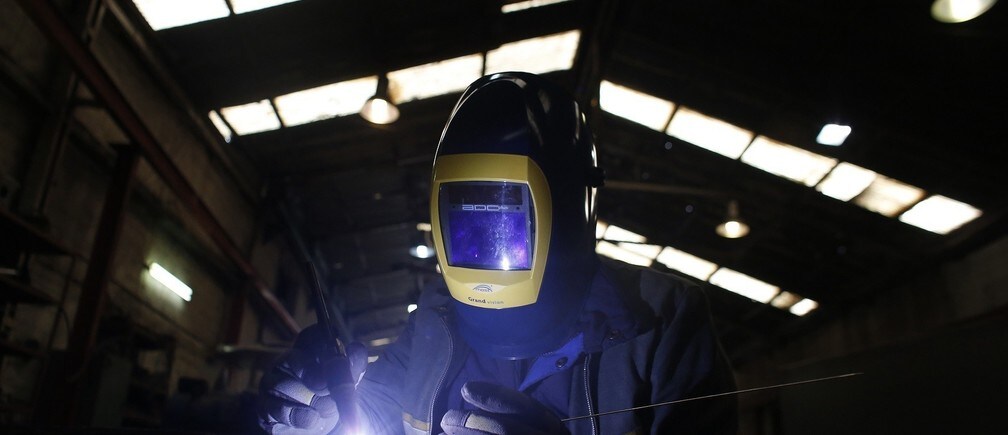
画像:アルバニア出身の労働者ミトソス・ダン氏が、2015年2月3日、アテネの工場で農業機械の部品を溶接している。REUTERS。




