1987年10月19日の「ブラックマンデー」に、米国株式市場は暴落し、1日で500ポイント以上、価値の22%を失った。ほぼ同時期に、R.E.M.が主要アーティストとして飛躍したばかりで、彼らの楽曲「It's the End of the World as We Know It (And I Feel Fine)」があちこちで流れており、その日の出来事によってさらに注目を集めていた。
米国では、表向きの「レーガン時代」が終焉を迎えつつあるように見えた。依然として進化の途上にあった新自由主義的経済秩序――需要の源泉として賃金の引き上げより金融収益を重視する秩序――は、その限界を露呈していた。資産バブルは、経済政策秩序の安定した基盤として信頼できるものではなかった。
しかし、短期的な解決策がまもなく見出されることになる。ほぼ即座に、新たに任命され、まだ実績のない連邦準備制度理事会(FRB)議長のアラン・グリーンスパンが、市場に大量の資金を流し込んだ。株式市場は翌年に失った地歩を取り戻し、上昇を再開した――現在は15,871の水準にある。
あなたは以前にもここに来たことがあると感じませんか?
以来この28年間、世界経済はバブルによって動いてきた。1987年以降、これらにはメキシコ・ペソ危機、アジア通貨危機、「tech wreck」あるいはドットコム・バブルの崩壊、そして世界金融危機そのものが含まれる。
最も直近では、まさにこの直近の月曜日、8月24日に、歴史が繰り返されるのを目の当たりにした。「ブラックマンデー2015」では、中国株式市場が価値の8.5%を失った。これを受けて中国人民銀行は、グリーンスパン流の手法を踏襲し、市場に資金を大量に供給している。連邦準備制度と米国政府も、そうすべき理由があるとして、これを承認すると予想できる。今はユーロ圏の戦略を追うことや輸出競争力を心配する時ではない。上記の各危機で踏襲されてきたように、資金を惜しみなく貸し出すことが回復への道である。
しかし、我々がバブルと救済策に依存する現状にどのようにして至ったのかと疑問に思うのも無理はない。こうした観点から、現在の市場状況を三つのレンズを通して見ることができ、今日の我々の立ち位置について次第に広い視野を得られる。
そこからここに至った道筋
第一に、短期的には、中国の減速が数年前から明らかになっており、米国の景気回復も同様に進んでいる。こうした観点からは、中国の市場や資産からの資金流出は予想されたことであり、金融政策当局はグローバルな「ソフトランディング」を実現するという困難な課題に直面している。
このジレンマは1990年代のアジア危機を想起させる。1990年代半ばに米国の成長が加速すると、グリーンスパン連邦準備制度は利上げを行った。これに対し投資家は資金をアジアから米国へと移し――1997年から1998年にかけてのアジアの早期の下落は、自己強化的な勢いを帯びていた。直近の数カ月間、イエレン連邦準備制度は、歴史が繰り返されることの危険性を認識してきた。こうした観点から、ブラックマンデー2015を受けて、イエレンFRBは来月にも利上げを開始する計画から後退する可能性が高い。これは世界市場の回復に資するはずである。
第二に、中期的には、中国自身が過去10年にわたり、元世界銀行総裁のロバート・ゼーリックが「中所得国のわな」と呼んだものを克服するという課題に直面してきた。投資主導の成長が上限に突き当たる状態である。その限界を超えるため、中国は持続的成長の新たな基盤として国内需要の喚起という課題に直面している。しかし、そうした転換を可能にする措置は、労働組合の強化や賃金・物価の引き上げを伴う可能性があり、中国の指導者が自らの正統性を損なうことを恐れるような種類のインフレを引き起こしかねない。こうした観点からは、我々は回復の方法を知っているかもしれないが、改革はより大きな課題を突きつけている。
第三に、長期的には、この2度目の『ブラックマンデー』は、資産価格バブルが現行システムの『バグ』ではなく、むしろ『機能』であることの度合いを示していると捉えることができる。
第二次世界大戦後のケインズ主義の時代には、賃金と物価の上昇が持続的な需要と成長の基盤となった。ただしそれは、賃金・物価インフレの加速という継続的な代償を伴っていた。1980年代初頭までに、世界各国の政府は労働者の市場支配力を打ち破ることでインフレの根を断とうとした。例えば米国と英国では、レーガンとサッチャーが不況型の政策と法的攻撃を用いて労働組合を打ち砕いた。オーストラリアでは、ホーク=キーティング政権の「 Prices and Incomes Accord 」は、賃金と物価の安定に向けて、より交渉を重視した道筋を模索した。しかし結局のところ、賃金圧力を和らげるには、1990年代初頭のポール・キーティングによる「やむを得なかった不況」を待つ必要があった。
こうした観点から最後に指摘できるのは、 1980年代から1990年代の市場改革に対するPaul Kelly風の称賛 (オーストラリアに関するもの)や、レーガン=サッチャー時代のいわゆる自由市場改革に関する類似の主張は、少なからず誤解を招くものである。
我々は自己調整型市場の時代に生きているわけではない。1960年代から1970年代の賃金・物価スパイラルに対する財政面での下支えと、2000年代から2010年代の資産価格バブルに対する金融面での下支えとの間に、実質的な違いはない。こうした観点から、1987年のブラックマンデーが資産価格の上昇に成長の維持を依存することの脆弱さを示したように、世界金融危機から7年後に起きた2015年のブラックマンデーは、安定成長を可能にしうる代替的な秩序を構築することの難しさを示している。
本記事はもともと The Conversationに掲載されました。 原文記事をご覧ください。掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
The Agendaの最新情報を追うには、 週刊ニュースレターにご登録ください。
著者: Wesley Widmaier は、Australian Research Council Future Fellowであり、所属は Griffith University
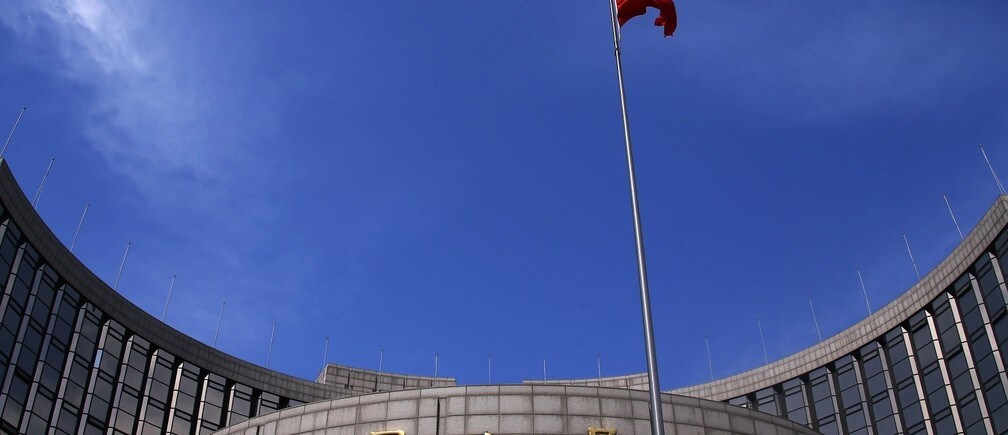
画像:中国国旗が中国人民銀行(People's Bank of China)本店の前ではためいている。REUTERS/Petar Kujundzic.




