インフラに対する世界的な需要は大きく、特に新興市場でその傾向が顕著である。経済協力開発機構(OECD)からボストン・コンサルティング・グループ、世界銀行グループに至るまでの見解の一致した推計によると、世界全体で年間に必要とされるインフラ投資額は約3.7兆米ドルと見積もられており、そのうち現在年間ベースで満たされているのは約2.7兆米ドルにすぎない。
広く議論されてきたこの「インフラギャップ」は大きく、かつ拡大しつつある。先進国および新興国の財政状況が改善したとしても、インフラの資金調達ギャップによって生じる需要が公的資金のみで満たされる可能性は低い。このため、これらのギャップを埋めるには民間資本と利用者負担を動員しなければならないという期待が生まれている。
しかし、これは完全に予測可能な問題であり、国際社会は長年にわたり、新興市場における官民パートナーシップ(PPP)の能力構築を支援する取り組みを行ってきた。健全で一貫性があり持続的な公共部門の政策を通じて民間部門の投資を活用する方途を見いだすことは、世界各国政府にとって重点課題であるべきである。国際金融機関(IFI)は、新興市場の政府との独自の関係ゆえに、重要な役割を果たすことができるし、実際に果たしている。多国間開発銀行(MDB)の専門家コミュニティは耳を傾けており、MDBは意欲と能力を備えたパートナーである。
もちろん、そのアイデアを述べることと、それを実践することは別物である。以下は、理論から実践へと移行し、インフラの目標を達成するために、私たちが共に取り組める8つの方法である。
1. PPPプロジェクトは政治的に敏感であることが多いため、PPPのライフサイクル全体を通じて政治的リスクを管理する必要がある。 PPPは、公共インフラの資金調達、運営、利用者負担の仕組みを外部委託する一形態であり、そのため民間部門の参加を検討し認めるにあたっての政治的側面は極めて重要である。典型的な選挙周期とインフラPPPプロジェクトの長期的な性質との間には、根本的な時間的ずれがあることを私たちは承知している。選挙後の政権交代は、PPPに対する姿勢の変化を伴うことが多い。私たちはこれを以前にも見てきた。したがって、強力な政治的意思とその継続性は、PPPプロジェクトの成功にとって重要な要素である。PPPの準備と実施の際には、この問題に真剣に注意を払う必要があり、政治リスクや再交渉リスクへの対処を備えておくことは不可欠である。堅牢なバリュー・フォー・マネーの手法を用いて政治リスクを管理することは、入札落札時およびその後にPPPに対して行われる純粋な政治的攻撃を防ぐ一つの手段である。
2. 予算外であれ予算内であれ、PPPには依然として堅固で長期的な公共部門の裏付けが必要である。 政府が財政制約に対抗するため、PPPを「オフバランス」として扱いつつ推進することがあることを私たちは承知している。PPPを実施する理由が何であれ、プロジェクトは、公共部門による調達の代替案と比べ、ライフサイクル全体を通じてバリュー・フォー・マネーを提供すべきである。どの会計規則を採用するかにかかわらず、政府は長期的なPPPプロジェクトを確定させることで得られる効率性の利点に細心の注意を払うべきである。これは私たちが承知していることである。政府はそのような義務を履行する能力を持ち、PPPを支える資金は確実で、信頼でき、かつ持続するものでなければならない。これを受けて、3つ目の論点に移ります…
3. PPPの資金源の信頼性は極めて重要である。利用者負担と政府による直接支払いのいずれにも、固有の課題がある。 インフラプロジェクトの初期投資コストを賄う手段は多数存在する(通常の予算による資金調達、長期融資、債券、株式など)が、ほとんどのタイプのPPPにおいて、インフラの全コストを賄う資金源は本質的に二つしかない。すなわち、一般課税による予算か、インフラ資産の利用者からの直接的な支払いである。新サービスの全コストを賄うのに十分な財政資源や利用者の支払意思がない限り、銀行融資可能なプロジェクトを開発することはできない。これら二つの資金源の何らかの組み合わせが必要となることが多い。手頃な価格の制約により完全なコスト回収料金が実現できない場合には、公的予算による資金調達が必要となり、それはPPP契約期間を通じて安定していなければならない。 世界銀行PPIデータベースによれば、2013年には、新規PPPプロジェクトの78%が可用性支払い方式を用いており、完全な需要リスク構造はわずか4%にすぎなかった。したがって、PPPを設計する際には、政府の支払能力が不可欠である。
4. 民間部門はリスクと不確実性を価格に織り込み、その結果、プロジェクトに対する自社の収益率目標にそれらを反映させる。 PPPの開始時点で、投資家はある国のPPPプロジェクトのリスク・リターン特性を、別の国の代替投資や、一般に他の非PPP分野の投資と比較する。その比較がPPPにとって不利であれば、資本は流れない。したがって、プロジェクト構造においてリスクと報酬の適切なバランスを取ることが重要である。同時に、私たちは皆、過去20年間のPPPの現実を思い起こすことができる。すなわち、プロジェクトがよく構造化され、政府による信頼できる支援を得ていれば、資金はそのプロジェクトに流れ込むのである。
ここから、構造上の問題に目を向けたいと思います。
5. 唯一の公式がすべての要件に当てはまるわけではない:PPPの構造の種類は、時期や分野によって適切なものが異なる。民間部門の関与は、異なるレベルや異なる契約構造の中で行われ得る。例えば水分野では、構造には管理契約、運営リース、そして30年間にわたる完全な建設・運営・移管(BOT)方式が含まれ得る。エレバン水道事業の事例は、アルメニア政府が民間部門へのリスク移転を段階的に高めるために取り組んだ段階的アプローチの利点を示している。当初、エレバンは、民間当事者による投資義務を伴わない単純な管理契約から開始した。成功裏の実施の後(すなわち、当初5年間の契約期間の終了後)、当局は2013年にEBRDおよびEIBの支援を受けたリース契約へと移行した。また、この事例は、政府が民間事業者と独自に関与するための制度的能力を通常欠いている国において、民間部門の関与の初期段階で公営事業を支援するIFIの重要な役割も示している。
上記の事例に暗に含まれているのは、現地の能力強化の問題である。
6:PPP取引における現地の民間部門の能力を構築する必要がある。 長期的には、PPP投資を拡大するため、現地のPPP関係者の能力を拡充する必要がある。例を二つ挙げると、EBRDは中央ヨーロッパやトルコにおいて、こうした現地の能力開発で良好な進展を見ている。新興市場では、IFIは能力構築と公共部門および商業部門の資金のブレンドの両方を通じて、実現可能なPPPプロジェクトの開発を支援できる。IFIは、顧客国のために合理的なリスク配分を策定する「公正な仲介者(honest broker)」の役割を果たすことができる。技術支援が適切に構成されれば、知識移転は現場でより起こりやすくなる。しかし、はっきり言っておこう。IFIやその外部コンサルタントのような外部の関係者が、PPPを計画し実施するための現地の能力の欠如を恒久的に代替することはできない。IFIが創設した新たなプロジェクト準備ファシリティ(PPF)は、いずれも、PPPセンターや関係省庁の現地カウンターパートと緊密に協力して国内の能力を構築しつつ、短期から中期にわたる銀行融資可能なプロジェクトのより広範なパイプラインを創出するために活用され得る。私たちの共通の課題は、PPFとの協働から得られた学びを定着させる方法を見つけることである。
制度的な問題にとどまらず、製品イノベーションについても触れておくことが重要である。
7:新興市場のPPP産業は、PPPの信用力を高めるため、金融商品をさらに開発する必要がある。 多くの新興市場国はソブリン格付けが投資適格に達していない。この事実により、ほとんどのプロジェクトは、再融資のシナリオにおいて論理的な選択肢となり得る、また場合によっては新規(グリーンフィールド)プロジェクトにおいても選択肢となり得る、幅広い潜在的な機関投資家にとって資金調達が困難となっている。こうした状況下では、適切に設計された市場ベースの信用補完メカニズムが大きな可能性を持つ。信用補完メカニズムの潜在的な利点は、ソブリン格付けが投資適格水準またはそれに近いものの、その市場で提案されたPPPプロジェクトが、例えば投資適格を1ノッチ下回る状態にとどまっている新興市場に、長期的な機関投資家を呼び込むことである。これは、信用補完の仕組みを重ねて適用し、強化されたプロジェクトを実質的に投資適格の地位へ引き上げる、すなわち「再格付け」することで実現され得る。これは極めて重要である。ほぼすべての国際年金基金や保険会社は、法律上プロジェクトへの投資が認められる前に、そのプロジェクトが投資適格に格付けされていることを求めているからである。
8:世界中のあらゆる地域の数百件のプロジェクトを通じて蓄積された、PPPに関する膨大な集合知を共有することは極めて重要であり、そして 新たなPPPナレッジラボは、MDBの支援を受けて創設され、真の双方向的なピア・ツー・ピア学習を可能にするものであり、PPPの資源を探している人や上記の点を検討している人にとってのワンストップ・ショップである。私たちは互いから、また成功したPPPからも、目標をまだ達成できていないものからも学ぶことができる。私は、インフラギャップを埋めるための膨大な投資額にとどまらず、世界の成長に対して大いに期待される効果を本当に支えるのは、新興市場の現地レベルでインフラに関する知識が広がることだと確信している。
IFIの幅広いコミュニティの積極的な一員として、EBRDは、世界中の顧客と専門知識を共有することで、そのギャップを埋めることを目指している。そうすることで、インフラ投資の質と量の向上に向けた、より円滑で安全な道筋を確保する。
本記事は当初、 世界銀行の官民パートナーシップ・ブログに掲載されたものです。掲載は、世界経済フォーラムによる見解への支持を意味するものではありません。
アジェンダの最新情報を入手するには、 週刊ニュースレターにご登録ください。
執筆者:トーマス・マイアー氏は、欧州復興開発銀行のインフラ担当マネージング・ディレクターです。
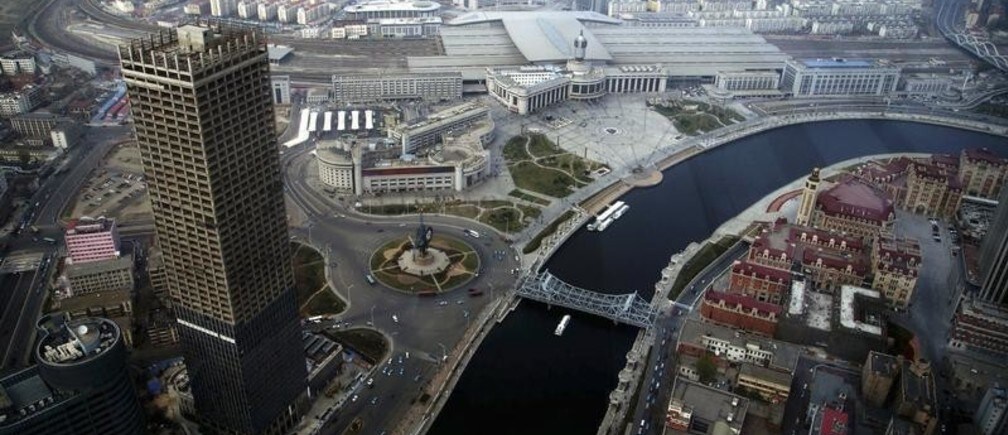
写真:天津世界金融中心から撮影された天津市中心部の全景、2013年4月15日。REUTERS/China Daily。




