貿易をめぐる対立を好むドナルド・トランプ氏の姿勢は、法人所得税の廃止を目指す共和党自身の計画を損ないかねない。少なくとも、間違いなく問題をさらに分かりにくくした。
先週、ホワイトハウスのショーン・スパイサー報道官は、トランプ氏が20%の税を課したいと述べた。その税で、米国南部国境沿いに新たな壁を建設する費用を賄うため、メキシコからの輸入品に課税するという。両国間で緊張が高まるなか、この発想は、米大統領が標的とする重要な貿易相手国を罰する、非外交的で衝動的な提案そのものに映った。
しかし、スパイサー氏の独断的な発言は、何年もかけて練られてきた真剣な提案をめぐる混乱を招いた。この提案は、利益に課税する方式から国内消費に課税する方式へと、米国の法人税制度を再編するものだ。輸入品に20%の課税を含むが、メキシコを標的にしたものではなく、貿易を罰することが目的でもない。
「国境調整」と呼ばれるこの仕組みは、計画に含まれる他の企業減税とのバランスを取るために必要な措置だ。下院議長ポール・ライアン氏、下院歳入委員長ケビン・ブレイディ氏、共和党の税制政策に詳しいグローバー・ノーキスト氏らが主要な支持者となっている。しかし、その名称や為替市場への影響をめぐる意見の相違から、トランプ氏が求める懲罰的関税と混同する人が多い。トランプ氏は就任直前、この税制改革案の一要素を退けるような姿勢を見せていた。
「国境調整と聞くたびに、いい気はしない」とトランプ氏はウォール・ストリート・ジャーナルに語った。就任の数日前、1月のことだ。「たいてい、こちらが不利な取引を受け入れることになるという意味だからだ」
この計画は、輸入に依存する有力石油企業コーク・インダストリーズや、巨大小売企業ウォルマートなど、減税を長年支持してきた一部からも批判を受けている。
それでも、国境調整とその根底にある消費税は検討に値する。貿易相手国やリベラル派、共和党主流派を怒らせることを目的とせず、グローバル化した経済の現実を認めながら米国に投資を呼び戻す政策をトランプ氏が練ろうとするなら、提案しうる政策だからだ。また、貿易顧問ピーター・ナヴァロ氏の世界観にも合致する。ナヴァロ氏は、今日の米国多国籍企業の成功を支える世界のサプライチェーンを解体することに意欲を示している。議会で検討されている他の大きな改革と組み合わせれば、懲罰的関税の悪影響や、トランプ氏がツイッターで行う恣意的な身内びいきなしに、米国への投資を実際に増やせる可能性もある。
法人税をめぐる難問
米国の企業課税制度が機能不全に陥っているという点では意見が一致しているが、具体的に何が問題なのかについては合意が難しい。
企業や保守派は、法定最高税率35%が富裕国のなかで最も高く、名目上は全世界所得に適用される唯一の税率であることを、企業が投資先を海外に移す理由として挙げる。一方、消費者擁護派やリベラル派は、実際にはほとんどの企業がこの税率を払っていないと指摘する。米国の法人税の平均実効税率は2007年から2011年にかけて22%だった。実際、法人利益が過去最高に達しているにもかかわらず、米国の法人所得税による税収は近年、着実に減少している。
課税される税率と実際に徴収される税額に差が生じるのは、老朽化した設備から経営幹部向けのストックオプションまで、企業がさまざまな税優遇を利用しているためだ。最も大きな要因は、海外で得た所得への納税を繰り延べられる仕組みである。その結果、米国企業は海外に未課税の利益を最大1.7兆ドルも蓄えてきた。その一部は、知的財産(IP)を海外に移すことで利益を国外に移転した結果とみられる。医薬品メーカーのように、容易に移転できるIPに収益を全面的に依存する企業のなかには、米国の納税義務を完全に逃れるため、タックスヘイブンに本社を移したところもある。
こうした手法を実行する金融スキームの複雑さに加え、発覚した際に避けられない悪評もあり、企業は長年、制度の変更を求めてきた。同時に、議員や消費者擁護派は、資金の一部を国内に戻して雇用を生み、税を理由に米国を去ると脅す企業が相次ぐ状況を止めたいと考えている。
よく提案される方法の一つは、税優遇措置を廃止する一方で税率を引き下げ、経済への中立性を高めた税制にすることだ。しかし、この枠組みは主に党派対立によって頓挫した。とりわけ、新しい税制で現行制度と同額、より多額、あるいはより少額の税収を得るべきかをめぐって意見が割れた。さらに、業界別の税優遇措置をめぐる争いによって、税制改正の試みは立法版の破壊的な自動車競技のようになった。
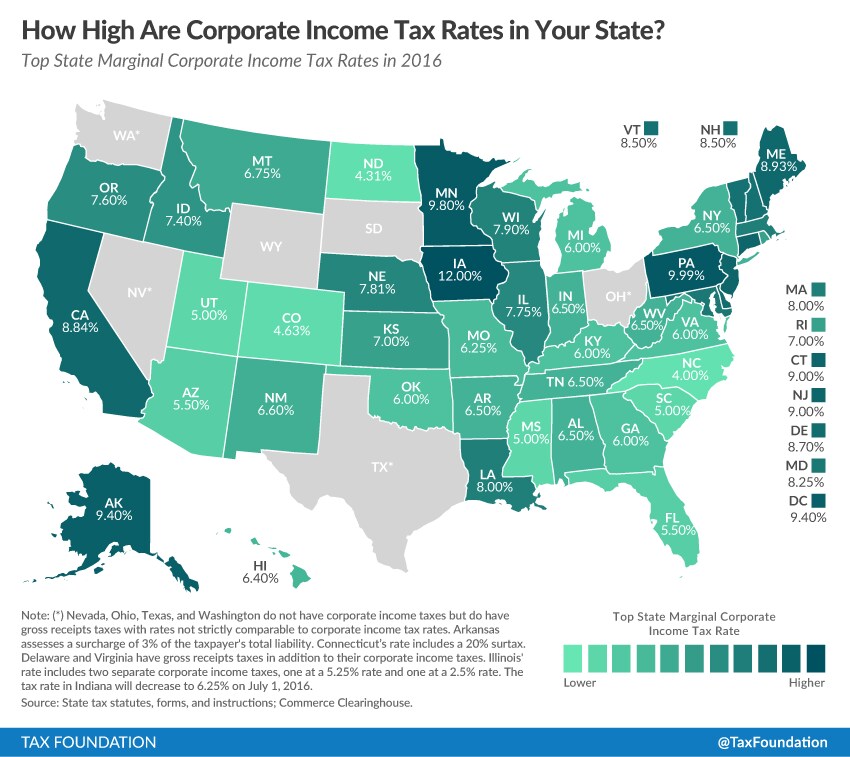
2016年の選挙で共和党が政府の二つの部門を完全に掌握したことで、状況は明確になった。ホワイトハウスに民主党員がおらず、議会のどちらの院でも民主党が多数派でない以上、法人所得税でより多くの税収を確保すべきかどうかを交渉する必要はない。共和党議員にとって、法人所得税の廃止は手の届くところにある。彼らの計画は、「ベター・ウェイ」政策ロードマップに示されているように、法人所得税とその最高税率35%を廃止し、20%の仕向地主義のキャッシュフロー税(国境調整付き)に置き換えることだ。
企業課税の新しい考え方
こうした専門用語は、具体的には何を意味するのだろうか。まず、中心にあるキャッシュフロー税から見ていこう。現行制度では企業の所得に課税するため、企業は所得を税務当局からできるだけ遠ざけようと、さまざまな会計上の工夫をする。別の国で「繰り延べ」たり、子会社間の不透明な資金移動に隠したりするのだ。
共和党の新しい簡素な枠組みでは、政府は企業を通過する現金から現金支出を差し引いた額に課税する。つまり、減価償却はなくなる。減価償却とは、コンピューターやトラクターなどの設備投資の推定費用を、複数年にわたって控除する仕組みだ。企業は在庫を時間をかけて評価する必要もなくなる。こうした二つの項目に関する複雑な規則は企業にも内国歳入庁(IRS)にも厄介だったが、腕の立つ税務専門家は、減価償却や負債の控除を利用して、たとえば自家用ジェット機の購入を実質的に非課税にできた。
下院共和党案では、現行の税法にあるような、株式より負債を優遇する仕組みはなくなる。利払いは他の経費と同様に控除できる一方、借入金は所得として課税される。また、工場であれ社用ジェット機であれ、企業は設備投資費用を直ちに償却できる。企業収益にとって大きな恩恵となると同時に、投資を促す強い誘因にもなる。
経済学者は、企業のキャッシュフローに対するこの課税を消費税とみなす。消費者が企業に支払うとされるもの、すなわち製品に付加した価値から原材料の仕入れ費用を差し引いた額に課されるからだ。付加価値税(VAT)は、この種の消費税、いわば国全体に適用される売上税の代表例で、多くの富裕国で導入されている。消費は貯蓄や投資のように生産的ではなく、規模も大きいため、経済学者は消費への課税を好む。実際、VATは多額の税収を生み出す。しかし、VATは売上税として逆進性が非常に強いとの批判もある。低所得者は所得に占める消費の割合が高いため、富裕層より大きな影響を受ける。
VATと共和党が米国で構想する制度との大きな違いは、企業が賃金費用をキャッシュフローから控除できることだ。これにより、労働者の賃金と消費に同じ仕組みで課税することを避け、税の逆進性を和らげられる。また、この制度を理解し終えたところで見るように、世界各国の貿易相手国に対する米国の立場に問題を生じさせる可能性もある。
全世界所得課税の終わり
次に考えるべき計画の特徴は、仕向地主義である。共和党は、全世界所得に課税する、長年続く米国独自の考え方を終わらせようとしている。その根底にあるのは、企業であるか否かを問わず、米国政府が自国民の世界的な活動に介入すべきではないという考えだ。この計画では、海外から得た収益は米国で一切課税されず、海外での費用も控除できない。
この仕組みがどのような誘因を生むか少し考えれば、米国企業にとって明らかな選択肢の一つは、生産拠点と知的財産を税率や人件費の低い国に移しながら、米国での販売を続けることだ。今日、企業が所得を事実上非課税となる海外に移そうとするのと同じように、海外所得が法律上非課税になれば、同様の行動を取るだろう。
この誘因に対処するため、最後に提案の国境調整にたどり着く。最も簡単に言えば、輸出に課税しないこととのバランスを取るため、企業による海外からの購入を控除対象外にする。つまり、税は国内消費だけを対象とする。仕向地主義制度の抜け道を利用しようと、輸入品を仕入れた企業には共和党案の下で20%の税が課される一方、同じ品を国内で調達した競合企業には課されない。国内生産者にとってのこの大きな優位性は、保護主義の風潮を利用しようとする政治家の関心を集めた。輸入品への課税ほど魅力的に見えるものがあるだろうか。
ここから話は面白くなり、従来の税制政策をめぐる連携が崩れ始める。増税派と減税派の一般的な対立でも、業界内でよくある争いでもなく、今度は輸入業者と輸出業者の間に政治的対立が生じる。さらに混乱を招くことに、この税制案を学術面で最も強く支持する人々は、米国の貿易収支にはまったく影響しないと主張している。
為替は追いつくのか?
まず火種となるのは、原材料を大量に輸入する企業だ。この新制度に切り替えれば、事実上、こうした仕入れに対する税が20%上がる可能性がある。石油製品に精製するため、北米有数のオイルサンド輸入業者でもある、政治的影響力の強いコーク・インダストリーズのような輸入依存企業は、この動向に注目してきた。
「下院共和党の青写真で提案された国境調整税の規定により、米国の消費者が、日々使う国内生産品や米国に輸入される品に、より高い価格を支払わされることになり、悪影響が及ぶのではないかと懸念している」と、コークの政府渉外責任者フィリップ・エレンダー氏は12月7日の声明で述べた。
この計画を理論面から擁護する人々は、異なる見方を示す。特に著名な人物として二人が挙げられる。かつて議会予算局を率い、現在は保守系のアメリカン・アクション・フォーラム会長を務める共和党系経済学者ダグラス・ホルツ・イーキン氏と、カリフォルニア大学バークレー校の経済学者アラン・オーバック氏だ。オーバック氏は、クリントン政権の亡命政権のような役割を果たしたシンクタンク、アメリカ進歩センターで、以前の仕向地主義キャッシュフロー税案を策定した(PDF)。
「下院の青写真全体として、米国を、国内生産より海外生産を優遇する税制から、中立的な税制へと移行させるものだ」とホルツ・イーキン氏は述べる。
しかし、同氏や他の支持者によれば、この制度が恒久的な歪みを生むことはない。ドルが速やかに価値を高めるからだ。税による優遇がなくなることで、企業は海外への販売を増やすようになり、海外の買い手はより多くのドルを必要とする。一方、海外からの購入を減らす米国企業によってドルの供給は減るため、これは自然な結果だという。
ホルツ・イーキン氏によれば、投機家は法施行を待たずに通貨の価格をつり上げるだろう。
例を見てみよう……
この計画への批判を見る前に、ホルツ・イーキン氏とオーバック氏が作成した、現行制度との違いを示す簡単な例をいくつか見てみよう。仕組みが分かっている人は先に進んで構わない。
原材料の3分の1を海外から購入し、製品の大半を米国内で販売する企業を例に、課税標準、つまり課税対象となる金額を示す次の表を見てほしい。
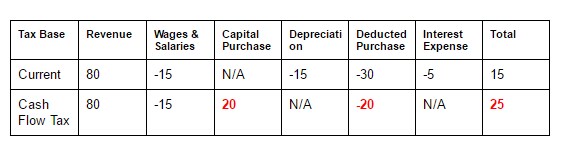
大きな違いは何か。海外から品物を買う企業は控除額が小さくなり、所得のより大きな割合に課税される。しかし、ホルツ・イーキン氏とオーバック氏は、ドル高によって輸入品の費用が下がるため、この案でも「新制度の下で企業の税引後利益が悪化するわけではない」と主張する。税に見合う20%だけドルの価値が上がれば、輸入費用の増加分は追加利益によって相殺され、税引後利益への影響はなくなる。一方、ドルが予想どおりに動かなければ、制度変更によって米国の輸入業者に大きな新たな税負担が生じる。
もちろん、米国最大手企業の多くは大規模な輸入業者であると同時に、大規模な輸出業者でもある。この税制はそうした企業にどう影響するだろうか。製品の8分の1を海外で販売し、投入財の3分の1を輸入する企業を考えてみよう。
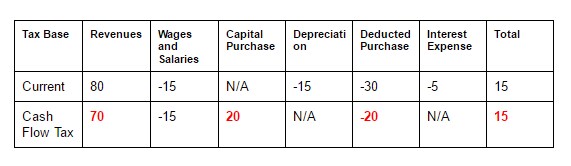
この場合、課税標準は両制度で同じだ。これは税制案の関係者が主張する、海外活動と国内活動の中立性を示している。特に興味深い特徴の一つは、大手テクノロジー企業が知的財産を海外子会社に移し、自社の設計の使用料として税控除可能なロイヤルティーを支払うことが、はるかに難しくなる点だ。海外経費を過大に計上したり、生産を海外で行ったりしても、税控除が増えるどころか減ることはなくなる。
これこそが国境調整の要点だ。超党派のタックス・ポリシー・センターの共同所長ウィリアム・ゲイル氏が述べるように、国境調整は「突飛で過激な考えではない。税制の自然で論理的な一部だ」。税の対象を国内消費に絞ると同時に、税優遇を得るための国境を越えた取引の操作を罰する仕組みである。
キャッシュフロー税と世界
この考えに賛同しない人も多く、その理由もさまざまだ。重要な論点の一つは、国境調整の支持者が考えるように、実際にドル高が進むのかどうかだ。各国が自国通貨の競争力を保つため資本市場に介入したり、貿易黒字を守る国内政策を導入したりしている世界で、外国政府は本当にこれほど大幅なドル高を許すだろうか。
「国際貿易に直接関係する為替取引は、金融市場の一日の取引高の10分の1から20分の1にすぎない」とアダム・ポーゼン氏は述べる。ピーターソン国際経済研究所所長で、かつてイングランド銀行の金利決定委員会に所属した同氏はこう続ける。「この貿易調整が為替に大きな影響を及ぼすという考えはばかげている。為替が上昇しなければ、これは世界の他の国々に対する全面的な攻撃だ」
この税制を、保護主義、つまり世界の他の国々への攻撃と見るべきなのだろうか。
支持者は、国境調整を関税のように解釈すべきではないと主張する。重要な違いは輸出が非課税となる点で、支持者はこれによってドルの価値が高まると見込んでいる。既存の制度に関税を上乗せしても、そうはならない。こうした調整は珍しくない。欧州のVATにも国境調整があり、パリの人々は輸入されたウィスコンシン産チェダーチーズに売上税を払い、米国からの旅行者はカマンベールチーズを持ってフランスを出る際にVATの還付を受けられる。
問題は世界貿易機関(WTO)の規則にある。VATの調整が認められるのは、各市場で控除が等しく適用されるからだ。フランスでは、米国のチーズメーカーから輸入する人には国境調整が課され、地元フランスのチーズ職人を選ぶ人はVATを払う。フランス国外では、チーズメーカーもチーズ職人もフランス政府に納税義務を負わない。しかし、法律事務所ホワイト&ケースの貿易法専門弁護士は、共和党案を検討し(PDF)、とりわけ外国企業には認められない賃金控除などの特徴が、米国の合意した平等な待遇の規則に違反するおそれがあると懸念している。
弁護士らは、WTO規則に適合するよう政策を法律に定めることは可能だと主張する。ただし、賃金控除をなくせば税の逆進性はさらに強まる。また政府は、そのまま制度を導入して国際機関で異議申し立てに対応することもできる。強硬な姿勢を示す米大統領には魅力的な戦術かもしれないが、他国も独自の国境調整を導入した場合など、企業にとって不快なほど大きな不確実性を生む可能性がある。
課税をめぐる政治
国境調整付きキャッシュフロー税のような巧妙な考えがワシントンの政治的現実に直面した際に生じる不確実性も、この計画に反対する人がいる理由だ。
まず、金融業にこの計画がどう適用されるのか、まだ明らかでない。IPの特別扱いのような抜け道をめぐり、ロビイストが争うことになれば、制度全体の利点が損なわれる可能性も想像できる。
言うまでもなく、民主党は、すでに共和党が米国史上でも個人税率が最低水準の一つとなっている富裕層向けに大規模な減税を計画している時期に、法人税にこれほど抜本的な変更が必要なのか疑問視している。改革をめぐる妥協を多く勝ち取る可能性は低いものの、企業に有利なように税制の逆進性を高めれば、共和党への政治的圧力を強めることはできる。
オバマ政権で経済顧問を務めたラリー・サマーズ氏は最近の論説で、こう記した。「税率を下げ、租税回避地を閉鎖し、課税ベースを広げ、タックスヘイブンを取り締まることで、現行の税制を改善しよう。それは経済成長を加速させる重要な一歩となるだろう。公平性も高まる」
サマーズ氏が懸念するのは、この税制で必要な政府プログラムへの資金を賄うのに十分な税収が得られるかどうかだ。共和党は、企業減税による経済成長からより多くの税収を得たいと考えている。この計画の最新の試算(PDF)によると、10年間で企業の税負担は9,000億ドル減るという。成長で埋め合わせるには大きすぎる穴が残る。より可能性が高いのは、借入で財政赤字を補うことだ。
同様にゲイル氏は、より効率的な制度の下で税収を減らすのではなく、増やす機会を逃していると指摘する。法人税が利益ではなく消費に課される以上、悪い誘因を避けるために「税率を25%ないし20%に下げる正当な理由はない」。新しいキャッシュフロー税の税率を低くしすぎれば、税負担を避けたい人が個人所得を企業に移し、低い税率を利用する可能性さえある。しかし、この改革は減税でもなければならないと主張する共和党は、消費税の効率性を評価するリベラル派を納得させられるほど高い税率を採用しそうにない。
さらに、終わりの見えない還付という厄介な問題もある。米国内で主に生産または購入しながら、相当量の製品を海外で販売する収益企業は、継続的に納税額がマイナスとなり、還付を受けることになる。こうした巨大企業に毎年、税金から数十億ドルを還付することは、企業が米国で大規模な投資や雇用を行うとしても、政治家にとって支持を得られる政策ではない。
また、ドルが適切に調整されなければ計画は損なわれるが、急激なドル高も世界各地で政治的な悪影響をもたらす。まず、即座に富の移転が起きる。中国のように米国企業や米国債に投資する外国企業や国には利益となる一方、外貨建ての米国の海外投資には損失となる。さらに広い視点では、新興市場がドル保有に関連する通貨問題や金融危機を回避しようとする取り組みを、いっそう混乱させる。
「ドルの適正価値をめぐる神秘主義は根強く、過大評価されている」とホルツ・イーキン氏は述べる。「ドル建て債務があれば、返済負担は増える。米国が大規模な税制改革に踏み切るなら、途上国の財務大臣は、当然、賢明にも借り換えをすべきだ」
未解決の問題
現時点で、こうした考えは新政権の権力構造が落ち着くのを待ち、棚上げになっている。トランプ氏自身の経済ブレーンの間では、世界志向の金融関係者と米国経済を守ろうとする経済ナショナリストとの対立が深まっている。
トランプ氏がこうした新しい考えに飛びつくとは想像しにくいが、仕向地主義のキャッシュフロー税は、対立する二陣営の合意点となる可能性がある。輸入業者を見かけ上は罰する努力(支持者は実際には罰にならないと主張している)と、多国籍企業への減税を組み合わせられるからだ。
いずれにせよ、政権と議会は2017年の最優先課題として大規模な税制改革に取り組むと約束している。トランプ氏の言葉によりよく沿う別の政策枠組みを、ホワイトハウスが主導して強く推し進める用意があるかは不明だ。一方、ライアン氏とブレイディ氏は下院で2年にわたり計画の地ならしをしてきたため、優位に立っている。
「現時点で唯一の具体的な提案であるため、驚くほど大きな注目を集めています」とホルツ=イーキン氏は述べ、「今のところ、これは法案ではなく青写真にすぎません。数十ページで公表された内容と、下院歳入委員会で修正審議される内容との間には、大きな隔たりがあります」と警告する。
確かなことが一つある。ワシントンで共和党が優勢になっても、改革志向の政策立案者が設計し、連邦法によって実施される大規模な社会実験は終わっていない。




