過去10年間の急速な成長により、アフリカは活力を取り戻しました。いま重要なのは、この勢いを大陸が維持できるかどうかです。数十年にわたり、貧困から抜け出す典型的な道筋は、農業生産性の向上に続いて製造業が成長することでした。これは1960年代以降の東アジアや東南アジアに見られた道筋です。サービス部門は、より先進的な経済が優位に立つ分野と見なされてきました。
1. アフリカでは生産に占める産業の割合が縮小
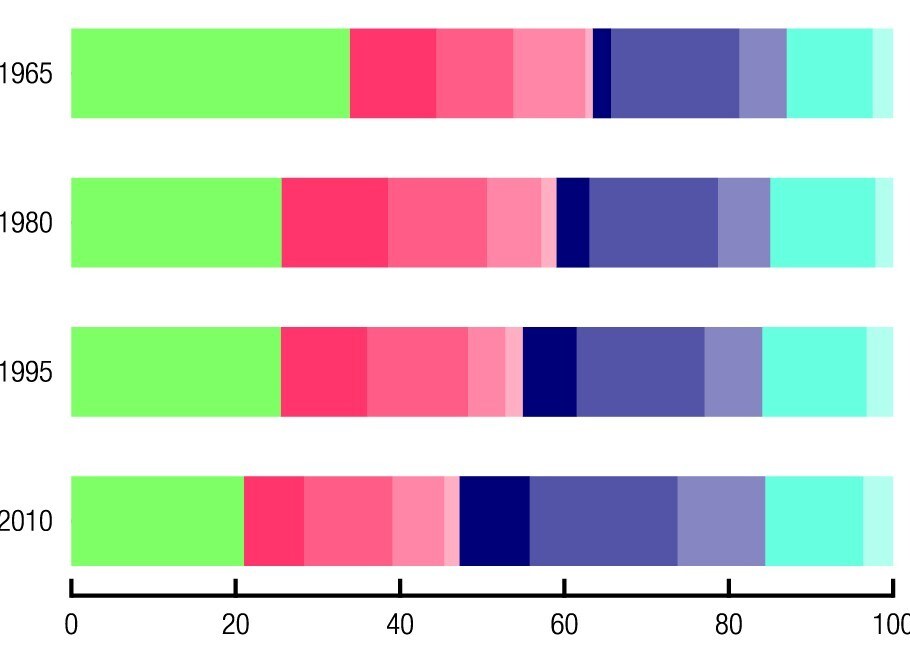
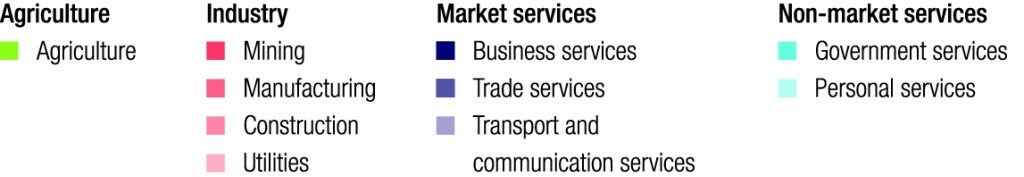
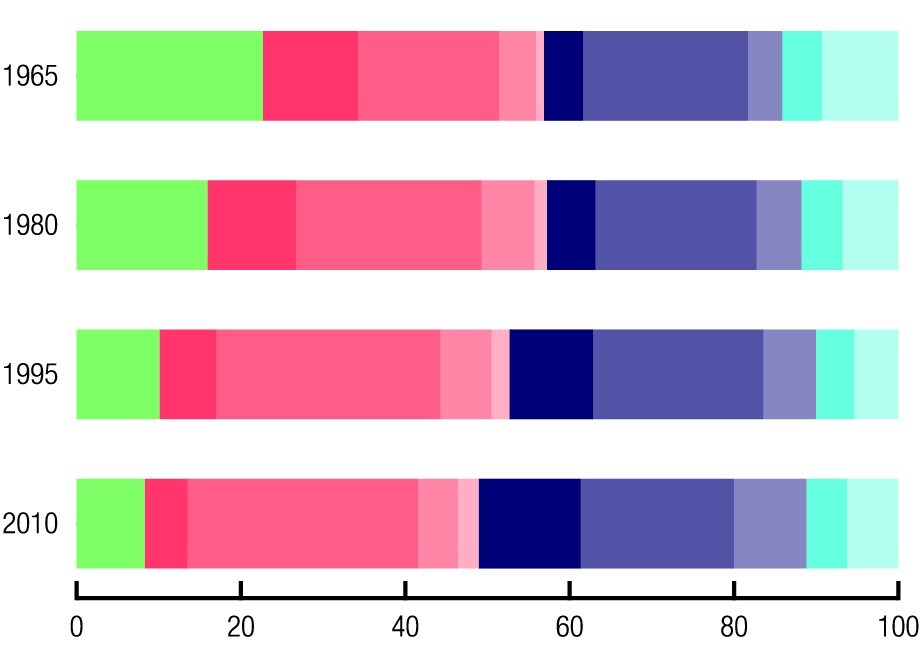
しかし、アフリカのデータは異なる状況を示しています。付加価値(投入と産出の差)に占める農業の割合は、アジアと同様に過去40年間低下してきました。ただし、資源は製造業ではなくサービス部門へ移り、サハラ以南アフリカでは現在、サービス部門が50%を超えています。これはASEANのより発展した国々に近い水準です。
2. アフリカのサービス部門雇用が急増
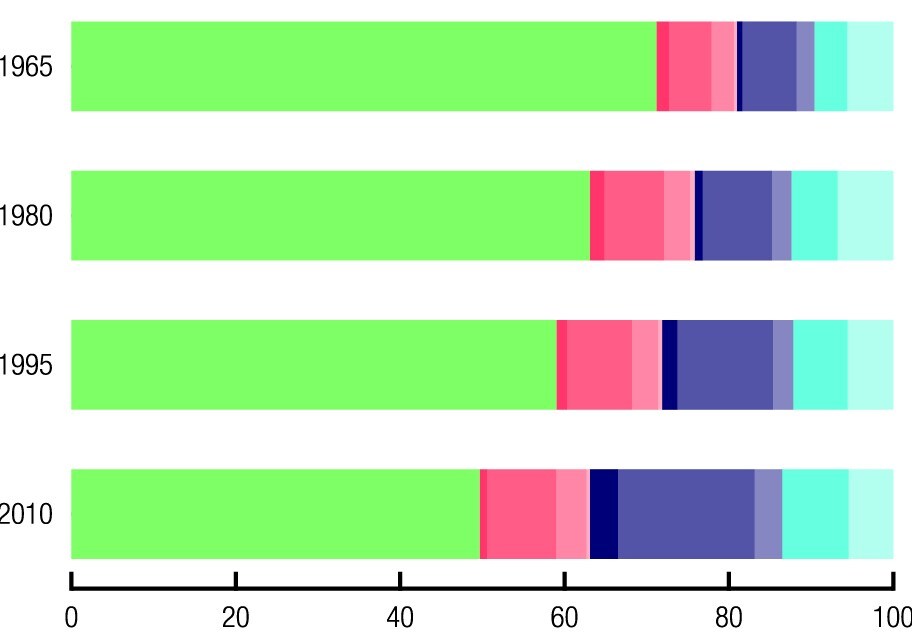
サハラ以南アフリカの雇用もこの傾向をたどっています。農業はいまも大陸人口の半数以上を雇用していますが、その割合は低下し、サービス部門の割合は上昇しています。製造業で雇用が増えるという従来の経路を飛び越えているのです。サービス部門の中では、労働者は小売や流通を含む貿易サービスへと移っています。
3. サハラ以南アフリカでは農業と貿易サービスの生産性が低い
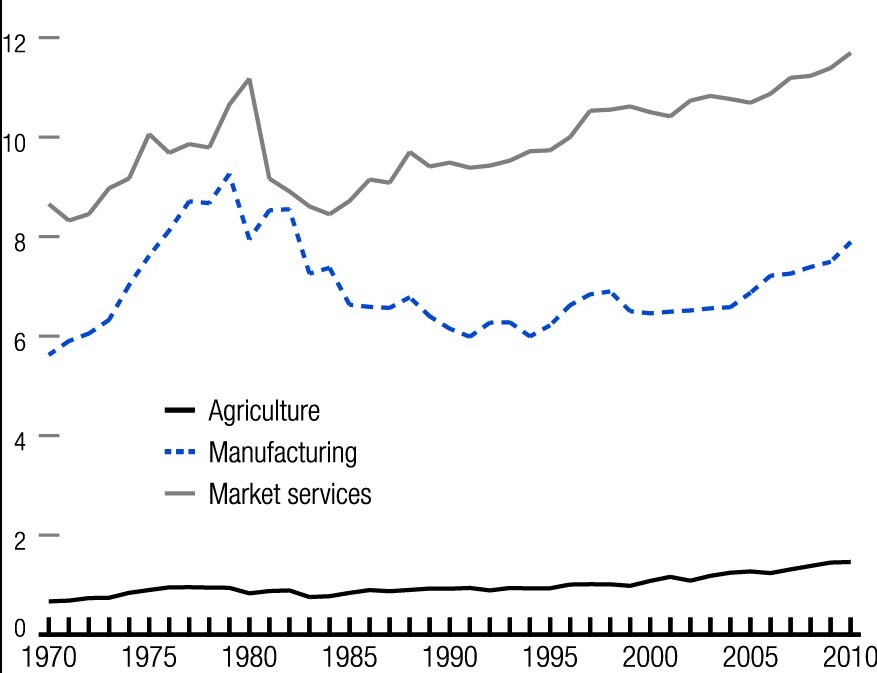
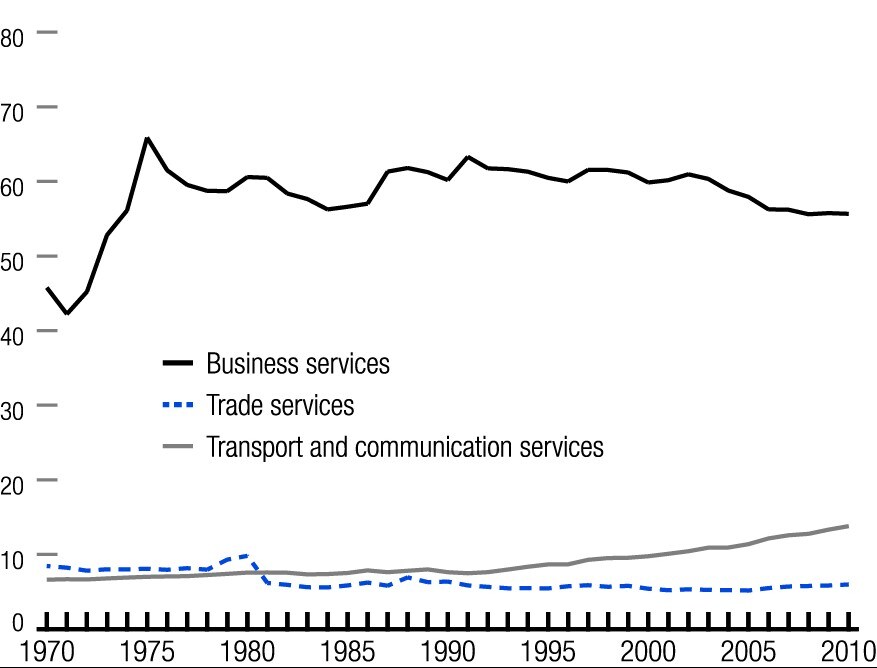
製造業が世界の他地域で果たしてきたように、拡大するサービス部門はアフリカの幅広い成長の原動力になり得るでしょうか。現在の傾向は期待できるものではありません。何より重要なのは、農業と貿易サービスの両方で労働生産性が低いままであることです。農業と貿易サービスの生産性向上は、経済成長を押し上げるだけでなく、生産要素が農業部門からサービス部門へ移ることを可能にし、構造転換を後押しします。
製造業を経ずに、高生産性のサービスへ移行できる可能性があると主張する論者もおり、その例としてインドを挙げています。しかし、インドでさえ製造業は付加価値全体のほぼ20 per centを占める一方、サハラ以南アフリカでは10 percentです。さらに、生産性の高いビジネスサービスが付加価値と雇用に大きな割合を占めるのは、少数の先進国に限られます。
こうしたサービスが発展するには、アフリカ諸国は教育、インフラ、テクノロジーなど幅広い分野に投資する必要があります。最新の Africa Competitiveness Report 2015
で論じられているとおりです。まず、高度な技能を要するサービス部門の需要に応えるため、各国は高等教育や研修制度に長期的な投資を行う必要があります。実際、実証的な証拠は、発展途上国では高等教育への就学が、とりわけ技能と起業活動を通じて、サービス部門を左右する重要な要因であることを示しています。しかし、地域全体のビジネスリーダーは、十分な教育を受けていない労働力を懸念しています。これは教育の不足、また、より発展した一部の経済では技能のミスマッチも地域に存在することを示しています。高度な技能を持つ労働力は、海外直接投資を呼び込むだけでなく、受入国での技術移転を確実にするためにも必要です。第二に、各国は交通インフラ、そしてとりわけICTインフラの利用可能性と質を改善する必要があります。第三に、電気通信、専門サービス、輸送サービスなど多くの重要なサービスは、アフリカの多くの経済で比較的厳しく規制されています。補完的な規制改革なしに貿易障壁を取り除くだけでは、競争力の高いサービス経済を発展させるには不十分です。
4. 発展には適切な種類のサービスへの投資が必要
サービス部門はきわめて多様です。この点は、World Bankによる2015 Africa Competitiveness Reportのアフリカのサービス輸出分析から明らかです。データによると、サービス輸出は従来考えられていたよりアフリカにとってはるかに重要である一方、すべてのサービス部門が一人当たり所得の成長と同じように相関しているわけではありません。
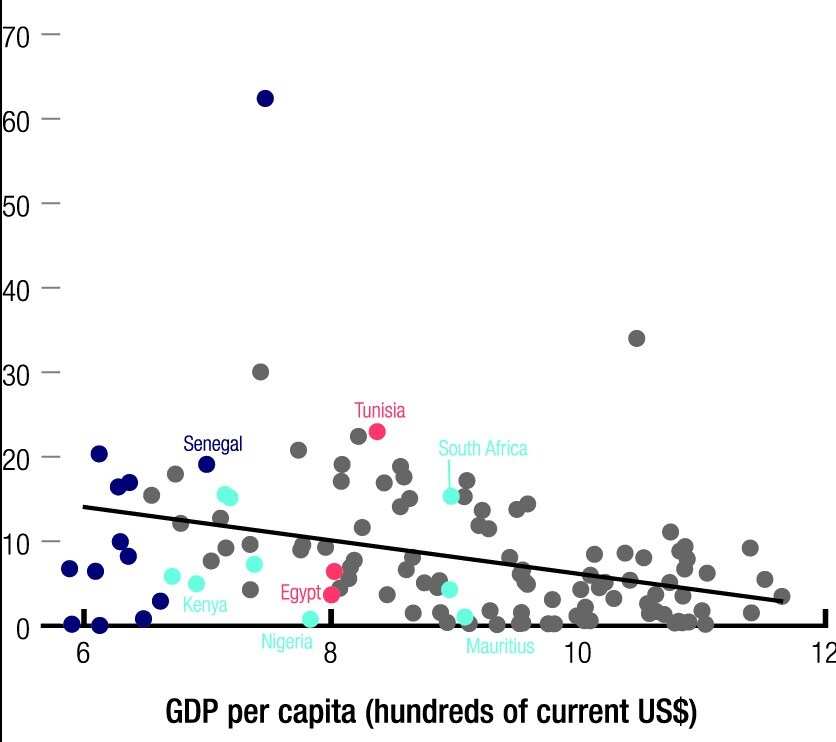
上の図が示すように、輸送、流通・貿易、公益サービスは、発展水準と負の相関を示す傾向があります。通信、金融、保険、その他の商業サービスは、発展と正の相関があります。不動産業、コンピューター関連活動、研究開発などを含むその他のビジネスサービスは、下の図に示すように、発展水準との相関が特に強く、正の相関を示します。
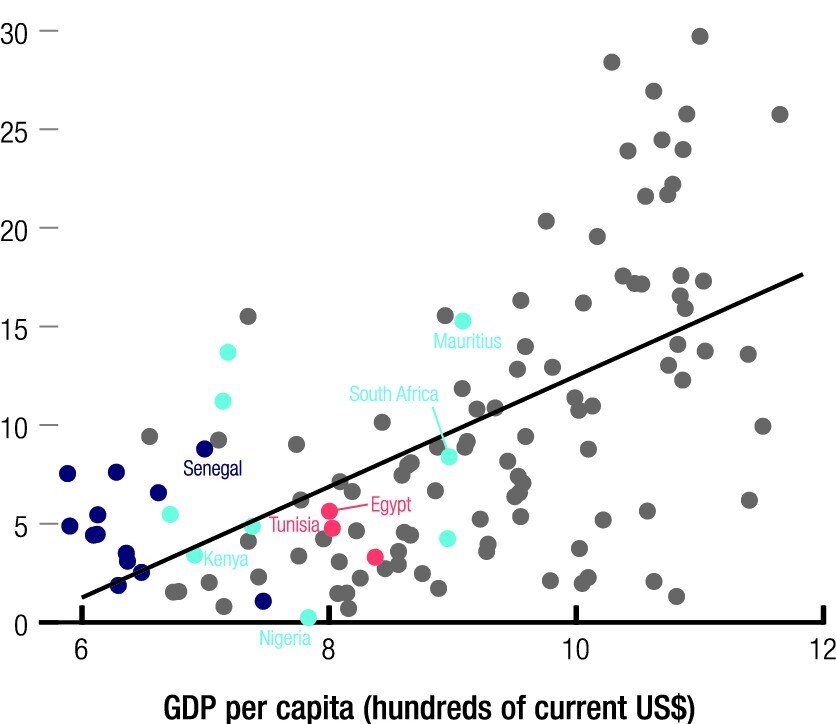
つまり、この地域で雇用の移行先となったサービス、すなわち小売と流通は、経済発展と負の相関を示してきたと見られる分野そのものです。
5. アフリカが他地域や各グループに後れを取る点
アフリカ諸国は、自国経済が競争力のあるサービス輸出国になるための分野に投資しているでしょうか。12の柱に沿って競争力を測定するGlobal Competitiveness Indexのデータは、この議論を考える手がかりになります。高い成長率にもかかわらず、アフリカの競争力――経済の生産性を決定する制度、政策、要因の集合と定義されるもの――に改善は見られません。アフリカの競争力は、とりわけ弱い制度、根強いインフラ不足、低い健康・教育水準によって阻まれています。大陸は初等教育へのアクセス改善で大きく前進しましたが、高等教育、とりわけ大学などの高等教育機関への就学率は、残念ながら依然として低いままです。
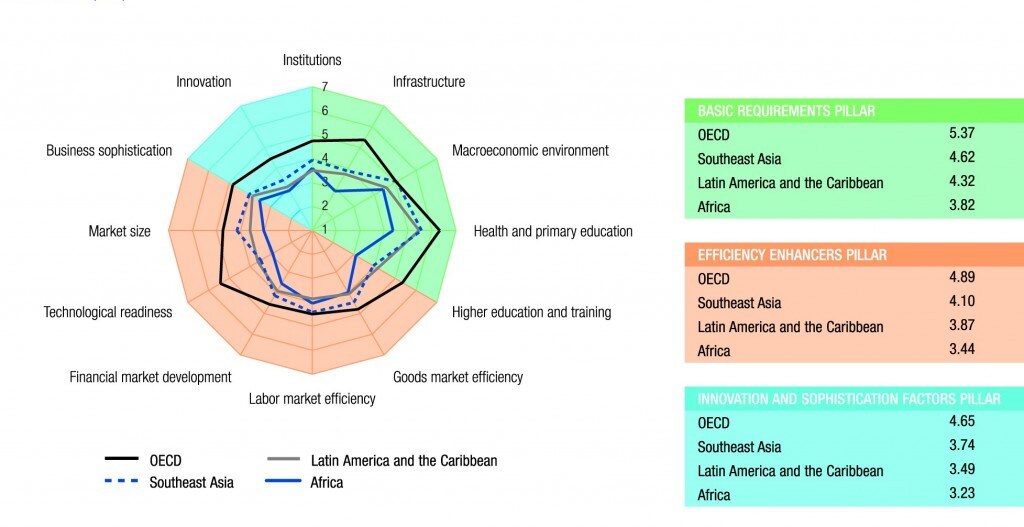
人口が急速に増加するなかで、生産性は低い状態にあります。2010年から2035年の間に、約450 million人の労働者が労働力に加わると予測されています。これは「人口ボーナス」という点で前例のない機会をもたらしますが、同時に課題もあります。雇用創出という要請にうまく応えることが、いっそう重要になるからです。
アフリカが人口ボーナスを得るのか、人口に起因する脆弱性を生むのかは、地域で行われる政策選択に大きく左右されます。幅広い繁栄への最も有望な道筋は、依然として労働集約型の部門にあります。低生産性サービスの成長は、GDPと雇用の両面で、現状維持の政策のもとではアフリカの成長を単独で牽引できません。また、この分野でさえ発展は不均一で、低生産性サービスに従事する人があまりにも多くいます。 現状維持 政策
上で論じた、サービス部門の機会を活用し障壁を減らす政策は、大陸が農業部門と製造業部門の大きな潜在力を解き放つ助けにもなります。貿易障壁の削減は、サービスだけでなく財にも有益です。2013 Reportで検討したように、国境を越える貿易の拡大は、国内市場での競争を促す好循環につながり得ます。規模の経済の活用と相まって、財とサービスのコストを引き下げると同時に種類を増やし、製造業やサービス部門の発展など、より多くの経済活動を生み出します。これにより、経済内に強い後方・前方連関が生まれる可能性があります。同様に、金融サービスから専門サービスに至る強力なサービス部門は、国内の経済活動にとって重要な投入要素です。したがって、サービス部門の競争力を高める取り組みは、農業と製造業にも利益をもたらします。
2000年の変わり目以降、マクロ経済政策の改善、政治的安定、紛争の減少が、アフリカの大部分で成長加速の基盤を築いてきました。しかし、この地域の各国には、生活水準を持続的に改善するためにできることがまだ多くあります。特に、アフリカの生産年齢人口が差し迫って急増するため、アフリカ経済のより迅速な構造転換には、生産性が高く労働集約的な部門への投資が不可欠です。サービス部門はこの転換に重要な役割を果たし得ます。こうした機会をつくるのは、この地域の政府に委ねられています。
この記事は、World Economic Forumの Africa Competitiveness Report 2015の分析に基づいています。
World Economic Forum on Africa 2015 は、南アフリカのケープタウンで6月3日から5日まで開催されます。
著者:Caroline Galvanは、World Economic ForumのGlobal Competitiveness and Benchmarking Networkにおけるシニアマネージャー兼エコノミストです。Barak Hoffmannは、World BankのAfrica RegionにおけるPublic Sector and Governance Practiceのスペシャリストです。
画像:従業員が、2013年11月14日、ハラレの冷蔵庫製造会社で作業している。REUTERS/Philimon Bulawayo




