OECD全体で見ると、経済指標は明るい状況を示しています。
しかし、世論や人々の受け止め方は、はるかに厳しいものです。
マッキンゼー・グローバル・インスティテュートの調査は、この不一致を生む少なくとも3つの重要課題を指摘しています。
2008年の金融危機から10年にわたって回復が続き、OECD全体の総合的な経済指標は明るさを増しています。GDPは成長を続け、雇用は過去最高水準に達しました。それなのに、先進国の世論がこれほど悲観的なのはなぜでしょうか。
2020年を迎え、欧州と米国の雇用はともに過去最高水準にあり、なお増加しています。2008年の金融危機とその後の景気後退による雇用喪失は、ほぼ取り戻されました。しかし、多くの先進国の世論からは、そうした状況はうかがえません。これほど明るい経済ニュースがあるのに、なぜ世論はこれほど悲観的なのでしょうか。
マッキンゼー・グローバル・インスティテュートによる新たな調査は、先進国を詳しく分析し、労働者、消費者、貯蓄者としての人々の経験が過去20年間にどう変化したかを明らかにしています。雇用機会の拡大や一部の財・サービスの価格低下など、歓迎すべき点は数多くあります。一方で、OECD加盟22か国の数億人に悪影響を及ぼしている重要課題も少なくとも3つあり、総合的な経済データと個人の実感との隔たりを説明する手がかりとなる可能性があります。
まず、明るい材料を見てみましょう。21世紀最初の20年間で雇用機会は大幅に拡大し、OECD加盟22か国の平均雇用率は70%を超えました。2000年と比べ、現在は約4,500万人多くの人が雇用されており、そのうち3,100万人は女性です。より柔軟な働き方を可能にする自発的なパートタイム雇用を中心に、男女ともパートタイム雇用が増えました。
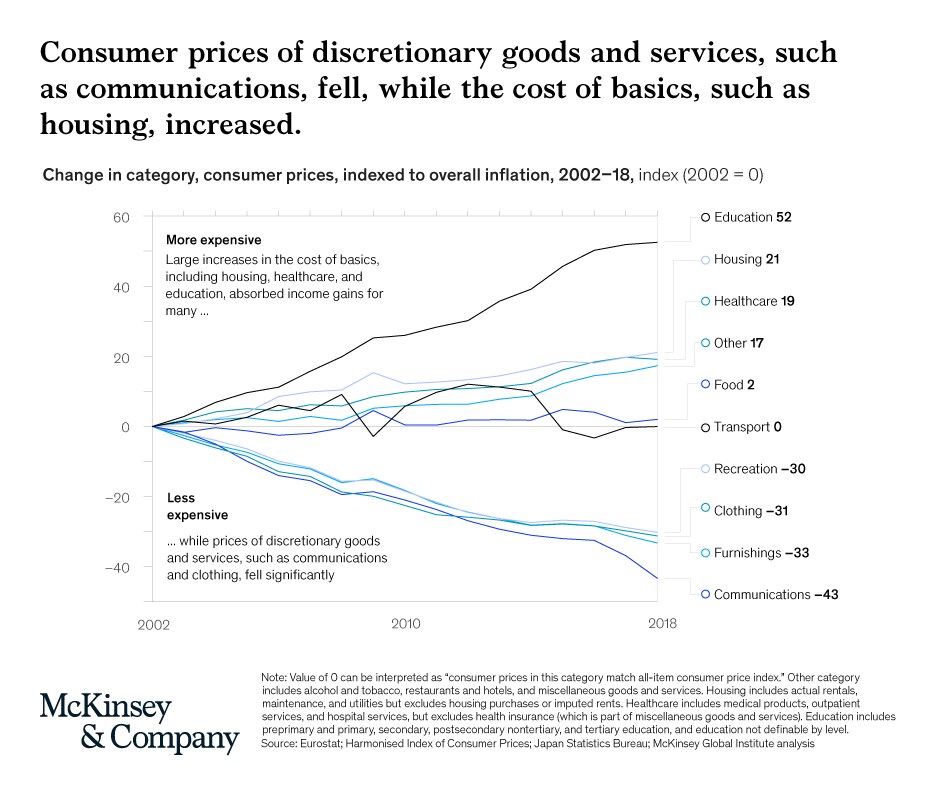
さらに、消費者は通信から衣料品、家具に至るまで、選択的に購入する財・サービスの価格低下の恩恵を受けてきました。グローバル化によって競争が激しくなり、価格が大幅に下がりました。その結果、他の条件がすべて同じなら、10か国の平均で、2000年と同じ水準の消費を維持しながら、年間の労働を6週間減らすことができます。
2008年の危機後に大きく落ち込んだ個人の平均資産も回復しました。また、デジタルバンキングやロボアドバイザーなどのフィンテック革新により、貯蓄者が利用できる機会や金融商品が増えました。その中には、かつては富裕層に限られていたものも多く含まれます。
しかし、全体像ははるかに厳しいものです。労働市場では高技能職と低技能職の二極化が進み、多くの労働者の賃金が伸び悩んでいます。学術研究では中技能・中賃金の仕事の減少が大きく取り上げられてきましたが、私たちの調査によれば、最も大きな打撃を受けたのは低所得層です。この層の雇用の伸びは確かに加速しましたが、賃金の伸び悩みに生活費、とりわけ住宅費の上昇と、家計を経済変動にさらされやすくする年金制度の変更が重なっています。
日本と韓国を除き、調査対象とした18か国では過去20年間に住宅費が急騰しました。住宅費は家計支出の中で最も大きな項目であり、平均すると家計支出の約4分の1を占めます(食費の平均支出割合の2倍を超えます)。さらに、住宅費の上昇は2000年以降の総合インフレ率の37%を占めています。
特に米国で負担が大きい高等教育費や医療費と合わせると、これらの項目への家計支出は、各国の平均的な世帯の所得増加分のかなりの割合を吸収しています。その割合はフランスで87%、英国で100%超に達します。他の条件がすべて同じなら、10か国では、2000年と同じ量の住宅、医療、教育を消費するために、消費者は平均で年間4週間余分に働かなければなりません。
年金も、人々の気分を沈ませる要因です。寿命が延びるにつれ、退職後のより長い期間に備えて貯蓄する必要があります。しかし、調査対象の22か国では、義務的年金は予想される退職期間20年のうち平均10年分しか財源が確保されていません。公的年金と元雇用主が義務的年金に対して支払う純所得代替率は、過去20年間で大幅に低下しました。
重要な制度構造の変化も起きています。確定給付型年金制度から確定拠出型制度への移行によって、市場リスクは個人の貯蓄者へと移り、家計貯蓄がすでに減少している中で、個人の貯蓄への依存が高まりました。2017年時点で、15歳を超える人の半数強は老後に向けた貯蓄をしておらず、約4分の1は貯蓄がまったくありませんでした。
こうした動向は、自動化、グローバル化、人口動態というより広範な傾向の結果でもあります。ドイツ、イタリア、日本などの先進国では、生産年齢人口が減少しています。一方、個人と制度を結び付ける社会契約にも大きな変化が生じています。さまざまな理由から他の制度が後退したため、個人や世帯は自らの経済的な結果について、ますます大きな責任を負わざるを得なくなっています。
技術の進歩により、21世紀の次の数十年間は刺激的な時代となるでしょう。さらなる機会と経済的繁栄の可能性を最大限に実現できるよう、最初の20年間に得られた成果を維持し、拡大していく必要があります。同時に、次世代の人々が得る成果を、前の世代よりも向上させ、より多くの人に恩恵が及ぶものにしなければなりません。




