当機関は、主要30か国・地域の経常収支に関する最新の評価を公表しました。その出典は、当機関の2018年対外部門報告書(ESR)です。これらの評価は、国際金融協力を促進し、各国が強固な経済を構築・維持できるよう支援するという、IMFの使命の重要な側面です。これらの評価は、経常収支の黒字と赤字がいつ適切であり、いつリスクを示すのかという、難しく、しばしば議論を呼ぶ問いに答えようとするものです。結果を見る前に、若干の背景を説明することが有益です。
まず、黒字と赤字はそれ自体が問題である必要はなく、適切で有益である場合も十分にあり得ます。例えば、若く成長著しい経済は成長のために投資を必要とするため、輸出を上回る輸入を行い、想定される赤字を補うために借入を行うことで、対外資源を活用することがよくあります。一方、豊かで高齢化が進む国々は、労働者の退職に備えて貯蓄する必要があるかもしれず、そのため黒字を計上し、赤字国に資金を貸し付けています。
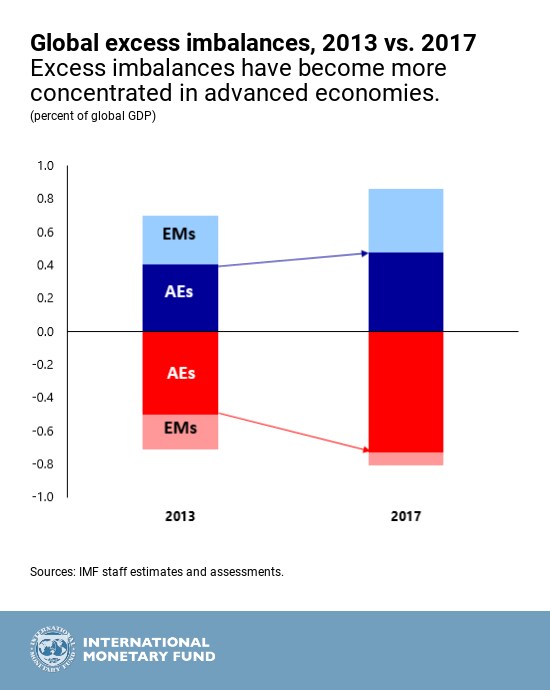
過剰な不均衡は、ますます先進国に集中しています。
しかしながら、経常収支は過剰になる可能性があります。すなわち、経済のファンダメンタルズや適切な経済政策によって正当化される水準を上回る場合です。対外的な過剰不均衡(赤字と黒字の双方)は、個々の国々にとっても、世界経済全体にとってもリスクをもたらします。
過剰な負債を抱える家計が信用へのアクセスを失い得るのと同様に、経常収支の赤字が大きすぎることにより海外からの借入を過度に行う経済は、資本フローの急激な停止に対して脆弱になる可能性があります。その結果、資本フローの急激な停止は、一国内にとどまらず世界的にも不安定化をもたらし得ることが、長い金融危機の歴史によって実証されています。過剰な黒字を抱える国々は、異なる課題に直面します。例えば、国内投資がより高い社会的収益をもたらし得るにもかかわらず、貯蓄を海外で投資してしまうリスクがあります。さらに、そして重要なことに、貿易相手国による保護主義的措置の標的となる可能性もあります。
対外的な不均衡の分析は本質的に複雑です。世界的に整合的である必要があり、過剰な赤字は過剰な黒字によって相殺されなければならないからです。ESRは、各国の経常収支全体に焦点を当てており、様々な貿易相手国との二国間貿易収支には焦点を当てていません。後者は主に、マクロ経済的要因よりも国際的な分業を反映しているためです。当機関の目的は、加盟国に対してこれらの不均衡がもたらす潜在的リスクを周知し、適切な方法でそれらに対処するための各国の共同責任を強調することです。この目標は、現在の状況において特に重要です。
過剰な不均衡に関する主な調査結果
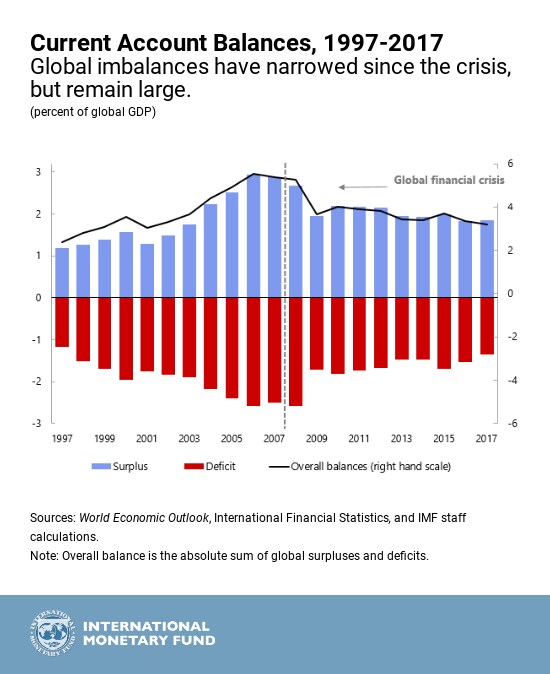
世界金融危機の余波の中で縮小した後、世界の経常収支の黒字と赤字は、過去5年間、世界GDPの約3¼%で比較的変化していません。当機関の分析によれば、これらの世界的な収支の約40~50%は過剰であり、先進国にますます集中しています。
望ましい水準を上回る経常収支は、ドイツ、オランダ、スウェーデンといった北欧諸国、および中国、韓国、シンガポールなどのアジアの一部の経済において広く見られます。望ましい水準を下回る収支は、主に米国と英国に集中したままです。
世界的な不均衡の持続と、貿易における不公平な競争条件に対する認識の高まりは、保護主義的な機運を助長しています。こうした動きは誤ったものです。保護主義政策の拡大は、主に国内および世界の成長を損なうことになり、経常収支の不均衡にはほとんど影響を与えないでしょう。今年の報告書でも同様の結論が示されています。
将来のリスク
現在の世界の過剰な不均衡の構図は差し迫った危険をもたらすものではありませんが、計画されている政策のもとでは、これらの不均衡は中期的に拡大し、やがて世界の安定に対するリスクとなると予測しています。
米国で計画されている財政拡大は、同国の経常収支赤字を拡大させる可能性が高く、それに対応して世界の他の地域で黒字が拡大し、米国の金融政策の正常化が加速することになるでしょう。その結果生じる世界的な金融環境の引き締めは、新興国および途上国、特にすでに一定の圧力にさらされているより脆弱な国々にとって、混乱をもたらす可能性があります。
同時に、黒字国による不均衡への対処は限定的であるため、黒字は継続すると考えられます。債務国に赤字が引き続き集中し、債権国では黒字が持続するという状況を背景として、対外純資産残高の格差は拡大し続け、将来的に債務国において通貨および資産価格の混乱を伴う調整が起こる可能性が高まります。こうした動きは世界の成長を損ない、黒字経済にも害を及ぼすでしょう。
海外からの貸し付けが途絶えるリスクがあるため、赤字国は黒字国よりも、国際収支の均衡を図る圧力が大きくなります。しかし、調整が行われる際には、債務国も債権国も損失を被ります。世界金融危機の余波における調整は、そのことを思い起こさせる出来事として、記憶に新しいものです。
だからこそ、黒字国と赤字国の双方が協力して、世界の成長と安定を支える形で、世界の過剰な不均衡を縮小させなければなりません。
不均衡にどう対処するか?
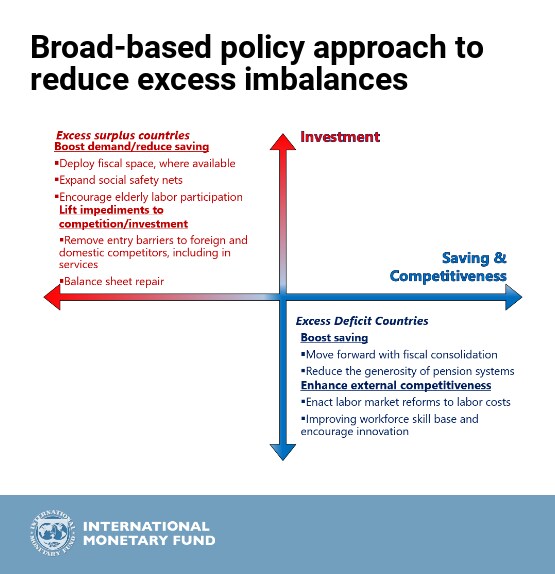
多くの国々が完全雇用に近く、財政予算において政策の余地が限られている現在の状況において、政府は国内および対外の目標を達成するとともに、金融および財政の政策余力を再構築するために、政策を慎重に調整する必要があります。特に、次の点が重要です。
対外的な経常収支が正当化される水準を下回る国は、金融政策の正常化を段階的に進めつつ、財政赤字を削減し、家計の貯蓄を促進すべきです。経常収支が正当化される水準を上回る場合には、利用可能な財政余力を活用して過剰な黒字を縮小することが適切な場合があります。対外的な不均衡に対処するうえでは、適切に設計された構造政策がより重要な役割を果たすべきであり、同時に国内の潜在成長率を高めるべきです。一般的に、参入障壁の撤廃や社会的セーフティネットの強化などを通じて、投資を促進し過剰な貯蓄を抑制する改革は、過剰な黒字国における対外的なリバランスを支援し得る一方、生産性と労働者のスキル基盤を高める改革は、過剰な対外赤字を抱える国々において適切です。
最後に、すべての国々は、多角的貿易体制を近代化しつつ、貿易自由化の取り組みを再活性化することに努めるべきです。例えば、貿易自由化による利益が大きくなり得るサービス貿易を促進することなどが挙げられます。こうした取り組みは、過剰な経常収支の不均衡に対してはわずかな影響しか及ぼさないかもしれませんが、生産性や厚生に大きなプラスの効果をもたらし得るとともに、経常収支の不均衡が逆効果となる保護主義的対応を引き起こすリスクを低減させます。