アベノミクスは大きな注目を集めている。
日本の第1四半期の成長率は3.5%で、
株式市場も上昇しており、そして
景況感、個人消費、輸出はいずれも上向いているが、最近の株式市場の動向によって一部に不確実性も生じている。
それでも、マイナスのインフレ率は依然として続いている。
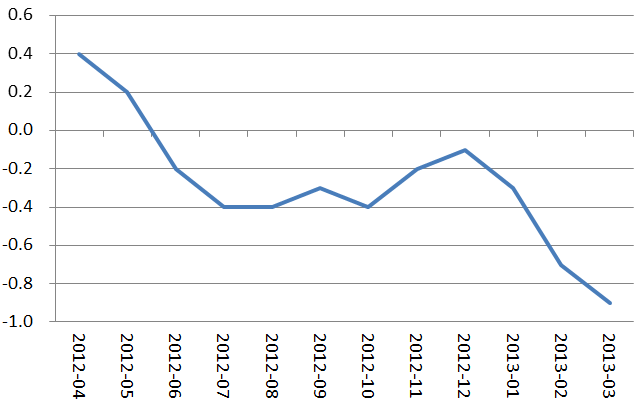
2013年3月の消費者物価指数(CPI)によるインフレ率は前年同月比-0.9%で、2月の-0.6%から低下した。
アンケート調査に基づくインフレ期待は横ばいである。
市場のインフレ期待(ブレークイーブン・インフレ率)は、4月の1.3%から5月半ばには1.9%まで上昇したものの、最近では6月6日時点で1.4%まで低下している(図1)。
図1。日本の総合インフレ率(前年比変化率、%)
出典:日本銀行、日本統計局。
なぜCPIはなお下落しているのか。その答えは、構造改革、特に労働市場改革の実行に大きくかかっている。
労働市場改革が鍵
ロイターが2月に実施した調査によると、回答企業の85%が今年、現在の賃金水準を維持するか、さらに削減すると答えた。日本企業は一般に、景気循環による不況や海外からのより厳しい価格競争に対応するため、解雇よりも、いわゆる終身雇用契約の労働者の賃金削減に頼る傾向がある。その結果、失業率は低水準にあるものの、賃金は下落し続けている。正規労働者の強い保護により、企業は一般に余剰の正規労働者を抱えており、そのため賃金を引き上げるインセンティブがない。
さらに深刻なのは、日本の労働力人口のわずか3分の1(一般に高齢者と男性の労働者)しか正規契約を結んでいないことだ。若年層と女性の労働力の大多数は、はるかに低い給与でほとんど雇用保障のない非正規契約の下で働いており、それが労働市場における一種のカースト制度を生み出している。
正規契約は、若年層や女性労働者にとって特に得にくい。OECDによれば、2011年時点で日本の若年失業率は8%(全体の失業率は4.8%)であり、男女間の賃金格差はOECD諸国の中で2番目に悪い水準にある。
三本の矢
アベノミクスは三本の矢から成る:
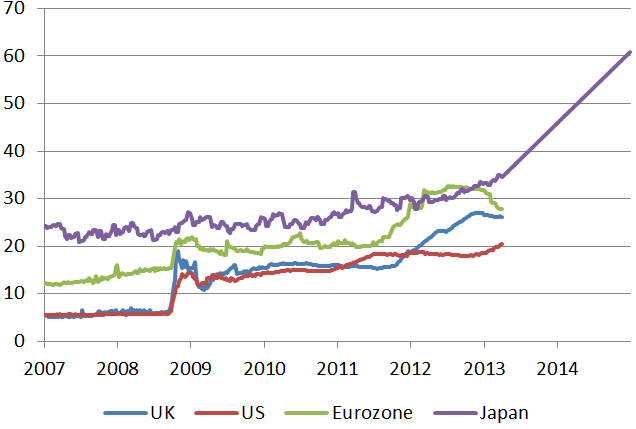
積極的な金融緩和(図2)。
財政出動。
構造改革。
図2。日本銀行のバランスシートの拡大
出典:日本銀行、日本統計局。
三本の矢の最後の柱である構造改革は、野党である社会民主党が参議院で依然として多数を占めており、改革法案の成立が困難なため、夏の終わりから秋になるまで完全には実施されないだろう。
現時点では、安倍氏の構造改革案はなお構想の段階にあり、目標達成に向けた明確な戦略を欠いている。安倍首相の支持率は(日本の基準からすると)異例の高さ(70%超)にあり、7月の選挙で自由民主党が地滑り的勝利を収ると予想される。その後になって初めて、構造改革の詳細の大部分が明確に示され、(場合によっては)実施に移されるだろう。
すでにいくつかの詳細が明らかになっている。その中には、環太平洋戦略的経済連携協定(Trans-Pacific Strategic Economic Partnership)として知られる貿易交渉への参加や、農業や医療など特定分野の規制緩和が含まれる。これらの供給側改革は長期的には日本の潜在産出量を押し上げうるが、短期的にはデフレ圧力を高める可能性もある。
景気を再びインフレ方向へ押し上げ、成長を高めるうえで最も緊急を要する改革は、労働市場で行われる必要がある。第1四半期のGDP成長は目覚ましかったものの、安倍氏の就任以来、失業率と有効求人倍率はほぼ変わっていない。労働市場の硬直性を打破し、女性や若者が適切な訓練を受け、適正な賃金と雇用保障を伴って労働市場に参入できるようにすることが、デフレを招かずに持続的成長を達成するうえで極めて重要となる。また、この観点から、2013年に提案された税制改正は歓迎すべき動きである。同改正では、基準年から賃金を5%以上引き上げた場合に、企業が10%の税額控除を受けられるようにする。
確かに、第1四半期には個人消費は増加したが、その大部分は株式市場の急騰によるキャピタルゲインに支えられて高級品や耐久財に費やされたものであり、持続可能ではない可能性がある。キャピタルゲインを得た多くの(裕福な)消費者は、欧州車や高級衣料品など海外の高級品に支出している。これは、輸出が力強く伸びているにもかかわらず、4月の貿易赤字が悪化した理由の一端を説明している。
確かに、最近の一部の変動の中でも株式市場は強気の状態にあるが、株式市場に資金を投じている日本の世帯はごく一部にすぎず、大半は依然として利息がほとんどつかない従来型の銀行預金を好んでいる。日本では、現金と預金が家計の金融資産総額の半分を占めており、一方、米国と欧州の同等の数値はそれぞれ16%と30%である(Nakawaga and Yasui 2009)。
賃金は、はるかに最も重要な可処分所得の構成要素である。したがって、賃金上昇を伴わないインフレは貧困層に打撃を与えるだけであり、あるいは、通常の世帯が支出を控えるため、賃金上昇を伴わなければインフレそのものが起きないかもしれない。このことは、労働市場改革の必要性をさらに裏付けている。
公的債務を忘れてはならない
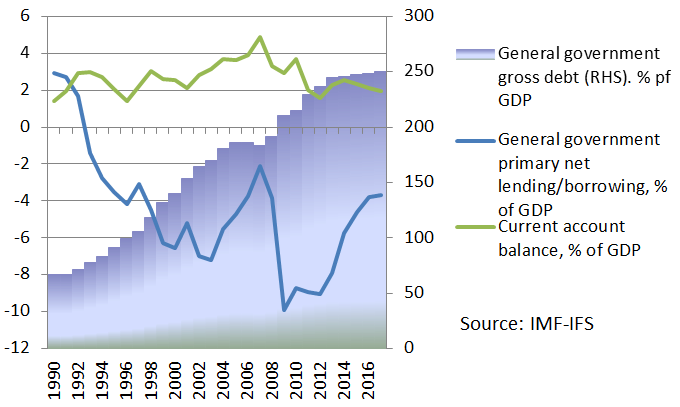
多くの人々が、日本の迫る公的債務に警鐘を鳴らしてきた。しかし、これまでのところ、日本は重力に逆らうかのように持ちこたえてきた(図3aおよび3b)。Ito and Hoshi(2012)は、投資家が歳入増加の余地がまだ十分に残されていることを知っているためだと主張している。日本の税負担はOECD平均と比べてなお低く、課税ベースを拡大する余地は大きい。しかし、こうした状況は安心材料とはならない。政府は、成長と財政再建の間で綱渡りをするような、信頼できる中期的財政健全化計画を打ち出すべきである。特に、今後2年間に予定されている消費税増税は、遅滞なく実施されるべきである。日本の財政の持続可能性に対する大きな不確実性と不安を考えると、信頼できる財政健全化計画は成長を促進しうる。デンマーク(1982~86年)、アイルランド(1987~1990年)、フィンランド(1992~98年)、スウェーデン(1993~98年)における財政健全化は、経済拡大と関連していた。アイルランドとフィンランドの拡大は為替レートを基軸とした安定化策によって主導されたのに対し、デンマークの拡大は国内需要によって主導された(Perrotti 2011)。
財政の先行き不透明感は消費者マインドにも影響している。日本国民は年金制度について懸念を抱いてきたし、その懸念は強まっている。公的債務が膨張する中、若い世代は退職時に実際に年金給付を受けられるかどうかに懐疑的である。その結果、国民年金制度に拠出する代わりに、自らの老後に備えて貯蓄している。2013年1月時点で、国民年金保険料の納付率はわずか58%にすぎず、国民年金制度の持続可能性を損なう悪循環を生んでいる。
図3a。政府債務の基本指標
出典:著者による計算(IMF-IFSおよびロイターのデータに基づく)。利回りは2013年6月6日時点。
図3b。先進国の政府債務対GDP比率と10年物国債利回り
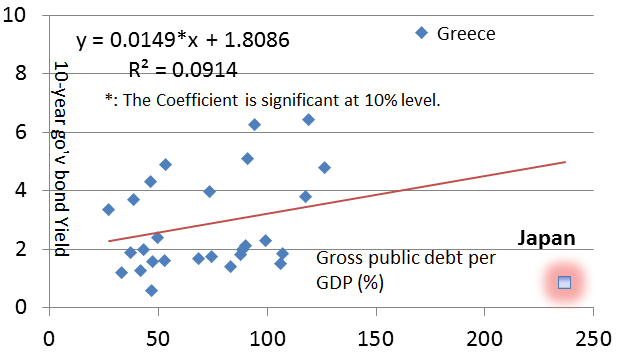
出典:著者による計算(IMF-IFSおよびロイターのデータに基づく)。利回りは2013年6月6日時点。
結論
アベノミクスはこれまでのところ順調に見え、今こそ日本が長期にわたる経済停滞から抜け出す時かもしれない。日本銀行による大胆な政策転換は一定の評価を得ているが、金融政策だけでは成長と2%のインフレは実現しない。さらに、適切な構造改革が伴わなければ、インフレだけでは持続的成長はもたらされない。
アベノミクスの成功は、「三本の矢」の最後の矢、すなわち構造改革にかかっている。安倍氏が構造改革に関する発言を実際の実施に移せるかどうかは、まだ明らかになっていない。
言うまでもなく、政治的な継続性は構造改革にとって重要な要素である。日本は2006年以降7人の首相を擁してきたが、安倍氏の前回の任期はわずか1年弱しか続かなかった。加えて、小泉氏(2001年から2006年まで首相)が実施した従来の構造改革は一定の成果をもたらしたものの、規制緩和に重点を置いたことは、所得格差の拡大や、福利厚生がほとんどない低賃金(年収200万円未満、年間約19,000ドル)の一時的な仕事に就くワーキングプアの増加という高いコストも伴った。日本の労働力人口の20%がこのカテゴリーに該当すると推計されている。
OECDによれば、日本の就業者の貧困率はOECD諸国の中で5番目に悪い水準にある。安倍氏の構造改革は、特に労働市場に焦点を当てるべきであり、労働市場の硬直性の撤廃、若年層と女性労働力の雇用機会の平等化、「ワーキングプア」の雇用保障の改善を含むべきである。
注:ここで表明された見解は著者個人のものであり、必ずしもDe Nederlandsche Bankの見解を反映するものではない。著者は、Peter van Els氏およびHiro Ito氏の貴重なコメントに感謝する。
本記事は当初、次のサイトに掲載された: voxeu.org
著者:Ayako Saiki、エコノミスト、De Nederlandsche Bank
画像:東京の日本銀行本店ビルの上に掲げられた日本の国旗(REUTERS/Toru Hanai)




