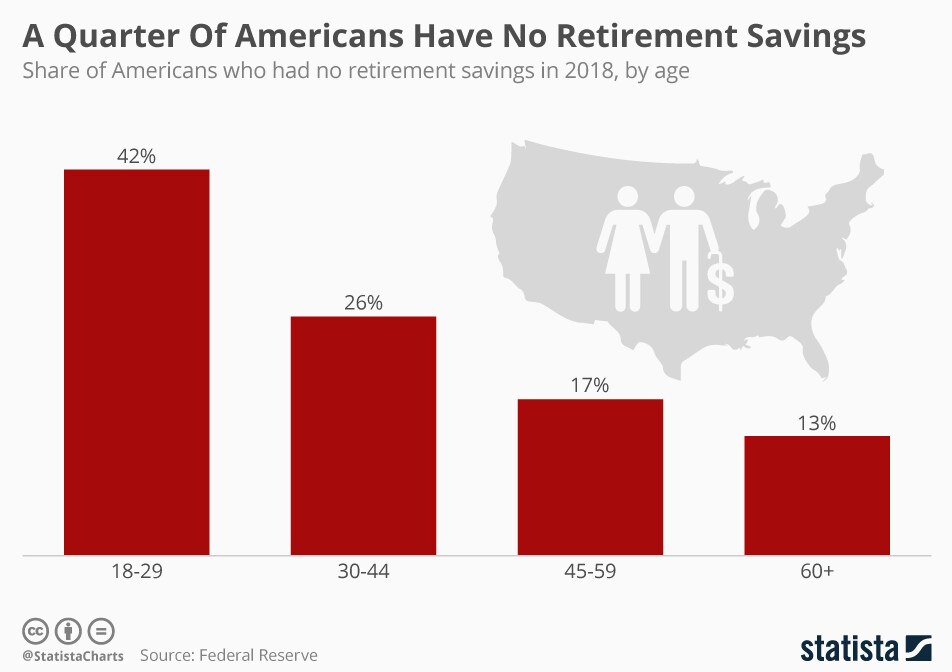
退職していない米国の成人の4人に1人には、老後の貯蓄も年金もまったくない。貯蓄が計画どおりに進んでいると考える人は36%にすぎない。
年齢が上がるにつれて経済的な備えは整っていくものの、新たな報告書によると、退職が近づいた人々の間でも、貯蓄不足は依然として一般的だ。60歳を超えた人でも、13%は退職に向けた備えをしておらず、貯蓄が計画どおりだと考える人は半数に満たない(45%)。
税制上のペナルティがあるにもかかわらず、相当数の人が過去1年間に年金資金を引き出している。
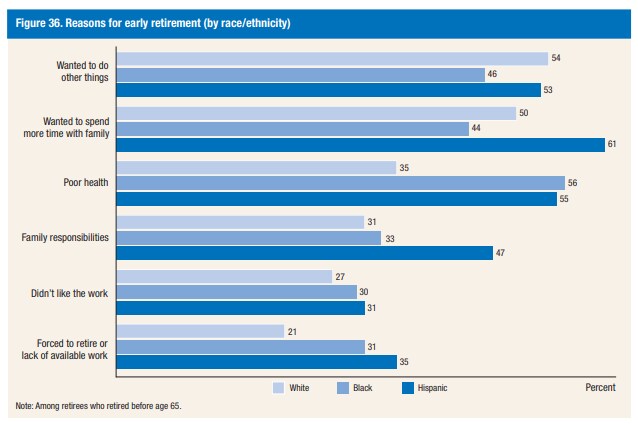
米国の成人の4分の1以上が自分を退職者だと考えており、前年に退職した人のほぼ半数は62歳になる前に仕事を辞めていた。さらに4分の1は62歳から64歳の間に退職した。
貯蓄を増やす
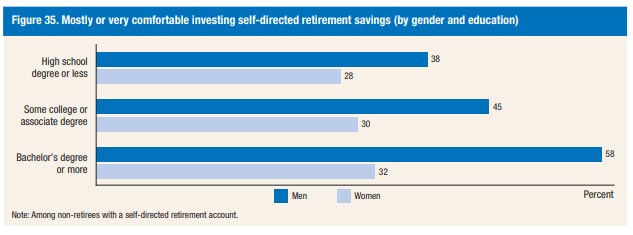
一般の人々の金融リテラシーはかなり低い。貯蓄に関する知識を測るための設問に、成人の圧倒的多数が正答できなかった。また、多くの人、とりわけ女性が、投資判断をすることに不安を感じると答えた。
ファイナンシャル・プランニングには人種・民族も関係する。黒人やヒスパニック系の人々は、白人よりも老後の貯蓄がない割合が高く、自分の家計が計画どおりだと考える割合も低い。
世界の状況
米国で見られる状況は、世界各地にも当てはまる。世界経済フォーラムの新たな報告書『未来への投資(そして未来のための投資)』は、退職者が貯蓄を使い果たした後も生き続けることになる度合いを明らかにした。
主要6経済圏では、老後資金が必要なくなる時期よりもかなり前に底をつく。場合によっては、貯蓄の不足期間が最長20年に及ぶ。日本の退職者と女性は、貯蓄を使い果たした後も生き続ける可能性が最も高い。
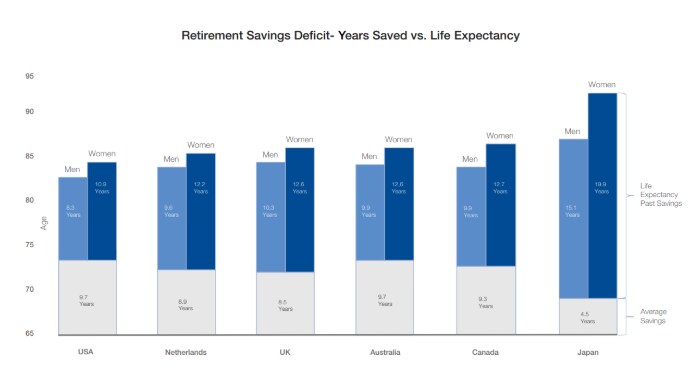
貯蓄不足の大きな要因は、高齢世代に恩恵をもたらす政策を縮小するよう政府への圧力が強まっていることと、雇用主が提供する年金制度が悪化していることだ。
個人が自らの貯蓄計画にますます責任を負うようになった一方で、対応は迅速さと十分さを欠いている。
人々の長寿化が進むなか、世代の隔たりを埋め、老後を安心して快適に過ごせるようにするには、人生の早い段階から長期的な視点を持つことが重要だ。




