国際決済銀行(BIS)は、中央銀行が無責任に資産価格を押し上げ、それによって金融不安定化の土壌を作っていると警告する多くの批判者の中でも、特に目立つ存在だった。1 しかし、西側諸国では超低金利に伴うインフレを伴う好況が見られなかったことから、政策当局者、学者、産業界の関係者は、私たちが長期停滞の時代に入ったのかどうかを考えるようになった(Teulings and Baldwin 2014)。
これに対して私は、経済成長は力強く、金利の持続的な低下と資産価格の上昇をもたらしたのは中央銀行の政策ではなく、経済の動向だったと論じる。この二つの見方を結びつけるには、過去30年間に世界がどのようにグローバル化してきたかを考える必要がある。資産価格は、その資産に結びついた将来のキャッシュフローの規模と、それらのキャッシュフローに適用される割引率によって決まる。順に見ていこう。
キャッシュフロー
世界経済の成長は、2000年以降の期間のほうが、それ以前の20年間よりも力強かった(図1)。一方、先進国(AE)の経済成長は同じ期間に鈍化した。将来の成長を現在の成長に置き換える役割を果たし得る債務水準の上昇と金融政策金利の低下があったにもかかわらず、である。2 とはいえ、世界の成長の構成が変化してきたことも目の当たりにしている。その変化が趨勢的な低下に見えるのは、内向きな先進国の観察者の視点からにすぎない(図2)。
図1:世界および先進国の経済成長、1980~2015年

出典:IMF、2015年3月
図2:世界経済に占める先進国および新興国の割合、1980~2015年

出典:IMF、2015年3月
しかし、世界経済が大きく成長し、それに伴って「実物」資産に結びつくキャッシュフローが増加した一方で、グローバル化の恩恵は均等には分配されなかった。図3は、世界銀行が世帯単位のデータを用いて示した分配の変化である。際立つ特徴は四つある。
第一に、最大の受益者は「世界の中間層」であり、その大部分は中国の目覚ましい台頭による。
第二に、所得分布の最上位層も、世界の中間層とほぼ同程度に恩恵を受けた。
第三に、所得分布の最底辺には、グローバル化の影響が及ばなかった根深い貧困層が存在する。
第四に、そして最も興味深いことに、世界的に見れば裕福でありながら、過去20年間の世界的な成長にほとんど参加していない人々が大きな割合を占めている。この層の大部分は、西側諸国の下位中間層と労働者階級である。
図3:世界の所得分布における各パーセンタイルの実質所得の変化、1988~2008年(2005年購買力平価、米ドル)
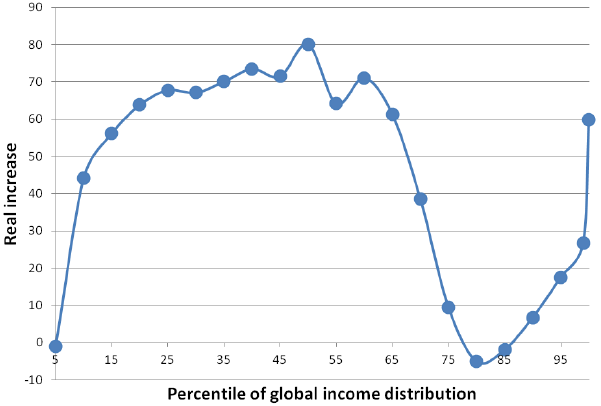
出典:Milanovic(2012);Lakner and Milanovic(2013)
西側諸国の下位中間層と労働者階級(マルクス・レーニン主義者の言う「世界の労働貴族」)は、世界的な労働市場における裁定・収斂取引が所得分布の上位層と中間層の所得を押し上げるなか、取り残されてきた。3
この収斂取引は図4にはっきりと表れている。図は、2008年までの20年間に労働供給が雪崩のように拡大したこと、そして途上国の人々が貧困から抜け出すという驚くべき動きを示している。世帯当たりの最頻実質所得は、年400ドル弱から年700ドル弱へと増加した。グローバル化のもとでは、世帯所得にとって居住地の重要性が低下する一方、技能や資産の重要性が高まる。
図4:時間の経過に伴う世界の所得分布―対数尺度、人口加重

出典:Milanovic(2012);Lakner and Milanovic(2013)
マルクスの『資本論』(1867年)が当時の人々の共感を呼び、今日ではそうではないのは、階級・保有資産が世界の所得階層における位置を大きく左右し、居住地の重要性が比較的小さかったからである。
状況は大きく変わった(図5)。不平等のテイル係数を要因別に分解すると、21世紀初頭における世帯所得の主な決定要因は、生まれた国であることが分かる。豊かな国の市民が享受してきた巨大な「市民プレミアム」は、近年、新興工業経済地域(NICs)の台頭、鉄のカーテンの崩壊、そして中国の世界貿易体制への参入によって揺さぶられている。米国のジニ係数とテイル係数は他の先進国と比べて高いが、世界全体で見ると低い。さらに、米国の世帯所得において居住地が果たす役割はごく小さい。相続(広義)や身につける技能などの要素のほうが、はるかに重要である。グローバル化が成功するには、世界は米国にずっと近い姿になるべきだ。グローバル化のコスモポリタニズムは、国家の共同体的な存在理由を脅かす。これまでのところ、その結果として、福祉制度を支える政府債務の増加と、経済移民をめぐる政治的な緊張の高まりが生じている。さらに、西側諸国で所得格差が拡大したことを受け、トマ・ピケティの『21世紀の資本』のような著作への関心が高まった。この著作は、格差が縮小し始めた世界全体の視点ではなく、格差が拡大しているとする内向きな西側の視点に立つ。また、資産保有者の近年の収益を、構造的に高い割引率の証拠と取り違えている。実際には、これから見るように、割引率の低下によるものだ。4
図5:1870年と2000年における不平等の水準と構成:世界(国別に分解)および米国(州別に分解)

出典:Milanovic(2012)、Hisnanick and Rogers(2007)、Columbia Threadneedle Investments、2015年3月
割引率
これまでのグローバル化の進展は、資産市場に二つの大きな影響を及ぼしてきた。
第一の影響は企業レベルに及ぶ。すなわち、こうした変化にどう対応するかという問題である。これはよく知られているため、ここでは扱わない。
第二の影響は実質金利への波及である。これはあまり理解されていないが、政策当局者や投資家にとってはるかに重要である。
中央銀行家がたびたび私たちに思い起こさせてきたように、中立実質金利は中央銀行ではなく、経済によって決まる。5 グローバル化と、それに伴う労働市場の収斂は、西側諸国における労働者の交渉力の崩壊と結びついてきた。労働者に力があった頃は、労働の限界費用が高かった。そのため、労働を資本で代替するために資本へ投資する誘因が大きく、資本コストを押し上げていた。労働者の力が弱まるにつれ、西側諸国の賃金上昇圧力は崩れた。6 その結果、特に西側世帯の上位20%を除いて、GDPに占める労働分配率が低下した(図6、7)。7 労働コストが低下し、貿易障壁の低下と新興国の発展に伴って規模が拡大した世界の労働者の予備軍が存在するなか、企業は労働を資本で代替する誘因を強めてきた。その結果、資本需要が減少し、西側諸国の資本コストが低下した(図8、9)。8
図6、7:米国(左図)および英国(右図)のGDPに占める割合の変化。資本所得と労働所得の五分位別、1980~2010年

出典:イングランド銀行、米国議会予算局、英国国家統計局、Columbia Threadneedle Investments、2015年3月
図8:米国・英国の下位80%におけるGDPに占める労働分配率、1980~2010年

図9:米国10年国債利回りおよび英国10年国債利回りから、それぞれのコア消費者物価指数の12カ月変化率を差し引いた値

出典:Columbia Threadneedle Investments、Bloomberg、2015年3月
西側諸国における中立実質金利(NRRI)の低下は、教科書どおりの展開だった。これは経済成長率の長期停滞を意味するのではなく、労働者の交渉力の喪失を意味する。そして中立金利が低下すると、将来約束されたキャッシュフローの現在価値は上昇する。図10は、米国の15年物および30年物ゼロクーポン国債(それぞれ赤線と青線)と、米国株のS&P 500指数(緑線)に投資した場合のトータルリターンを示している。過去35年間、資産は主として中立金利の変化に対する感応度に応じて上昇してきた。
西側諸国の経済成長の鈍化が資産市場にもたらすマイナスの影響は、労働者の価格交渉力の弱さがもたらすプラスの影響より小さかった。
図10:米国15年物・30年物ゼロクーポン国債のトータルリターンとS&P 500指数のトータルリターン、1982~2015年

出典:Columbia Threadneedle Investments、Bloomberg、2015年3月
したがって、今後の労働者の価格交渉力がどうなるかは、資産市場にとって極めて重要である。これまでの労働市場のグローバル化は、主として中国をめぐる動きだった。IMFの調査の一部は、人口動態と、安価で移動可能な農村労働力の枯渇によって、約5年後に労働力不足が生じる可能性を示唆している(図11)。中国以外の安価な労働力が世界の貿易体制に加わるかどうかは、統治のあり方に左右される。高等教育水準の実現、市場経済の導入、そして貿易の開放性の実現が鍵となる。一直線に進むとは考えにくい。
図11:中国の余剰労働力に関するIMFのシナリオ(百万人)

出典:Das and N’Diaye(2013)、Columbia Threadneedle Investments、Bloomberg、2015年3月
構造的には、中国の台頭と世界の新興により、西側諸国における労働者の交渉力は根本的に変化したとしても、景気循環の面では、労働者の交渉力は今なお労働力不足に左右される可能性が高い。
労働者の価格交渉力が転換する時点を見極めるのは難しく、これまで実質賃金の反応は見られていない。しかし、失業率がゼロに達するまで待つ必要はなさそうだ。現在の傾向が続けば、米国と英国では2020年までに失業率がゼロになる見通しである(図12)。
図12:米国および英国の失業率、1980~2015年(直近12カ月の傾向に基づく予測を含む)

出典:Das and N’Diaye(2013)、Columbia Threadneedle Investments、Bloomberg、2015年3月
ポートフォリオ構築への意味
機関投資家の戦略的資産配分には、長期リターンが株式を下回ると予想されるにもかかわらず、通常、国債への大きな配分が含まれてきた。ポートフォリオに国債を組み入れることは、ポートフォリオ全体のボラティリティを抑え、リスク調整後リターンを高める効率的な方法だと理解されてきた(1980年以降については正しく理解されていた。図13参照)。
配当の力強い成長は株価を支えるかもしれないが、過去35年間の割引率低下による追い風は、労働者の交渉力上昇に伴う(ヴィクセル的な)金利上昇の環境では逆風に転じるだろう。西側諸国で労働者の交渉力が持続的に高まった最後の時期は1945~1980年であり、この間、事後的な効率的フロンティアでは現金が国債を上回っていた。利回りが低い水準から出発することを考えると、国債がポートフォリオ保険の役割を果たさなくなり、金利デュレーションをわずかに延ばすことによるリターンがマイナスに転じれば、機関投資家のポートフォリオにおける国債の位置づけが失われる可能性はある。
図13:国債と株式の事後的な効率的フロンティア、および平均現金金利、1945~1980年と1980~2014年

出典:Columbia Threadneedle Investments、Bloomberg、2015年3月
参考文献
Bario, C, P Disyatat and M Juselius(2013)、「潜在産出量の再考:金融循環に関する情報を組み込む」、国際決済銀行ワーキングペーパー第404号。
Bernanke, B(2015)、「なぜ金利はこれほど低いのか?」、Brookings.edu、3月30日。
BIS第84回年次報告書(2014年)、第4章:「債務と金融循環:国内および世界」。
Bonnet O, P Bono, G Chappelle, E Wasmer(2014)、「資本は戻っていない:トマ・ピケティの『21世紀の資本』への論評」、VoxEU.org、6月30日。
Broadbent, B(2014)、「金融政策、資産価格、分配」、経済学会年次大会での講演。
Das, M and P N’Diaye(2013)、「予告された衰退の年代記:中国はルイス転換点に達したのか?」、IMFワーキングペーパー WP/13/26。
Goodhart, C and P Erfurth(2014)、「金融政策、資産価格、分配」、VoxEU.org、11月3日。
Hisnanick, J and A Rogers(2007)、「ACSデータに基づく世帯所得格差の測定:2000~2005年」、米国国勢調査局。
Lakner, C and B Milanovic(2013)、「世界の所得分布:ベルリンの壁崩壊から世界金融危機まで」、世界銀行政策研究ワーキングペーパー6719。
Lenin, V(2010)、 帝国主義―資本主義の最高段階、Penguin Classics。
Milanovic, B(2011)、「世界の不平等:階級から居住地へ、プロレタリアから移民へ」、世界銀行ワーキングペーパー5820。
Milanovic, B(2012)、「数字で見る世界の所得格差:歴史と現在―概観」、世界銀行ワーキングペーパー6259。
Piketty, T(2014)、 21世紀の資本、ハーバード大学出版局。
Teulings C and R Baldwin編(2014)、 長期停滞:事実、原因、処方箋、VoxEU.org電子書籍、CEPR Press。
脚注
1 詳細で示唆に富む分析については、Bario et al.(2013)を参照。
2 BIS第84回年次報告書、第4章を参照。
3 古典的な例はLenin(2010)である。
4 ピケティへのこの反論は、Bonnet et al.(2014)において住宅との関連で初めて示された。
5 例えば、現代におけるヴィクセル金利については、Broadbent(2014)およびBernanke(2015)を参照。
6 Goodhart and Erfurth(2014)。
7 英国では所得上位十分位のGDPシェア上昇分の4分の3、米国では所得上位五分位のGDPシェア上昇分の約半分が所得分布の下方へ再分配されている点は興味深い。米国の中央値世帯の再分配前実質所得はほぼ横ばいだが、税や給付の変更の影響が反映された後は大きく上昇している。米国の大衆が経済成長に参加できたのは、主として国家によって作り出されたものであり、伝統的な説明とはいささか矛盾する。
8 教育水準、統治制度、インフラなどの観点から。
本稿は、との協力により掲載されています。 VoxEU。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を把握するには、 週刊ニュースレターにご登録ください。
著者:Toby Nangleは、Columbia Threadneedle Investmentsのマルチアセット配分部門責任者です。
画像:ロンドンのカナリー・ワーフ金融街にあるオフィスタワーの前を歩く、シルエットになった作業員。REUTERS/Luke MacGregor。




