新しいレポート: 『フィンテックの未来:中小企業金融におけるパラダイムシフト』
何十年もの間、銀行や保険会社は、比較的変化が少なく、収益性の高い同じビジネスモデルを採用してきました。しかし今日、あらゆる方面から事業の破壊を狙う革新者たちに直面しています。クラウドファンディング、個人間融資、モバイル決済、ビットコイン、ロボアドバイザー――「フィンテック」の革新者たちの多様性にも、天井知らずの企業評価額にも、終わりがないようです。
とはいえ、この話は以前にも聞いたことがあると思う人もいるでしょう。1990年代のダイレクトバンクや「デジキャッシュ」は、同じようにジャーナリストや投資家の想像力をかき立てましたが、結局、影響はほとんどありませんでした。実際、金融サービス業界は、革新者による過去の攻勢に驚くほど揺るがされませんでした。その理由の一端は、この業界では従来、規模、信頼、規制に関する知見が重要な役割を果たしてきたことにあります。
しかし、投資の世界で言われるように「過去の実績は将来の成功を示すものではない」のであり、銀行や保険会社が革新者に打ち勝ってきた実績についても、同じことが言えるかもしれません。
新たな 世界経済フォーラムの報告書 は、金融業界の将来を展望しています。業界の専門家100人以上へのインタビューや、世界的な金融機関の戦略担当者と、急成長するフィンテック革新者たちが一堂に会してこの問題を議論した一連のワークショップに基づいています。調査結果によると、今回のイノベーションの波は、金融サービス業界の大手企業に、非常に根本的な形でビジネスモデルの再考を迫る可能性があります。
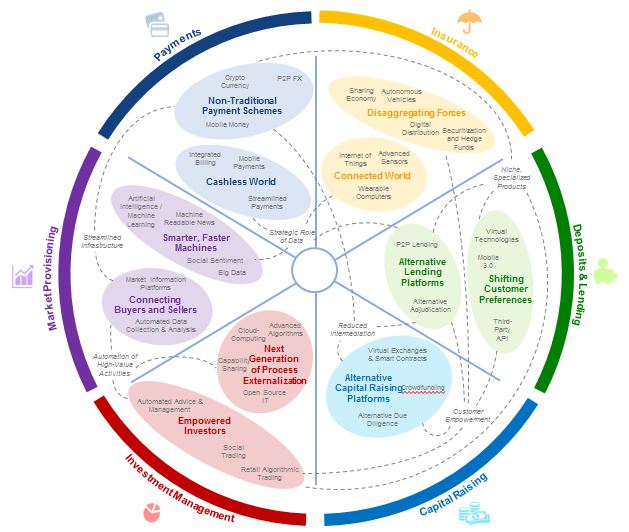
金融サービスにおける破壊的イノベーションは、今回は本当に違うものになりそうだと示す、今日の革新者たちの特徴を5つ紹介します。
1. 対象を絞った製品・サービスを展開している
過去の革新者たちは、銀行全体を再現しようとすることが多く、その結果、最も技術に精通した顧客か、価格を重視する顧客にしか響かないビジネスモデルになっていました。今日の革新者たちは、顧客の不満が大きく、既存企業の収益性も高い領域が重なる部分を積極的に狙っています。これにより、既存企業の最も価値ある商品を少しずつ切り崩し、「おいしいところをさらう」ことができます。その好例として、送金に勝るものを考えるのは難しいでしょう。銀行は従来、国際送金に非常に高い手数料を課し、送金先への着金に最長3日かかるなど、顧客体験も劣悪でした。英国企業の Transferwise は、革新的な銀行口座ネットワークと使いやすいウェブインターフェースを活用し、国際送金をより速く、簡単に、はるかに安くすることで、この仕組みに挑んでいます。このビジネスモデルにより、同社は現在、毎月5億ポンドを超える送金を管理し、最近では米国にも事業を拡大しました。
2. 利益率の高いプロセスを自動化し、コモディティ化している
革新者たちはまた、既存企業にとって現在非常に多くのリソースを要する手作業のプロセスを、自らの技術力で自動化しています。これにより、かつては一部の富裕層に限られていたサービスを、まったく新しい顧客層にも提供できます。 Wealthfront、 FutureAdvisor 、 Nutmeg などの「ロボアドバイザー」は、資産配分、投資助言、複雑な節税戦略まで含む一連の資産運用サービスを自動化し、オンラインポータルを通じて顧客に提供しています。顧客は専任アドバイザーと対面で相談する機会を手放す必要がある一方、通常必要とされる10万ドルの投資可能資産を持たなくても、同等のサービスの多くをわずかな費用で受けられます。その結果、より若く、資産の少ない新たな層が、貯蓄に取り組むための助言や支援を受けています。貯蓄が増えて従来型の資産運用アドバイザーを利用できるようになっても、彼らがそうしたアドバイザーに乗り換えたいと思うかどうかは、依然として不明です。
3. データを戦略的に活用している
顧客データは、金融機関の意思決定において常に中心的な要素でした。銀行は信用スコアに基づいて融資を判断し、保険会社は保険契約を引き受ける前に運転記録を確認したり、健康診断を求めたりすることがあります。しかし、人々とそのデバイスの相互接続が進むにつれ、粒度の細かいリアルタイムデータの新たな流れが生まれています。そして、そのデータを金融上の意思決定に役立てる革新者も登場しています。 FriendlyScoreは、たとえば、人々のソーシャルネットワーク上の行動パターンを詳細に分析し、借り手の信用力を分析しようとする貸し手に、追加のデータ層を提供しています。あなたの中小企業には顧客から多くの「いいね」が寄せられ、苦情にも迅速に対応していますか?そうであれば、信用リスクは低いかもしれません。あなたのソーシャルネットワーク上のつながりは皆、同じバーに「チェックイン」する飲み仲間でしょうか?それは借入の見込みに不利に働くかもしれません。
一方、新しいタイプの保険会社は、より適切な価格設定の判断に役立ち、保険契約者が賢明な判断をするよう促すデータの流れを生み出す方法を見いだしています。 Oscarは、米国を拠点とする健康保険会社で、顧客にウェアラブル活動量計を無料で提供しています。これによりOscarは、どの保険契約者がジムよりソファを好むかを把握でき、顧客がランニングマシンで運動するよう、保険料の割引などの金銭的インセンティブを提供できます。分析モデルやウェアラブルデバイスの高度化に伴い、顧客をより良い行動や慎重なリスク管理へと促そうとする金融サービス企業は、今後ますます増えるでしょう。
4. プラットフォーム型で、資本負担が小さい
UberやAirbnbのような企業は、買い手と売り手をつなぐマーケットプレイス企業が、コストをほぼ一定に保ちながら売上を飛躍的に伸ばせることを示しました。この戦略は、金融サービス業界の革新者たちも見逃していません。 Lending Club と Prosperは、米国を代表するマーケットプレイス融資企業であり、米国の消費者向け融資の実行総額を 2012年の8億7,100万ドルから2013年には24億ドルへと拡大させました。Lending Clubだけでも 2014年に35億ドルの融資を実行しました。2013年時点で3兆2,000億ドルに 達していた米国の消費者債務総額の一部にすぎないとはいえ、こうしたプラットフォームの成長は目覚ましいものです。Foundation Capitalのアナリストは、 マーケットプレイス融資企業が2025年までに世界全体で消費者向け融資を1兆ドル実行すると予測しています。さらに驚くべきことに、こうした企業は自社資本を一切リスクにさらすことなく、これを実現してきました。その代わりに、より良い金利を求める借り手と、資金の投資先を探す貸し手(個人に加え、ヘッジファンドなどさまざまな機関)を結びつける場を提供しています。
クラウドファンディング・プラットフォームも同様の成果を上げ、多くのシード段階の企業にとって重要な資金源となっています。こうしたプラットフォームは、スタートアップに少額投資したい個人と、多数の投資候補を結びつけ、「群衆の知恵」によって資金を得る企業と得られない企業を決められるようにします(成功した企業からは資金の一部を受け取ります)。
5. 既存企業と協業している
これは奇妙に思えるかもしれません。結局のところ、破壊者は旧来の経済をのみ込むものであり、協業するものではないはずです。しかし、それは単純化しすぎた見方です。賢明な投資家は、競争する領域では既存企業と対抗し、競争できない領域では既存企業の規模やインフラを活用するという、二本立ての戦略を取れることに気づきました。一方、既存企業も、新規参入者との協業によって業界を新たな視点で捉え、自社の戦略的優位性をより深く理解し、研究開発の一部を外部化することさえできると認識しつつあります。その結果、革新者と既存企業との協業が増えています。 ApplePayは、過去1年間で最も高く評価された金融イノベーションですが、VisaやMasterCardのような決済ネットワークを破壊しようとするのではなく、むしろそれらと協業しています。一方、カリフォルニア州のUnion Bankなどの地方銀行は、マーケットプレイス融資企業と戦略的提携を結び、自行では融資できない顧客を紹介しています。これにより、顧客が他の総合金融機関へ移るリスクを避けながら、顧客のニーズに応えられます。
明らかに、この話は単なる破壊にとどまりません。今後どう展開するかはまだ分かりませんが、革新者が既存企業に変化を迫り、最終的には消費者の利益につながることは確かでしょう。しかし、私たちが知る有名ブランドが近いうちに姿を消すとは限りません。特に、新たに登場した企業とうまく付き合う術を身につけた企業はそうです。
『金融サービスの未来』レポートはこちらから ご覧いただけます。
著者:ジェシー・マクウォーターズ、世界経済フォーラム グローバル産業センター プロジェクトマネージャー。
画像:2015年6月3日、カリフォルニア州エンシニータスで撮影された写真イラストに、Apple Payを搭載したAppleのiPhone 6が写っている。REUTERS/Mike Blake。




