世界競争力報告書2019は、長期的な競争力を左右する要因をベンチマークしてきた40年の経験を基に、将来の生産性を左右する最新の知見を取り入れた、今まさに必要とされている経済の羅針盤です。
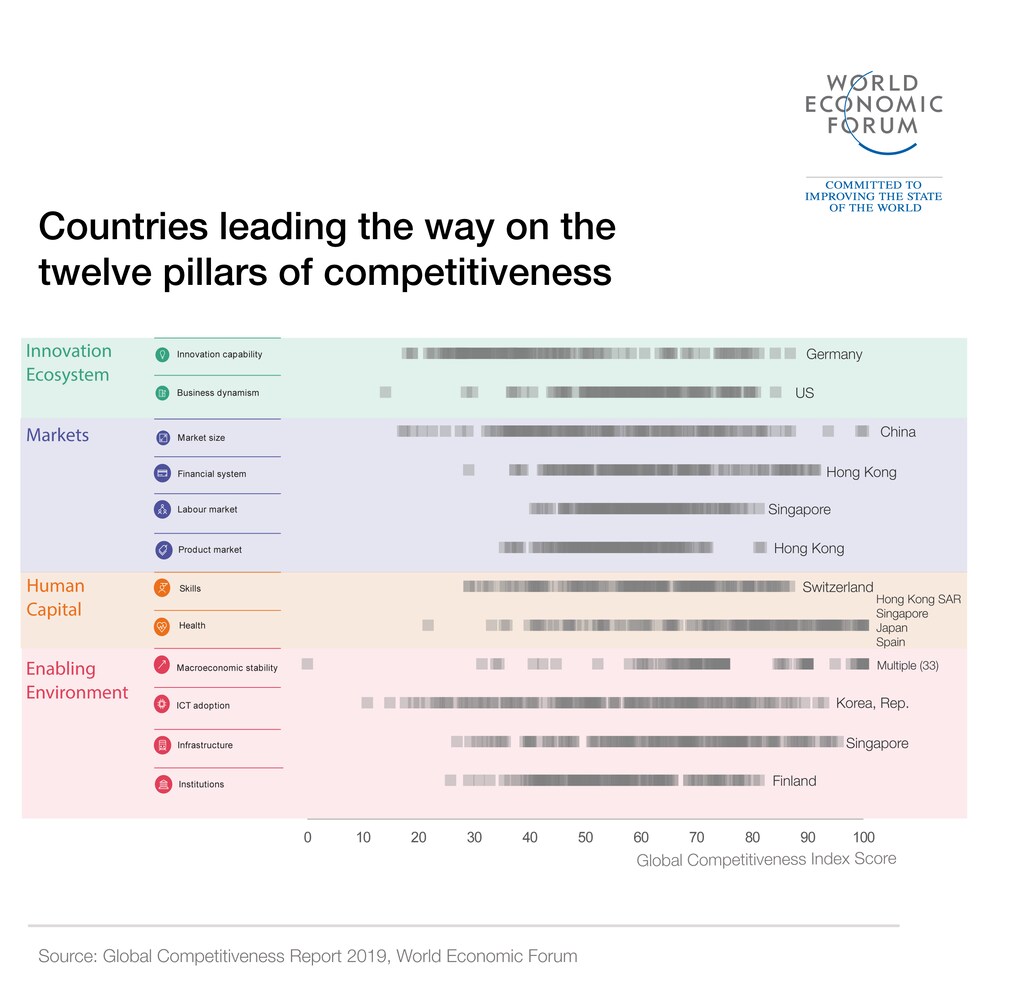
世界競争力指数4.0は、制度、インフラ、ICTの普及、マクロ経済の安定、健康、スキル、製品市場、労働市場、金融システム、市場規模、ビジネスのダイナミズム、イノベーション能力の12の柱で構成されています。指数のスコアは0から100までの範囲で、フロンティア(100)は各指標のゴールポストに相当します。
シンガポールは、競争力のフロンティアに最も近い国です。大規模経済国の中では、米国が最も高い順位にあり、引き続きイノベーションの強国であり続けています。BRICS諸国の中では、中国が最も高い順位にあります。ランキングの下位は、競争力のフロンティアへの道のりの半分にまだ到達していないアフリカの経済国が占めています。
指数の結果と国別スコアカードは、各国が自国の過去の実績と比較して自らのパフォーマンスを評価するとともに、地域や所得グループ内の他国と比較することを支援するために設計されています。さらに本報告書は、政策立案者、企業、個人が理解し、積極的に対処しなければならない世界経済の動向についても示しています。
2019年の世界競争力指数4.0で明らかになった、世界経済における上位5つのトレンドは何か、そしてそれらが政策立案者にとって何を意味するのか。
1. 過去10年間、世界の指導者たちは金融危機の最悪の影響を緩和するために迅速な対応を取ってきましたが、それだけでは生産性の伸びを押し上げるには不十分でした。
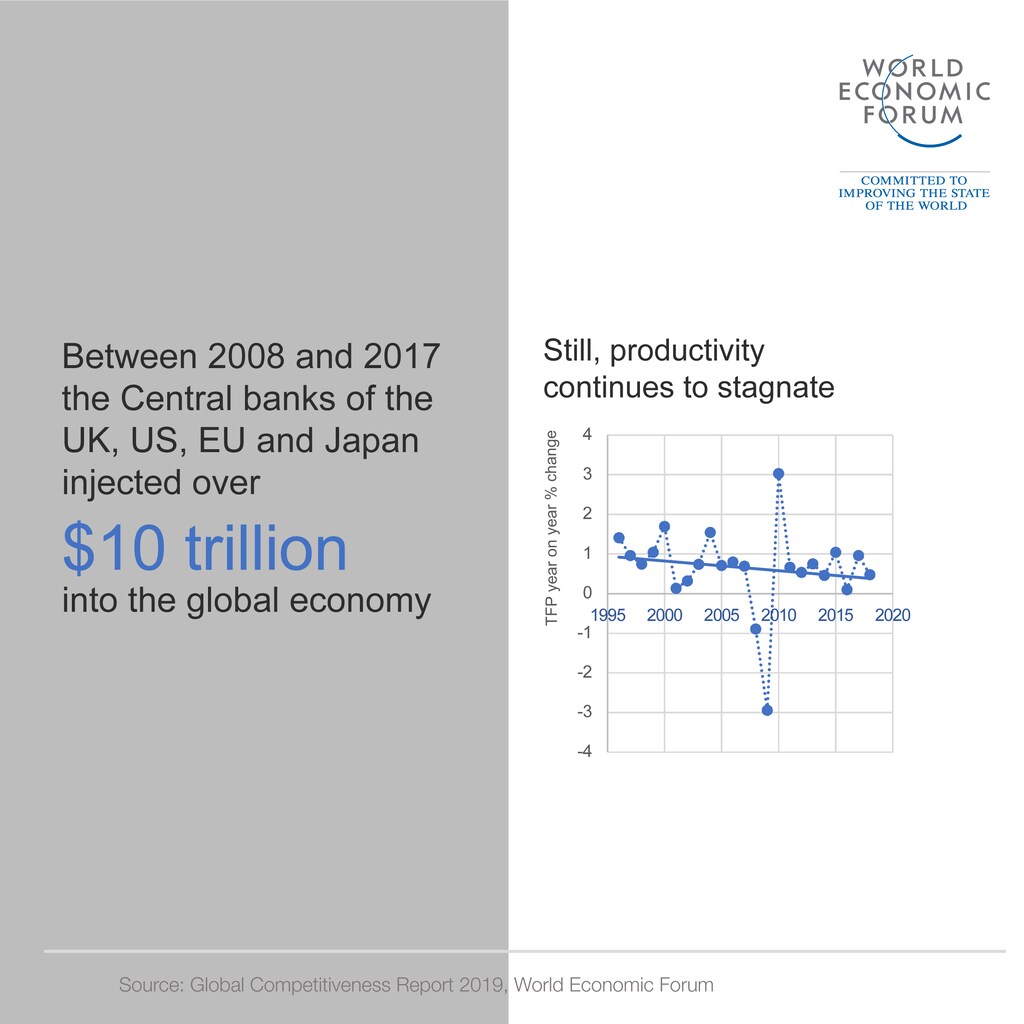
大不況以降、政策立案者は主に超緩和的で非伝統的な金融政策を通じて世界経済を何とか維持してきました。しかし、大規模な流動性の注入にもかかわらず――世界の主要4中央銀行だけで2008年から2017年の間に10兆ドルを注入しました――過去10年間、生産性の伸びは停滞し続けています。
金融政策への過度な依存は、資本の誤配分を助長し、銀行が企業への融資に関心を失い、信用制約のない企業を優遇し、代わりに手数料収入や取引活動を優先するようになったことで、生産性の伸びを低下させた可能性があります。競争力の12のレバー間には代替性がありません。健全な金融システムは、物理的インフラの不備を補うことはできず、同様に、ICTの普及も、起業家精神とイノベーション・エコシステムの欠如を補うことはできません。各国は12の分野すべてに取り組む必要がありますが、より安価な資本と技術を活用しながら、取り組みのバランスと重点を図るため、独自の優先順位戦略を策定すべきです。ことわざにもあるように、「晴れているうちに屋根を修理せよ」であり、政策立案者には、予測される景気減速の前に、狭まりつつある機会の窓があります。
2. 金融政策が限界に近づく中、政策立案者は、財政政策の手段、改革、公的インセンティブの幅広い組み合わせを含めるよう、政策手段の範囲を見直し、拡大しなければなりません。
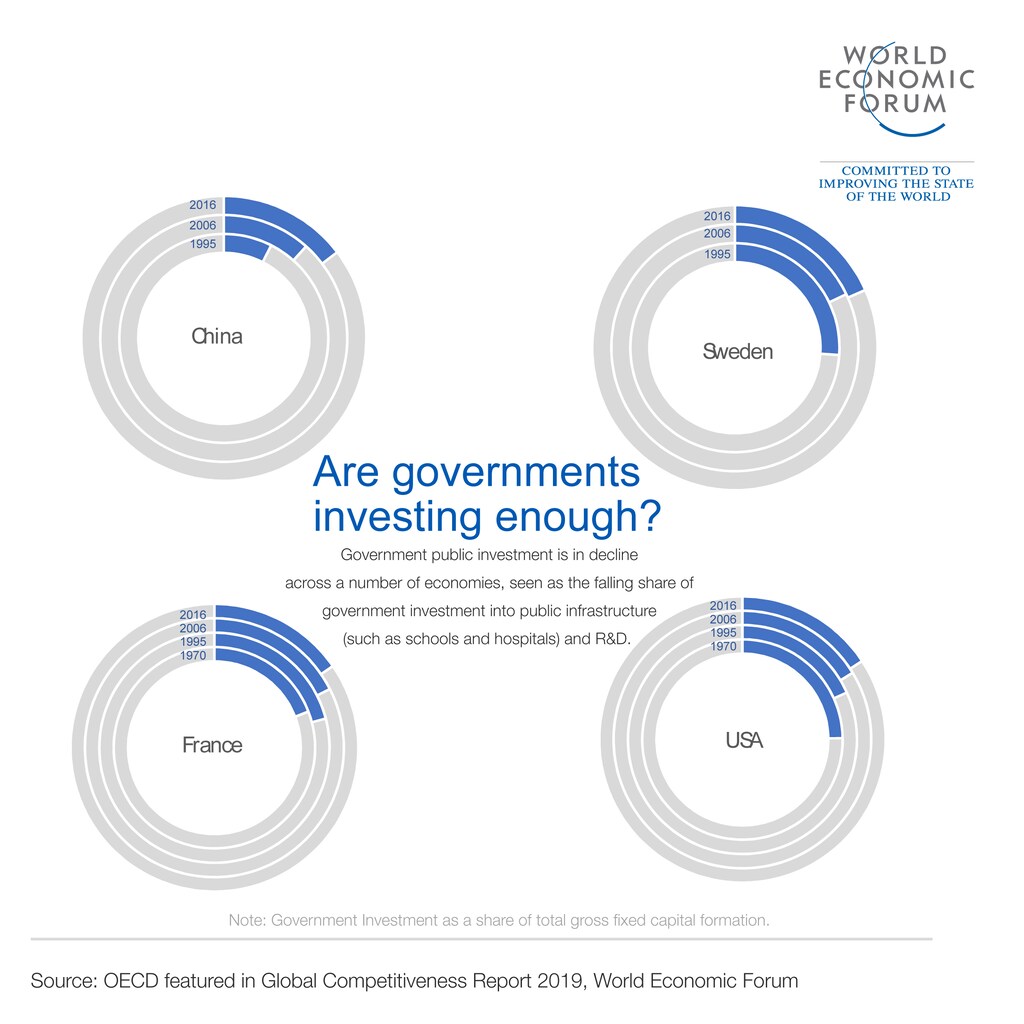
金融政策への排他的、そしておそらく過度な依存は、財政政策がほとんど活用されてこなかったことも意味しており、世界的に公共投資が着実に減少していることにも表れています。借入コストが極めて低いにもかかわらず、公共部門は投資を増やしていません(政府支出が総固定資本形成に占める割合は、米国では1995年に18.3%、2016年に15.7%、フランスでは1995年に21%、2016年に15.4%でした)。これは一部の先進国において、公的債務の持続可能性への懸念が一因となっています(公的債務対GDP比は、日本では237%、ポルトガルでは121%、イタリアでは132%に達しています)。
もし実際に「ヒステリシス」によって成長経路が恒久的に低下したのであれば、停滞する先進国の成長を再開させるために、投資主導の景気刺激策が適切な対応となり得ます。特に、インフラ、人的資本、研究開発、グリーン調達への投資を優先する財政政策が重要であり、さらに、イノベーションを容易にし、責任ある包摂的な企業が成長できるようにする構造改革によって補完されるべきです。
3. ICTの普及と技術統合の推進は重要ですが、第四次産業革命の時代においてすべての人に機会を提供したいのであれば、政策立案者は並行してスキルの育成に投資しなければなりません。
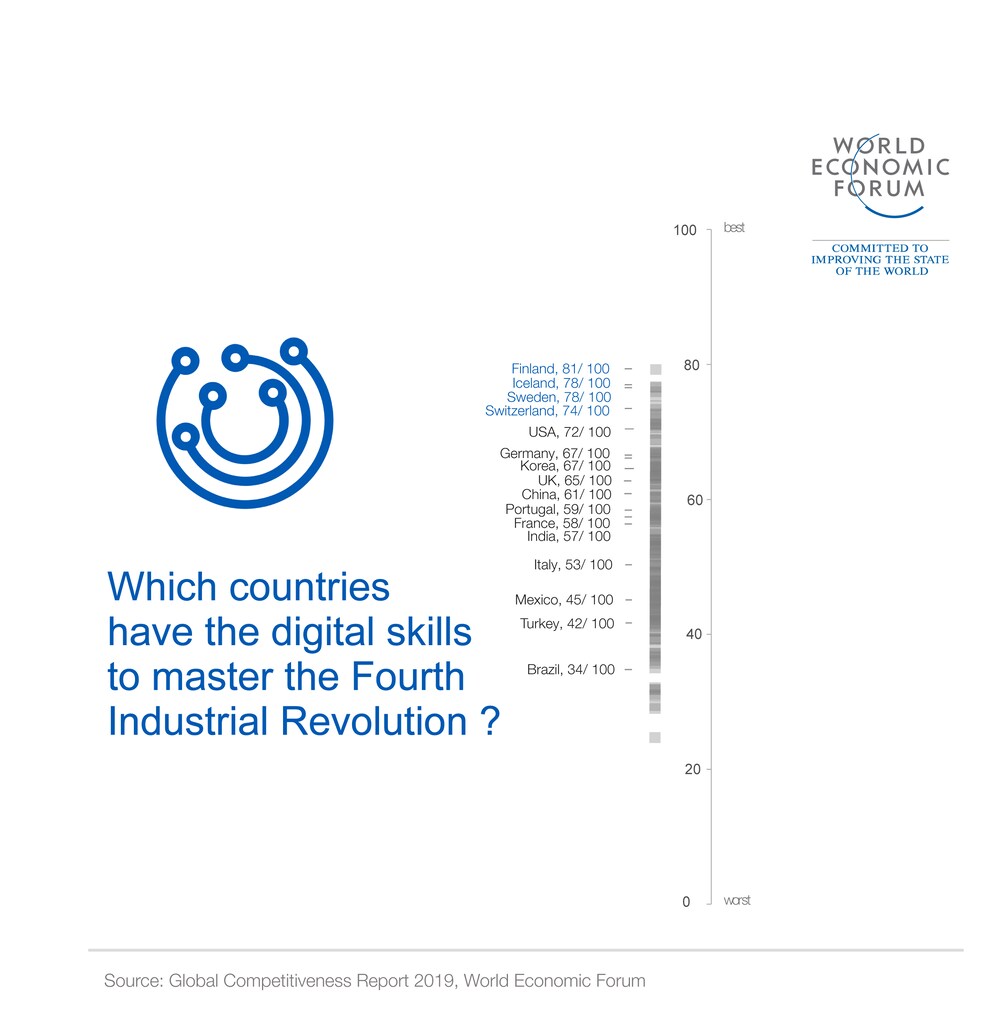
多くの先進国および新興市場が第四次産業革命の新技術を取り入れつつある中、技術統合、人的資本への投資、イノベーション・エコシステムの間でバランスを見出すことが、今後10年間の生産性向上に不可欠となるでしょう。適切なスキルと訓練があれば、労働者は技術に取って代わられるのではなく、技術を受け入れ、推進し、その可能性を実現する主体となり得ます。人への投資はもはや後回しにできるものではなく、第四次産業革命における成長と強靭性の基本的な構成要素です。さらに、科学論文、特許出願、研究開発支出、研究機関は、いずれもイノベーション能力を育む上で確立された側面ではあるものの、それだけでは十分ではありません。
優れた発想が商業化に至るためには、「よりソフトな」要因も同様に重要です。例えば、企業が破壊的なアイデアを受け入れる能力(この点において、ドイツは63.1点で7位、イタリアは39.6点で98位)、企業家的リスクに対する姿勢(米国は75.9点で2位、フランスは52.9点で55位)、労働力の多様性(カナダは76.4点で5位、日本は50.7点で106位)、そして企業における水平的な組織構造(デンマークは82.4点で1位、韓国は53.0点で85位)などです。
4. 競争力は依然として生活水準の向上に不可欠ですが、政策立案者は2020年代の幕開けにあたり、成長の速度、方向性、質を総合的に見る必要があります。
持続的な経済成長は、貧困から脱却するための重要な道筋であり続け、人間開発と生活水準の中核的な原動力です。しかし、今後10年間の最大の2つの課題、すなわち共有繁栄の構築と、グリーン経済への移行の管理に向けた解決策を考えるうえで、経済成長だけでは十分ではありません。報告書のデータは、先進国および新興国における市場集中の顕著な上昇(過去10年間の市場競争に対するビジネスリーダーの評価は、米国で15%、ドイツで12%低下)と、所得格差の拡大(例えば、過去10年間で所得上位10%層の所得シェアは、米国では43%から47%へ、中国では36%から41%へ、ドイツでは32%から35%へ増加)を示しています。
気候に関しては、地球の生態系を不安定化させ得る10の生態学的要因のうち、3つはすでに「限界」を超えています。従来の支配的な見方は、平等や持続可能性は成長の犠牲を伴うというものでした。しかし私たちは、その逆が真実であることを見出しました。共有繁栄と環境の持続可能性の欠如は、生産性の成長を損なうのです。さらに、成長の速度だけでなく、その方向性(環境的に持続可能であること)と質(共有繁栄を生み出すこと)に焦点を当てることには、明確な道徳的根拠があります。
5. 経済が成長し、包摂的で、環境的に持続可能であることは可能です。しかし、すべての経済をそのような三方よしの軌道に乗せるためには、より先見性のあるリーダーシップが必要です。
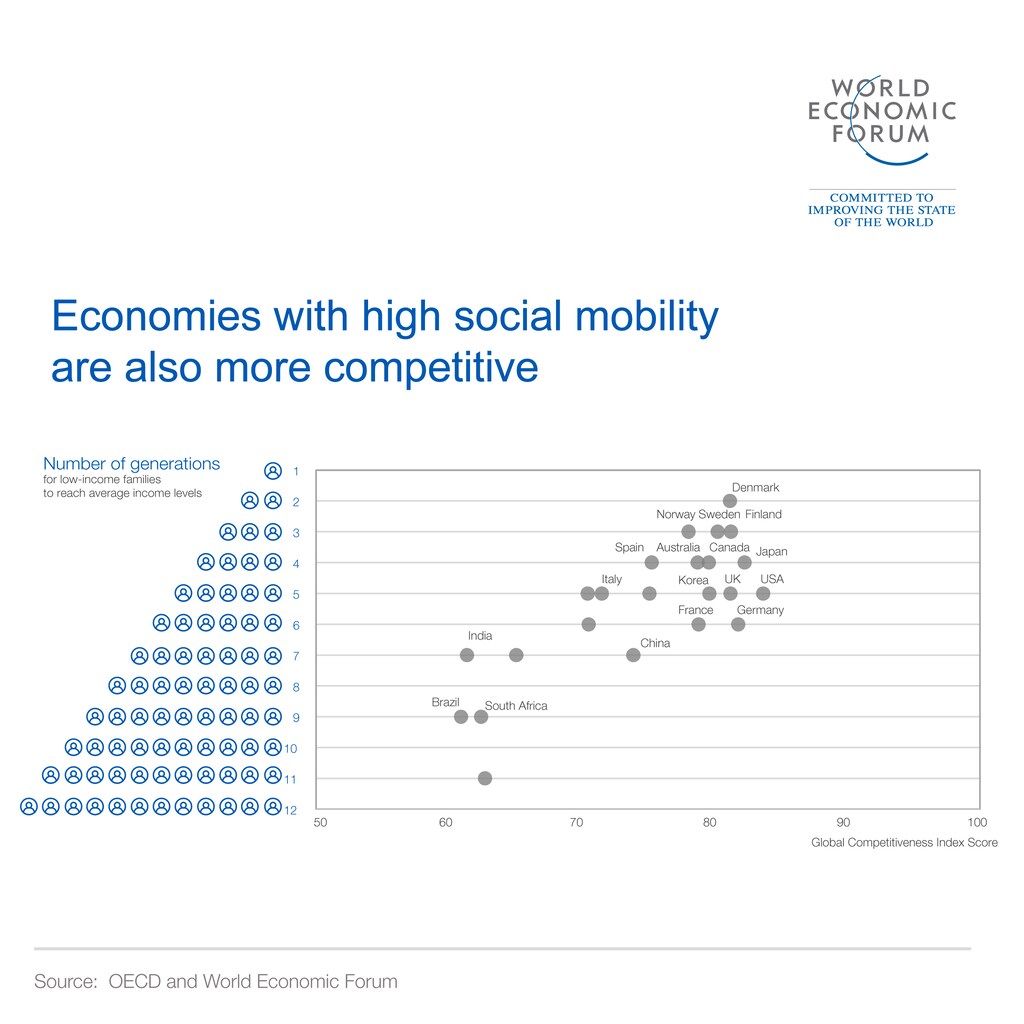
経済、社会、環境の要因の間にあると認識されているトレードオフは、短期的で狭い成長観から生じている可能性がありますが、包括的で長期的な成長アプローチを採用することで緩和することができます。一部の経済は、すでにこれに成功しています。例えば、スウェーデン、デンマーク、フィンランドは、世界で最も技術的に先進的で、革新的かつダイナミックな経済の一角となっただけでなく、同程度の競争力を持つ他国よりも、より良い生活環境と社会保障を提供し、結束が強く、より持続可能な経済となっています。
しかし、多くの国では、現在の競争力のレベルが同じであっても、社会と環境の要因に関する結果は大きく異なります。例えば環境面では、スウェーデンと米国はともに競争力のスコアが80/100を上回っていますが、スウェーデンは過去15年間で再生可能エネルギーへの依存度を13%高めた一方、米国は3%にとどまっています。同様に社会政策の面では、デンマークと英国は競争力の水準が同程度であるにもかかわらず、低所得者が平均所得に到達するまでに、デンマークでは2世代、英国では5年を要します。「政府の将来志向性」の指標において、ほとんどの経済のスコアが低いことは、新たな経済と社会を構築する上で、経済政策立案者が国民の期待に応えられていないことを示しています。
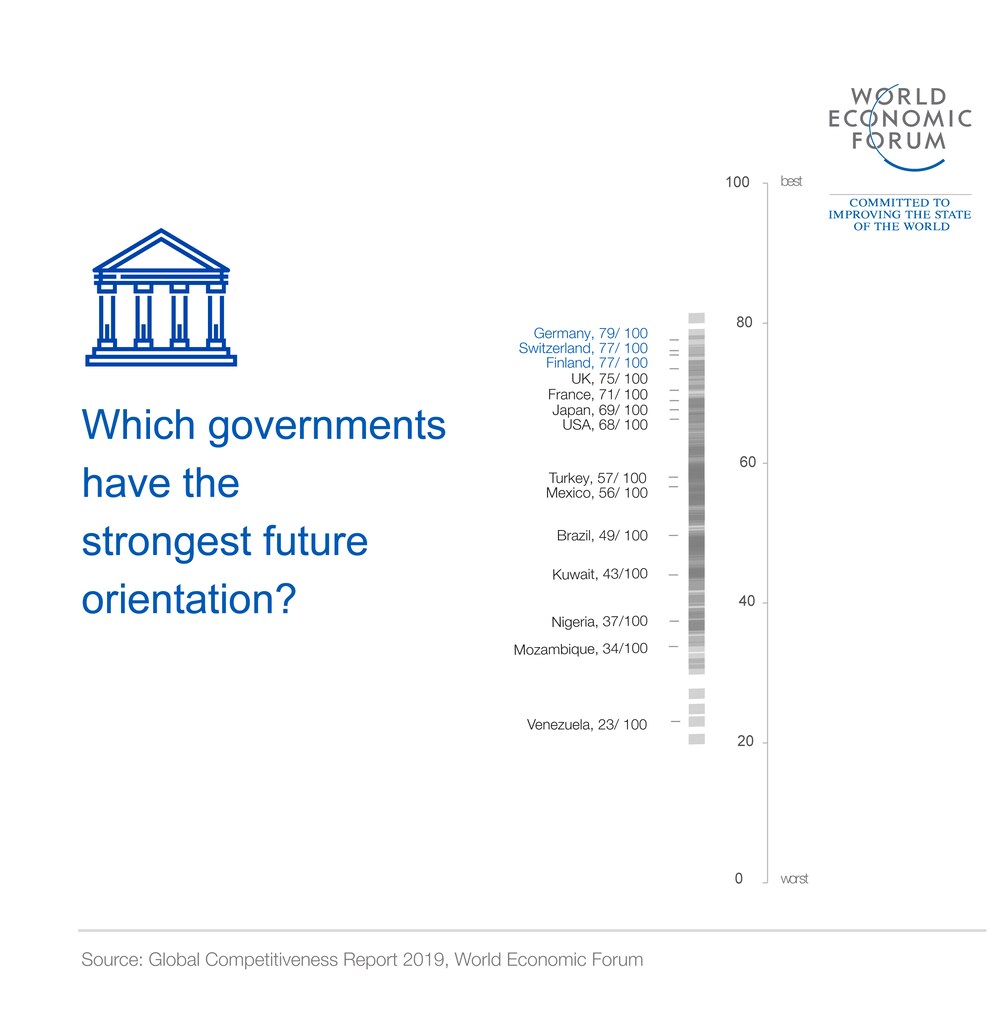
最新の世界競争力報告書は、より環境に配慮した、より平等な経済への移行は、生産性を回復させるために可能であるだけでなく、不可欠であることを示しています。第四次産業革命の技術は、このビジョンを実現するための手段を私たちに提供します。しかし、この転換は決定論的なものではありません。政策立案者、ビジネスリーダー、国際的な多国間システムは、新たな方向性を定めるために協力し、成長、共有繁栄、持続可能性の三方よしの軌道へと導くために、大胆で先見性のある選択を今こそ行わなければなりません。