過去10日間に、注目すべき機関文書が2つ公表された。OECDの 『成長に向けて(Going for Growth)2015年版』 と、欧州委員会の 『冬季経済予測』 である。両者を併せて読むと、a)イタリアには改革の取り組みを強化する余地が(十分に)あり、b)その時機が熟しつつある可能性が示唆される。
今年のOECD報告書を貫く主題は、「危機の促進効果」[1]を受けて先進国が競争力を高める痛みを伴う措置を実施したように見える一方、改革の速度と範囲がいまや縮小しつつあるという懸念である。この点を示すため、パリに本部を置く同機関は「改革対応率」指標[2]を作成した。この指標は、政府が「重要な措置」を講じたOECDの国別勧告の割合を推計する。要するに、0.5という値は、前年にOECDが特定した改革優先課題の半数について重要な措置が講じられたことを示す。
図1.改革対応率、2011~12年および2013~14年

注1:改革対応率は、重要な措置が講じられたOECDの改革優先課題の割合を示す。
注2:『成長に向けて』は、2年ごとに各OECD加盟国の改革優先課題を5つ特定する。
上の図1は、危機の最中の改革努力指標(横軸)と、その最新値(縦軸)を比較している。
危機の最中(2011~12年)、改革努力の度合いでは、プログラム対象国がエストニア、スペインとともに先頭に立っていた。それ以降、改革の勢いは急速に弱まり、その大半はEU平均と同水準か、それを下回るまでになった。ギリシャは当時も改革の先頭に立っており、OECDの基準では現在もその地位を保っている。この点は、私が最近 こちらで論じたとおりである。
他の危機に直面した国々と比べると、イタリアは危機のさなかに改革の先頭に立つ国とは言えず、英国やデンマークに近い水準の改革を進めていた。しかし当時、後者の2か国はすでに世界で最も競争力の高い経済の一角を占めていた。さらに、金融不安が和らぐ一方で政治的不安定が高まった[3]過去2年間に、イタリアはアイルランドとエストニアを除く他のどのOECD加盟EU諸国よりも改革努力を縮小した。
その結果、イタリアの競争力は欧州のパートナー諸国に対して低下しつつある。下の図2は、上で示したOECDデータと同じ期間における世界銀行の「ビジネス環境ランキング」の変化を示している。予想どおり、イタリアの非価格競争力はある程度改善しているものの、その改善はギリシャやスペインほどではない。アイルランドとポルトガルは、2011~12年の時点ですでにこの指標でかなり良好な位置にあった。その結果、いまやイタリアは、新規事業にとって障害が最も多い欧州の国・地域の一つとなっている。
図2.ビジネス環境ランキング、2011~12年および2013~14年

これはビジネス環境データだけに特有の現象ではない。他の競争力指標も同じ傾向を裏付けている。
上に示したユーロ圏諸国のサブサンプルでは、 世界経済フォーラム によると、イタリアの競争力はギリシャをわずかに上回るものの、ポルトガルとスペインを下回る。このことは、OECDの貿易・投資障壁、雇用保護法制の厳格さ、小売業規制の厳格さの各指標を見ても同様である。
ここから第一の結論が導ける。イタリアはユーロ圏危機の最も深刻な局面で改革努力を部分的に強化した可能性があるが、出発点の水準は低く、経済の抜本的改革を同じように必要としていた国々ほどには取り組まなかった。それ以降、この控えめな改革の勢いは部分的に衰え、他の危機に直面した国々に対する競争力の低下につながった。複数の競争力指標によれば、イタリアはいま欧州のパートナー諸国に比べて振るわないため、さらなる取り組みが確実に求められる。
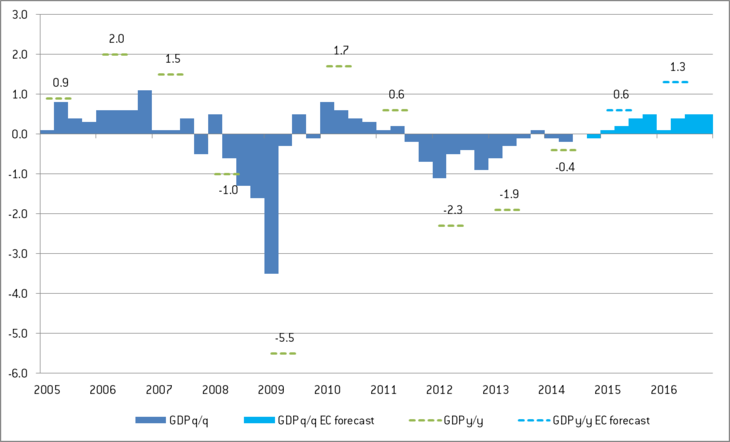
イタリアに改革の機会が訪れつつある理由を示す手がかりは、欧州委員会の最新の予測報告書に見いだせる。下の図3に示すとおり、金融危機の発生以降初めて、イタリアは2015年第1四半期から8四半期連続で持続的な成長を遂げると予測されている。民間予測機関、IMF、イタリア銀行も同様の見通しを示しているが、こうした明るい数値の背景には主に2つの要素がある。a)原油価格の下落。私の同僚 ジム・オニール は最近、これを消費者に対する大幅な減税になぞらえた。b)財務相パドアンが先週初めにイスタンブールで論じたように、イタリアのような輸出国にとってユーロ安がもたらす大きな効果である 。。
図3.イタリアの実質GDP、四半期および年間
言い換えれば、イタリアは(他の欧州諸国と同様に)金融緩和政策の時期に入りつつあり、拡張的な財政政策ショックに似た状況も生じている。 OECD(2009年)の分析によれば、こうした状況は構造改革の実施に最適である。総需要の拡大が、改革の短期的なマイナス影響を和らげるためだ。
政治経済学的な観点からも、改革を求める声は裏付けられるかもしれない。欧州の広範な改革事例を論じたダニ・ロドリック(1994年)は、「より広範な改革計画に正当性を与える」ために、「改革のいくつかの重要な側面で早期の成功を示すことの重要性」を強調した。この原則をイタリアの状況に当てはめれば、マッテオ・レンツィ首相は、改革が機能していることを示唆しうる緩やかな景気回復を最大限に活用すべきである。そうすれば、野党が改革の課題に反対することも難しくなるだろうと、ロドリックは示唆している。
これまで政府は、いわゆる「ジョブズ・アクト」を通じてイタリアの労働市場を自由化することに、経済改革の取り組みを集中させてきた。この点については、実施細則の政令がまだ起草中であり、評価は定まっていない。さらに、レンツィ政権は今、 銀行部門の再編に乗り出す構えのようだ。同部門の弱点は、ECBの資産査定で明らかになった。
しかし、国際基準で見てイタリアの成績が特に悪い分野に的を絞り、さらに取り組めることがある。1) 労働への課税を軽減すること。イタリアの税のくさびは現在、欧州で5番目に高く、OECD平均を12パーセントポイント上回っている。2) 司法手続きの期間を短縮すること。イタリアは世界銀行のランキングで世界147位である。3) 税制を簡素化すること。税務申告にかかる時間は、創業間もない企業で年間296時間と推計される(フランスでは132時間)。4)企業の参入・退出を容易にすること。特に小売業で重要である。5) 国有企業を再編・民営化すること。イタリアは従業員数でOECD[4]第3位にランクされている(中央政府が支配する国有企業のみで289,329人)。
3年間のマイナス成長を経て、景気循環指標はイタリア経済がゆっくりと再始動しつつある可能性を示している。しかし、その背景にあるのは外部要因と総需要を押し上げる金融面の刺激策であり、ユーロ圏のデフレ傾向に歯止めをかけるために必要とされたものだ。レンツィ政権の課題は、こうした一時的な好材料を最大限に活用し、より持続的な成長の基盤を築くことである。
[1] Duval(2008年)がすでに指摘した効果。
[2] 改革対応率指標は採点方式に基づく。『成長に向けて』の前年版で示された勧告について、「重要な」措置が講じられた場合は1、そうでない場合は0とする。関連する改革が根底にある政策勧告に対応し、実際に法制化された場合、その措置は「重要」とみなされる。発表されただけの改革は考慮されない(OECD、2015年)。
[3] 2012~14年の間、イタリアには3つの異なる政権があり、それぞれマリオ・モンティ(在任529日)、エンリコ・レッタ(在任300日)、マッテオ・レンツィ(現時点でほぼ1年)が率いた。
[4] Christiansen, H.(2011年)
この記事は当初、 ブリューゲル・ブログに掲載された。掲載は、世界経済フォーラムが見解を支持することを意味しない。
Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:イタリア国籍のアレッシオ・テルツィは、2013年10月にブリューゲルのアフィリエイト・フェローに就任した。
画像:ミラノ中心部で電話で話す男性。REUTERS/Stefano Rellandini。




