
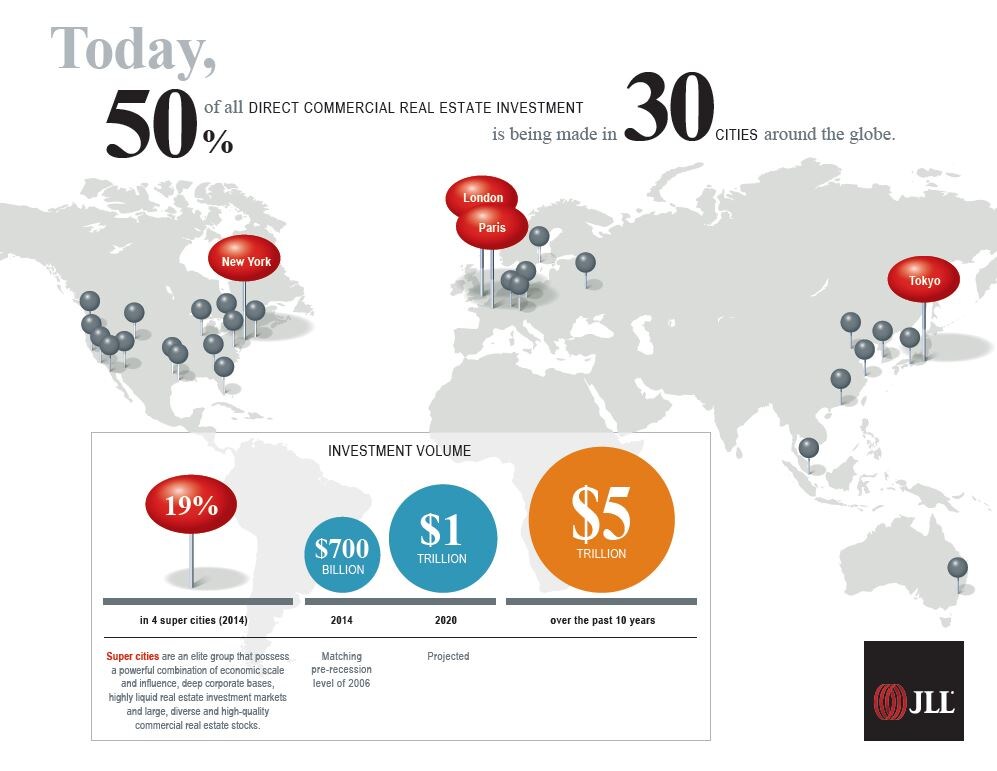
世界の直接不動産投資は2014年に景気後退前の水準を回復し、5年以内に年間約1兆ドルに達すると見込まれています。
世界経済の環境が改善するなか、昨年の不動産への直接投資総額は7,000億ドルと推定されます。これは金融危機前の2006年以来の水準です。 私たちが実施した調査 によると、2015年にはさらに10~15%増加し、2020年までに不動産への年間直接投資額は1兆ドルに達する見通しです。
市場は景気後退前よりも健全で持続可能な基盤に立ち、投資に対する管理と精査も強化されているため、投資は今後も拡大すると予想しています。
管理の改善には、レバレッジへの依存度の低下と株式資本の活用拡大に加え、より厳格な引受基準や投資委員会による精査の強化が含まれます。楽観的な見通しを支えるその他の要因には、アジアなどの新興市場からの新たな資金源、低金利と変化する規制環境に引かれた機関投資家による直接不動産投資への関心の高まりがあります。
私たちの調査では、過去10年間に商業用不動産へ直接投資された総額5兆ドルの半分を、合わせて受け入れた30都市を特定しました。主要な投資先都市に関する調査から、現在の不動産市場について何が分かるのでしょうか。
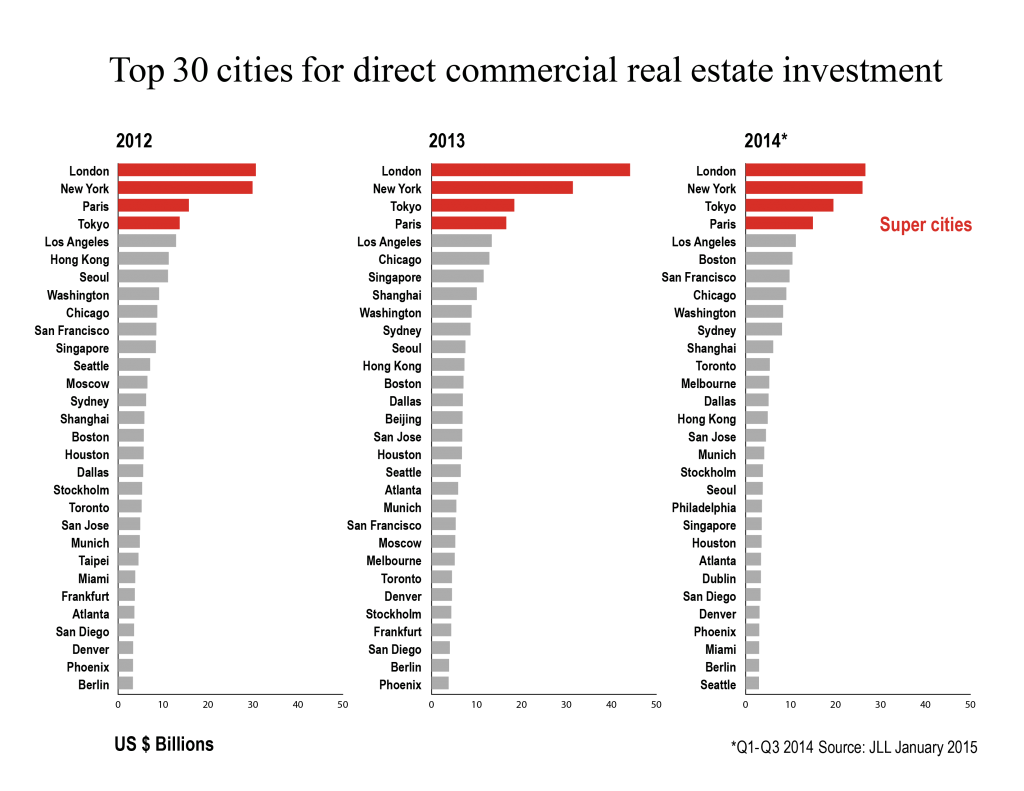
大型案件により、エリートとされる4つの「スーパシティ」は、ここ数年と同様に首位の座を維持しました。これらの案件には、ロンドンのガーキンとHSBCのオフィスタワー、東京のパシフィック・センチュリー・プレイスのオフィスタワー、ニューヨークのウォルドーフ・アストリア・ホテル、パリのマリオット・シャンゼリゼ・ホテルなど、大型の単一資産が含まれていました。取引のうち2件は、機関投資家と肩を並べて一流資産を競い合える、新興の投資家層である富裕層個人によるものでした。
投資が二次的な都市へ全般的に移る動きは、2014年に急増しました。これは欧州で特に顕著でした。たとえばロンドンとパリの取引件数は前年比17%減少した一方、次点の20都市では37%増加しました。
北欧では、中規模都市でGDPに占める割合として特に高い水準の投資が見られました。デュッセルドルフ、ハンブルク、ミュンヘン、アムステルダム、そして北欧の首都オスロとコペンハーゲンなどの自治体は、透明性と安定性の高い不動産市場を備え、技術力と環境面での実績にも優れていることから、企業テナントや投資家を引き付けました。
投資の伸びは、ほんの数年前にはほぼ手が届かない存在だったダブリンやマドリードなどの都市にも広がりました。世界の投資順位で2013年の93位から24位に躍進したダブリンは、昨年、オフィス賃料の伸びが世界で最も速い都市でもありました。
米国では、主要都市(ニューヨーク、ロサンゼルス、シカゴ、サンフランシスコ、ワシントン、ボストン)の商業用不動産投資額が前年比66%増加し、米国市場全体の37%増を上回りました。
フィラデルフィア、マイアミ、シャーロットなど一部の二次市場では、国内の機関投資家による関心が高まりました。一流資産やコア・プラス案件を除けば、昨年は外国人買い手の大半が二次都市でそれほど活発ではありませんでした。売りに出される資産が増えるにつれて、二次都市の取引額は2015年に増加すると予想されています。
2014年の汎アジア投資の大半は、東京、シドニー、メルボルン、香港、シンガポール、ソウル、上海、北京の主要市場に集中しました。地域全体で取引額と透明性が低かったため、一流資産やコア物件以外の二次都市案件への投資意欲は低調でした。
米国で投資家の活動の焦点となっていた集合住宅資産への関心は、英国やオーストラリアなどにも広がりました。また、中国の住宅開発業者は近年、ロンドン、ニューヨーク、サンフランシスコ、トロント、シドニーを中心に、海外市場へ積極的に進出しています。
著者:コリン・ダイアーはJLLの社長兼最高経営責任者です
画像:2009年2月16日、ロンドン市内のモニュメントの展望台から撮影。ノーマン・フォスター設計の「ガーキン」に日光が反射し、周囲の建物の間にそびえ立っています。ロイター/アンドリュー・ウィニング。




