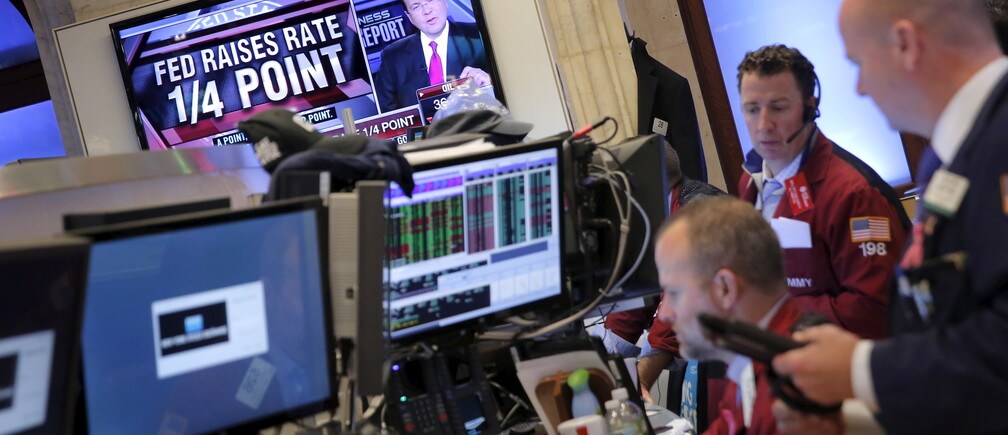
米連邦準備制度理事会(FRB)が昨日、政策金利の引き上げを決定したことは驚きではなかった。アナリストらは数カ月にわたり、ジャネット・イエレン氏やその他のFRB理事の発言の行間を念入りに読み解き、予測を立ててきたからである。今回の0.25パーセントポイントの利上げは、ほぼ10年ぶりの利上げであり、金融危機以降続いてきたゼロ近傍の金利水準に終止符を打つものである。
これまでのところ、今回の利上げがもたらすとみられる短期的な影響の分析に、多くの論考が費やされてきた。一方の陣営は、米国の景気回復が冷え込む恐れや、海外への波及効果を懸念してきた。もう一方の陣営は、より高い金利による、より「正常な」金利環境への回帰を強く主張している。今回の議論と利上げの影響を、どのように捉えるべきだろうか。
まず米国についてみてみよう。利上げは景気回復を阻害するだろうか。FRBは失業率、生産高、インフレ率を注意深く見守ってきた。今回の利上げの決定は、経済が着実に健全さを増し、もはや超低金利を必要としなくなったというFRBの判断に、大きく基づいている。金利上昇は必然的に資本流入を促し、ドル高をさらに進めることになるが、輸出が大きな要因ではないことから、これは米国経済にとって重大なリスクとはみなされていない。インフレ率は依然として低水準にあるが、FRBは利上げがインフレをさらに抑え込むことはないと考えているようだ。いずれにせよ、今回の利上げ幅は小幅であるため、むしろ重要なのは今後の利上げペースに関する見通しである。
米国とEUの乖離
おそらく、米国経済への直接的な影響よりも興味深いのは、他国との関係で、そして他国の内部で何が起きるかである。欧州に目を向けると、FRBが利上げを進める一方で、同地域の経済的困難が続いていることから、影響は特に顕著になる可能性がある。ECBは、すでにマイナス金利の水準を超えて、 さらなる 景気刺激策を講じ、それによって金融緩和を進めることを検討している。ユーロ圏に加盟していない欧州諸国、特に北欧諸国も、マイナス金利を試験的に導入してきた。これは、米国とEUの間で金利の乖離が拡大し、ユーロが対ドルで下落を続けることを意味する。日本などの他の先進国でも、同様の乖離が予想される。
より懸念されるのは、おそらく新興国および発展途上国への影響である。これらの国々は、数年にわたる活況な成長の後、投資家が投資先を他国に振り向けたことで、全体として大きく減速している。米国の金利上昇は、ブラジルや南アフリカなどの国々からの資本流出を必然的に激化させ、その結果、これらの国々の金利が価値を下落させ、場合によってはインフレをさらに悪化させるだろう。
“ワシントンの数人の中央銀行家の気まぐれ”
これは、世界が不当にもワシントンの数人の中央銀行家の気まぐれにさらされているかのように見える。しかし、ここまでに述べてきたものはすべて短期的な影響であることを忘れてはならない。長期的に世界経済がどのように進展するかは三つの要因にかかっており、それらは米国をはじめとする各国の政策立案者の手中にある。
第一に、今回の利上げは、確かに重要な準備通貨国ではあるものの、一国における小幅な利上げにすぎない。本当に重要になるのは、米国および世界全体の金融政策の長期的な見通しである。米国の利上げが緩やかなペースで進めば、投資家やその他の主体は準備と対応のための時間を得られるため、世界に急激な反動をもたらすことはないはずだ。同様に重要なのは海外で講じられる金融政策であり、それが適切に計画・実施されれば、米国の動きを考慮しつつ、各国独自の経済の変化するニーズにも対応できる。ほかの変化も作用するだろう。米国の金融政策が今これほど重要なのは、ドルが主要な準備通貨としての役割を担っているからにすぎない。将来、人民元がより大きな役割を担うようになれば、一国の政策が世界に及ぼす強い影響力は制限されるはずだ。
第二に、金融政策は短期的な政策手段の一つにすぎない。長期的に米国経済にとって本当に重要なのは、多様な政策改革である。米国は世界経済の重要なエンジンであり、引き続き世界の成長を牽引している。長期的に米国経済の健全性を確保するには数多くの対策が必要であり、当フォーラムは「 競争力と包摂的成長」に関する取り組みの中で、数多くの機会に詳述してきた。金融緩和の段階的な縮小とドル高の進行に伴い、同国は生産性の伸びを回復させるため、一連の改革に着手せざるを得なくなる。財政については、高額な医療費と社会保障費に取り組み、立て直さなければならない。教育の質の向上も重要であり、貧しい社会経済的背景を持つ人々を大きく不利な立場に置き、格差を拡大させ、消費と革新の可能性を損なう教育格差への対処も欠かせない。より協調的な政府の文化へと回帰すれば、私たちは皆同じ船に乗っているのだと再認識させることで、こうした変化を円滑に進めることができるだろう。
第三に、米国外においても、先進国と新興国の双方にとって、実施が必要だと認識しながらも先送りしてきた改革に取り組むタイミングが極めて重要である。例えば欧州では、より競争力があり包摂的な経済を育て、ユーロをより安定した基盤に置くために、ギリシャからフランスまでの各国が、市場の適切な機能を妨げる構造的な障壁、特に労働市場とサービス分野の障壁に取り組まなければならず、また公的財政をより安定させる必要がある。最近の難民危機はこれをいっそう急務にしており、欧州は労働市場に流入する大量の新規参入者を吸収し、そこから利益を得る必要に迫られている。
発展途上国および新興国については、残念ながら、近年の活況な高成長期に経済改革の機会を生かせなかったが、もはや改革を先送りすることはできない。資源価格の高騰が永遠に成長を支え続けるとは期待できないことを、今や各国は理解しており、教育制度の改善、インフラの高度化、汚職やその他の制度的弱点への対応といった困難な課題に取り組まなければならない。これらの弱点は、市民に高く、かつ向上し続ける生活水準を提供する能力を阻害している。
全体として、FRBの利上げによる短期的な影響は限定的となる可能性が高い。しかし、これは各国が持続可能で包摂的な成長に必要な要素を整備するための、重要なシグナルとなるはずだ。

著者:ジェニファー・ブランケは世界経済フォーラムのチーフ・エコノミストである。
写真:2015年12月16日、ニューヨークで、米連邦準備制度が約10年ぶりの利上げを発表した直後に、ニューヨーク証券取引所(NYSE)のフロアで作業する取引員たち。REUTERS/Lucas Jackson




