『The New China Playbook』 は、もともとボストン コンサルティング グループによって発表されたものです。許可を得て、ここに再掲載しています。
約30年にわたり、急成長する中国経済は、消費財企業に世界でも最大級の成長機会を提供してきました。しかし、中国の経済減速と不安定な市場により、この成長の物語は終わりに近づいているのではないかという懸念が高まっています。たとえば2015年11月初めには、政府が公式の5カ年GDP年率成長目標を6.5%に引き下げました。これは2008~2009年の世界金融危機以来最も低い伸び率です。
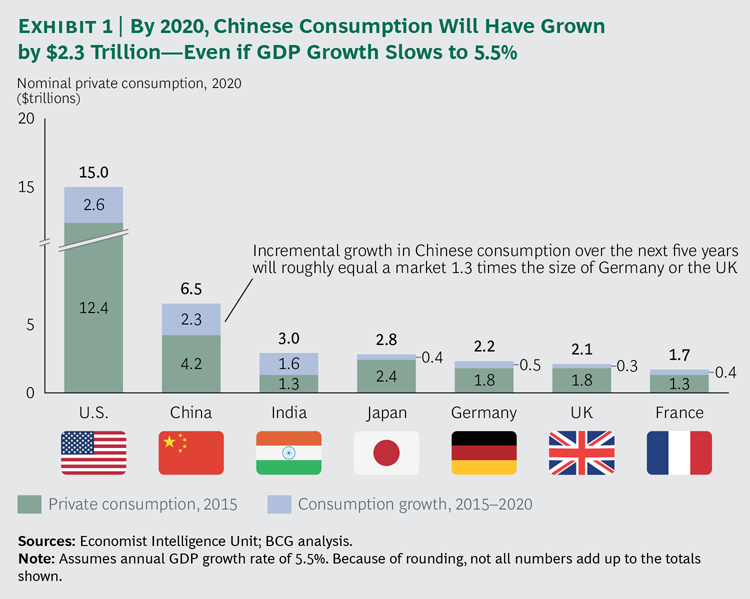
中国経済は確かに大きな構造転換の途上で苦戦しており、消費の伸びもかつての好況期ほど速くはありません。しかし誤解しないでください。成長のペースは緩やかになり、道のりも平坦ではなくなっていますが、消費の成長は依然として目覚ましい軌道をたどっています。年間実質GDP成長率が公式目標を下回る5.5%に鈍化した場合でも、中国の消費経済は2020年までに約半分拡大し、6.5兆ドルに達すると予測されています。今後5年間の2.3兆ドルという増分成長だけでも、現在のドイツや英国の消費市場の1.3倍に相当する市場を新たに加えることに匹敵します。(図表1参照)
さらに、中国の消費市場は、大きな新たな機会をもたらす変革の只中にあります。この変革を牽引しているのは3つの大きな力です。消費成長の原動力となる中間層上位および富裕層世帯の台頭、より自由に支出し、洗練された新世代の消費者、そして急速に影響力を増している電子商取引の役割です。
ボストン コンサルティング グループと、中国最大の電子商取引企業であるアリババの調査部門AliResearchによる調査では、これら3つの変化の力が今後5年間で中国の経済と消費市場を大きく作り変えることが明らかになりました。2020年までに、消費成長の81%は年間所得が2万4000ドルを超える世帯によってもたらされる見込みです。さらに、35歳以下の消費者が成長の65%を占めるとみられます。電子商取引はより重要な小売チャネルとなり、消費成長全体の42%を牽引すると見込まれます。その成長の90%はモバイル電子商取引によるものです。
中国の消費ブームを押し上げる製品の種類も変わります。サービスが主要な成長エンジンとしてモノを追い越し、今後5年間の増分成長の51%を占めるようになります。日々の生活必需品ではなく、健康食品、教育、旅行など、個人の幸福感を高める高付加価値の商品やサービスへの需要が加速するでしょう。
企業は、今後到来する成長の波を捉えるために新たな戦略を必要とします。過去の戦略はもはや関連性を持たなくなります。
中国の消費を強気に見るべき理由はいくつかあります。当社は、中国の消費が2020年まで年率9%で成長すると予測しています。その一つは所得の上昇です。中国の一人当たり所得は、2010年以降年率11%で増加しています。中国の雇用市場は逼迫しており、経済が低賃金の製造業から、より高賃金のサービス産業やハイテク産業へと移行するにつれ、近い将来も平均賃金は上昇し続けるはずです。
所得の上昇、そして所得が今後も上昇し続けるという楽観的な見方により、消費者心理は2008~2009年以来の最高水準を維持しています。(参照:「A Tale of Two Chinese Consumers」、BCG記事、2015年6月)。中国の株式市場の最近の下落が消費支出を冷え込ませるのではないかという懸念が広がっています。私たちはこうした懸念は誇張されていると考えています。結局のところ、都市部世帯で株式投資をしているのはわずか15%です。さらに、株価暴落後にボストン コンサルティング グループの Center for Customer Insight が実施した2,000人の中国人消費者への調査によると、マクロ経済動向はこれまでのところ消費者心理にほとんど影響を与えていません。株式市場の動向が支出を増やすか減らすかの判断に影響すると答えた消費者はわずか7%でした。住宅市場の動向を挙げた人も8%にすぎません。回答者は、ほかの要因がより大きな影響を持つと示しており、たとえば35%が所得の上昇を挙げました。
もう一つ強気の理由は、平均的な消費者の支出が増えていることです。人口動態の変化と電子商取引の拡大は、今後も支出が増え続けることを示しています。
中国の消費経済を変える3つの力の意味を理解するため、ボストン コンサルティング グループとAliResearchは、人口動態、社会、技術のトレンドと消費との関係を分析しました。
重要な知見の一つは、中国で二つの速度を持つ消費経済が出現しつつあるということです(図表2参照)。高所得層、若い世代、電子商取引チャネルでは高い成長が生じている一方、低所得層や高齢層の消費者、そして従来型の小売チャネルでは消費の伸びが鈍化しています。

中間層上位の台頭。 過去数十年間、中国の消費経済は、数億人が貧困から新興中間層へ、そして中間層へと上昇したことによって牽引されてきました。新興中間層とは年間可処分所得が1万0001ドルから1万6000ドルの世帯を指し、中間層とは所得が1万6001ドルから2万4000ドルの世帯を指します。
中国は新たな時代に入りつつあります。消費成長は、中間層上位の世帯(年間可処分所得2万4001ドルから4万6000ドル)と富裕層世帯(4万6000ドル超)の急速な台頭によって牽引されるでしょう。2020年までに、中間層上位および富裕層世帯の数は倍増して1億世帯に達し、都市部の全世帯の30%を占めると見込まれます。これは現在の17%、そして2010年のわずか7%と比べたものです。さらに、今後5年間の中国の都市部消費の55%、その増分成長の81%は、中間層上位および富裕層世帯によるものとなるでしょう。
中間層上位および富裕層世帯の消費は年率17%で増加しており、2020年までに中国の都市部で1.5兆ドルの追加支出を生み出す見込みです。これは、新興中間層と中間層の消費者の年率5%の成長率と比べて大きな差があります。都市部消費に占める割合は、現在の48%から2020年には39%に低下しますが、そうした世帯は依然として無視できないほど巨大な市場を形成し続けます。今後5年間で、現在の低所得世帯の多くが中間層の下位に移行するため、これらの層は依然として都市部世帯のおよそ半分を占めるでしょう。新興中間層と中間層は、多くのカテゴリー、特にパーソナルケア製品や洗剤といった日用消費財(FMCG)において、引き続き最大の消費者であり続けるでしょう。
中間層上位および富裕層世帯の支持を得るには、企業は中国の最大の大都市圏をはるかに超えて事業を展開する必要があります。こうした世帯は2,000を超える中国の都市に高密度で存在しています。当社は、2020年にこの市場の80%に到達するには、企業は430都市に拠点を設ける必要があると試算しています。
当社は、北京、上海、広州などの巨大都市であるティア1都市における中間層上位および富裕層世帯の数が、2020年まで年率10%増加し、3000万世帯に達すると予測しています。しかし、最も速い成長は小規模都市で見られるでしょう。2020年までに中国で新たに生まれる4600万世帯の中間層上位および富裕層のうち、半分は上位100都市の外に立地する可能性が高いとみられます。当社はこれらの都市をティア4以下に分類しています。
新世代の台頭。 1980年代、1990年代、そして今世紀最初の10年に生まれた人々は、中国で「若い世代」と呼ばれ、1950年代、1960年代、1970年代生まれの消費者である「最後の世代」と対比されます。この若い世代は消費市場で支配的な勢力となる態勢にあります。若い世代の中国人消費者の消費は年率14%で増加しており、これは35歳超の消費者の2倍の速さです。若い世代が消費全体に占める割合は、2020年までに45%から53%に上昇すると予測されています。
中国の若い世代は、年長者よりも多く消費します。35歳超の中国人の多くは、不安定な時期を経験し、厳しい経済状況を生き抜いてきました。彼らは倹約家として知られています。若い世代はより支出意欲が高いのです。当社のデータによると、35歳以下の中間層上位の消費者は、同程度の所得を持つ「最後の世代」の消費者と比べ、さまざまな製品カテゴリーで平均40%多く支出しています。最近のボストン コンサルティング グループのグローバル消費者調査では、18歳から25歳の中国人の42%が「私は十分な物を持っていて、新しい物を買う必要性をあまり感じない」という意見に同意しませんでした。これに比べ、同年代の米国およびEUの回答者の36%、日本人の32%、ブラジル人のわずか26%も、同じ意見に同意しませんでした。
若い世代の中国人は、35歳超の人々よりも洗練された消費者である傾向もあります。大学卒業者である可能性は8倍高く、海外旅行は2倍多くしています。また、同年齢層の年長の中国人および米国人消費者よりも、ブランド志向が強いです。
電子商取引の役割の拡大。 中国の消費経済における最も革命的な変化の一つは、電子商取引の驚異的な成長です。2010年には、オンライン取引は民間消費全体のわずか3%を占めていました。その後、中国のオンラインショッパーの数はほぼ3倍の4億1000万人に増え、平均的な消費者のオンライン支出額も同様に増えました。現在、オンラインチャネルは民間消費の15%を占めています。
今後5年間で、電子商取引は中国でさらに重要な小売チャネルとなる可能性があります。民間のオンライン消費は、2020年まで年率20%で急増すると予測されており、オフライン小売売上の年率6%成長と比べて大きく上回ります。これは、電子商取引が民間消費の成長の42%を占めることを意味します。2020年までに、中国のオンライン消費市場は年間1.6兆ドルに拡大し、民間消費の24%に達する見込みです(図表3参照)。

すでに中国のオンライン販売の51%を占めているモバイル電子商取引は、世界平均の35%と比べて、さらに速く成長するでしょう。アリババが設立した中国の電子商取引マーケットプレイスであるタオバオでは、2015年の最初の3四半期内に、PCではなくモバイル機器で取引される販売の割合が51%から62%に上昇し、同年のシングルズデー(2015年11月11日)には68%に達しました。シングルズデーは、小売業者が特別な販売促進を提供するため、中国で最大の買い物日の一つです。2020年までに、モバイル電子商取引は中国のオンライン販売全体の74%を占めると予測されています。
より良い価格と幅広い品揃えを提供するだけでなく、電子商取引は、実店舗では満たされていない多くのニーズに応えることで、中国で新たな需要を実際に喚起しています。たとえば、タオバオによると、平均的なオンライン買い物客の有機食品や輸入食品・飲料への支出は、過去3年間で8倍に拡大しました。有機ベビーフード、米、茶など、人気のあるオンライン商品の多くは、地元の店舗では取り扱われていません。
中国の消費者はまた、より高価格の商品をオンラインで購入しています。当社の調査によると、中国の世帯が豊かになるにつれて、家庭用ケア製品、包装食品、パーソナルケア用品の全体的な消費は、わずかしか増えません。しかし、タオバオのサンプルデータによると、中国の世帯が中間層上位に入ると、これらの品目のオンライン購入は約150%増加します。富裕層世帯では、オンライン購入はほぼ再び倍増します。主な理由は、これらの消費者がオンラインでより独自性があり、高価格帯の製品を見つけられるからです。
電子商取引は、全国市場に到達する際の流通上の課題を克服し、ブランドのリーチを大きく広げることで、消費成長を促進しています。私たちは、百貨店でかなり広範に展開されている主要なプレミアムスキンケアブランドのタオバオでの販売を分析しました。その結果、タオバオのオンライン販売の55%だけが、それらの商品が実店舗で入手可能な都市から発生していることがわかりました。残りの45%は、店舗にそれらの商品がない数千の都市からの販売でした。ファッションアパレルとベビー教育用品でも同様の傾向が見られました。
3つの変化の力は、中国の消費市場の状況を大きく変えるでしょう。より裕福で、若く、インターネットに精通した消費者の役割が増すことで、異なる種類の小売チャネルを通じて購入される異なる種類の製品への需要が高まるでしょう。実際、この新興消費者層は中国経済の構造そのものを変えるでしょう。
サービスが主要な経済エンジンになります。 中間層上位の成長に支えられ、中国のサービス支出は2020年まで年率11%増加し、都市部消費全体の成長の51%を占めると予測されています。一方、物品への支出は年率8%増加すると予測されています。
理由の一つは、富裕な消費者が、低所得の消費者よりも所得に占めるサービスへの支出割合が不釣り合いに大きいからです。中間層上位および富裕層世帯の平均所得は、新興中間層および中間層世帯の2.5倍ですが、富裕層は教育、文化、娯楽に3.3倍支出しています。それでも、中間層上位および富裕層世帯は、新興中間層および中間層の消費者と比べて、物品への支出は1.8倍にすぎません。
デジタルチャネルの急速な発展は、サービスの成長をさらに後押しするでしょう。タオバオは、昨年ライフスタイルサービス・チャネルを開始してからわずか6カ月で、300都市に顧客を抱えるようになりました。利用者の大半は35歳以下で、家庭向けサービスをオンラインで手配していました。たとえば、毎日2,600人の家事代行スタッフが予約されました。
多くのカテゴリーでは、数量の成長に代わって価値の成長が主流になります。 過去数十年間の新興中間層の大規模な拡大は、多くのカテゴリー、特に日用消費財で急速な売上成長を後押ししてきました。市場が飽和に近づくにつれ、そうした製品カテゴリーの数量成長は鈍化しています。たとえば、現在これらの世帯の約70%がレディ・トゥ・ドリンク型の茶飲料を消費しており、2007年の40%未満と比べると大幅に増えています。しかし、より高付加価値の製品への支出は、中間層上位の成長により加速する態勢にあります。当社の分析によると、消費者がこの所得層に入ると、高級品、ワイン、自動車、海外旅行への消費が急増します。
消費者はブランドとの関わりをより深めます。 中国の若い消費者は、世界で最もブランド意識の高い層の一つです。たとえば、当社が調査した18歳から35歳の中国人消費者は、平均で20のスキンケアブランドを認知していました。同じ年齢層の米国の消費者は14のブランドを認知していました。また、若い世代の中国人の49%が、個人として、またはオンラインで、ブランドを推奨していると答えており、同年代の米国人の34%と比べて高くなっています。中国の若い消費者は、ブランドとの感情的なつながりも強いです。18歳から25歳の中国人消費者がスキンケア製品を購入する際の最優先事項は、ブランドが「自分の個性に合う」ことと、「若くエネルギッシュ」であることを伝えていることです。
洗練度が増していることを示すもう一つの兆候として、若い中国人は地元ブランドにますます開かれています。私たちの経験では、新興市場で特定の商品を初めて購入する人は、国内ブランドよりも有名な国際ブランドを信頼する傾向があります。消費者は経験を積み、製品についての知識が深まると、代替品を探すようになります。たとえば、2015年に当社が調査した中国人消費者のうち46%が、中国ブランドの家電製品を好むと回答しました。これは、2007年の当社調査での同じ質問への回答と比べて9ポイント増加しています。家電製品、アパレル、スキンケアブランドでも、同様の好みの変化が報告されています。
電子商取引、特にモバイルは、市場を変革するでしょう。 当社の調査によると、電子商取引は中国の消費者に、より多様な種類の製品を、そしてより多様な品ぞろえで購入するよう促すでしょう。現在、オンラインショッパーの少なくとも40%が購入するカテゴリーは、カジュアルウェア、カジュアルシューズ、ハンドバッグ、スナック菓子、スマートフォンの5つしかありません。2020年までに、小型家電、金融サービス、化粧品、フォーマルシューズなどを含め、そのようなカテゴリーは15に増えると予測しています。
オンライン消費者は、より世界的な規模で購入するようにもなるでしょう。越境購入は、2020年までに中国の電子商取引全体の15%を占めると予測されており、その内容もより多様になるでしょう。電子商取引は中国の市場構造も再編しており、より遠隔地の購買力を引き出しています。タオバオによると、2015年のシングルズデー・キャンペーン期間中、モバイル電子商取引の市場浸透率が最も高かった10都市はすべて中国の中部と西部にあります。消費者はいつでもオンラインで買い物ができるため、中国市場の日々のリズムも変わりつつあります。タオバオのオンライン販売のおよそ33%は、午前10時前と午後8時以降に取引されています。
電子商取引の成長は、企業が実店舗型小売を無視できることを意味するわけではありません。先進経済国と同様に、オンライン小売とオフライン小売は、ますます密接に結びついています。ボストン コンサルティング グループの調査によると、中国の平均的な消費者は、購入を決める前に、店舗のディスプレイ、製品プロモーション、SNSのコメントなど、7つの異なる接点を通じて製品に接触しています。したがって、中国の若く、より裕福な消費者市場を取り込むためには、企業は小売チャネル全体でシームレスな体験を提供する必要があるでしょう。
中国の消費市場の状況を再定義する人口動態、社会、技術の力は、企業にとって大きな機会と競争上の課題の両方をもたらすでしょう。中国に早くから進出した企業は、必ずしも競争優位を持っているとは限らなくなっています。多くの場合、それらの企業は若年層にほとんど魅力のない製品カテゴリーにあり、新しい小売トレンドへの適応も遅れています。
中国の新しい消費市場で勝つためには、企業はまず次のことを心に留めておく必要があります。予測可能な急速で容易な成長の時代は終わりつつありますが、中国は依然として世界で最も重要な成長市場の一つであり続けるでしょう。したがって、中国は引き続き優先事項であり続けなければなりません。
しかし、消費の性質が劇的に変化しているため、過去の勝利の戦略は時代遅れになりつつあります。より豊かな層、新世代の消費者、電子商取引の台頭により、競争の重心は、異なる製品カテゴリー、ブランド戦略、小売チャネルへと移るでしょう。
企業にとって、標的の選び方において高度に戦略的であることが、これまで以上に重要になるでしょう。中国であらゆるものに対する需要が無尽蔵に見えた時代は終わりました。中期的には中国全体の消費は引き続き拡大しますが、誤った所得層を狙うこと、誤ったカテゴリーで事業を展開すること、そして急成長するオンラインチャネルでの存在感が不足していることは、成長の鈍化を招く処方箋となるでしょう。
喜ばしいことに、中国で勝てる成長戦略を構築するのは、まだ遅すぎることはありません。中間層上位と富裕層の製品の好みやブランドへの忠誠心は、まだ形成途上にあります。中国経済が重要な移行期に入る中、今後5年間の道のりが平坦になる可能性は低いでしょう。勝者となるのは、変化の力に合った健全な戦略を追求し、目前の険しい道のりにもかかわらずそれらの戦略を貫く企業です。
謝辞
本レポートは、AliResearchのパートナーであるFei Song、Zhoupei Xie、Roy Wu、Chang Liu、Baoying Zhao、Zhengwei Jiang、Yang Liuの各氏、およびBCGの同僚であるStefani Bai、George Qiu、April Gu、Heidi Huangの各氏の尽力なしには実現できませんでした。Pete Engardio氏には本レポートの執筆に協力いただいたことに感謝します。また、Katherine Andrews、Gary Callahan、Elyse Friedman、Kim Friedman、Abby Garland、Jessica Melanson、Sara Strassenreiter各氏には、編集、デザイン、制作に貢献いただいたことに感謝します。
掲載されていることは、世界経済フォーラムによる見解の支持を意味するものではありません。
Agenda の最新情報を追うには、 週刊ニュースレターにご登録ください。
執筆者:Youchi Kuoは、ボストン コンサルティング グループ香港オフィスのプリンシパルです。Jeff Waltersは、同社香港オフィスのパートナー兼マネージング・ディレクターです。Hongbing Gaoは、アリババ・グループのバイスプレジデントです。Angela Wangは、同社北京オフィスのパートナー兼マネージング・ディレクターです。Veronique Yangは、同社上海オフィスのパートナー兼マネージング・ディレクターです。Jian Yangは、AliResearchのフェロー兼副所長です。Zhibin Lyuは、AliResearchのシニアアナリストです。Hongjie Wanは、AliResearchのデータマイニングエンジニアです。
画像:北京中心部にある、中国の中央銀行である中国人民銀行本部の近くの金融街で、商業銀行の本店に掲げられた中国国旗がはためいています。REUTERS/Kim Kyung-Hoon。




