2005年7月21日木曜日、オーストラリアはロンドンのローズ・クリケット・グラウンドで先攻の打者として打席に立ち、イングランドとの第1回アッシュズ・テストを制した。
しかし為替トレーダーたちは、中国の 唐突な 発表を受けて、試合から目を離さざるを得なかった。その発表とは、10年来の通貨ペッグ制を、より柔軟な為替相場制度に置き換えるというものだった。

この動きにより、人民元の厳格なRmb8.276-8.28の対ドル変動幅が緩和され、翌日からは、ドルに対して最大0.3%、その他の通貨に対して最大1.5%まで変動することが認められた。
それ以降、人民元は名目ベースで対ドルで約30%上昇し、変動幅は拡大され、オフショアの人民元市場も発展した。
それは何を意味したのか、また現在も何を意味するのか?
中国経済を見る人々にとって、人民元が長い停滞期を挟みながら完全な交換可能性へと徐々に歩みを進めてきたことは、中国の経済改革に対する漸進主義的アプローチの典型例となっている。言い換えれば、進むべき大きな方向は明確である一方、そのタイミングは決して明確ではない。
国際的に受け入れられた通貨は、中国が外貨準備(3兆ドル超、なお増加中)から民間部門へと富を移転させる助けとなるだろう。準備通貨となれば、米国など他国の金融政策が中国自国の経済に及ぼす影響を和らげることができるだろう。
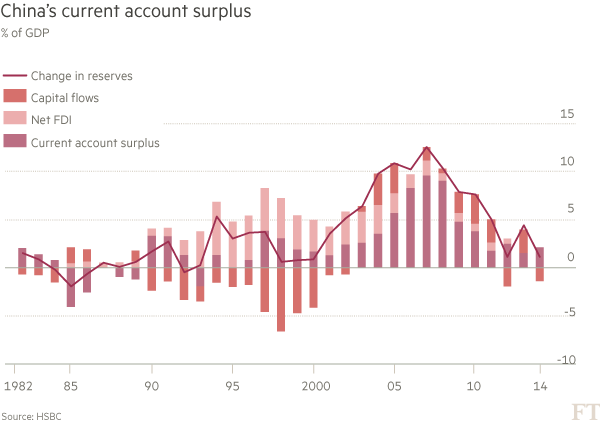
人民元の上昇はまた、中国の貿易黒字の縮小に寄与し、特に米国をはじめとする各国との摩擦を和らげるとともに、ドルの蓄積の速度を鈍化させた。
より広範な経済改革の一環として、今後の人民元の動きは、通貨の完全な交換可能性に向けた歩みを引き続き後押しすると見込まれている。
「この目的に向けて、企業による外国為替取引の制限はさらに緩和され、個人の外貨割当も引き上げられる、あるいは撤廃さえされる可能性があると見ている」と、HSBCの中国担当チーフエコノミストである曲宏斌は述べる。
誰が利益を得るのか?

香港事業に強みを持つ銀行もその一つであり、例えば HSBC と スタンダードチャータード は、人民元の主導的な担い手として地位を築こうと競い合っており、中国が新たな市場で別の商品を認めるたびに、先んじて旗を立てようとしている。
香港、シンガポール、ロンドンが主要なオフショア拠点だが、台北やソウルといった都市も活発な動きを見せている。
HSBCによれば、過去5年間にオフショアで蓄積された人民元は約Rmb2tn(3,270億ドル)に上る。
今後はどうなるのか?

中国の今年の目標は、国際通貨基金(IMF)が準備通貨としての地位を有すると見なす通貨で構成される、いわゆる特別引出権(SDR)バスケットに人民元を加えることである。
IMFは5月に人民元を「もはや過小評価されていない」と宣言し、論調における重要な変化を示した。しかし、過去1カ月における中国の強権的な株式市場介入は、SDRの採用を後退させかねないとの懸念を生んでいる。SDRの採用は、通貨が自由に利用可能であることを前提としているためである。
北京が株式市場に介入する一方で、同国は、その 銀行間債券市場への外国投資規制を緩和し、中央銀行、超国家機関、ソブリン・ウェルス・ファンドが事前承認なしに市場へアクセスできるようにした。

クレディ・スイスのアナリストであるKoon How Heng氏は、今回の措置は人民元の国際化に向けた中国の「また一つの決意の表れ」だと述べた。
「過去数週間の国内株式市場の極めて激しい変動も、当局の決意をくじくには至っていないようだ」と、同氏は付け加えた。
一方、人民元の貿易での利用は拡大を続けており、中国の全体の貿易のおよそ4分の1が現在は自国通貨で決済されている。実際の商取引における人民元の利用拡大は、その国際化が単なる政治的な動きにとどまらないことを示す重要な兆候である。
フィナンシャル・タイムズのその他の記事:
本記事は、 フィナンシャル・タイムズとの協力により公開されたものです。掲載は、世界経済フォーラムによる見解への支持を意味するものではありません。
Agendaの最新情報を追うには 週刊ニュースレターに登録してください。
著者:フィナンシャル・タイムズは、英国および国際的なビジネス、金融、経済、政治ニュースの最新情報を取り上げ、論評し、分析している。
画像:中国の100元紙幣を撮影したイラスト写真。REUTERS/Jason Lee.




