世界経済は2018年、力強く足並みの揃った成長で始まった。しかし年が進むにつれて勢いは衰え、成長の動向は分かれていった。米国経済は年初に実施された財政刺激策のおかげで加速した一方、ユーロ圏、英国、日本、中国の経済は減速し始めた。こうした成長の分岐は2019年も続くとみられる。IHS Markitは、世界の成長率が2018年の3.2%から2019年には3.1%へと小幅に低下し、今後数年間も減速が続くと予測している。
来年の主要なリスクの一つは、世界の貿易成長の急激な落ち込みである。貿易成長率は2018年初めの5%超から年末にはほぼゼロにまで低下した。貿易摩擦の激化が予想される中、世界貿易の縮小により世界経済はさらに押し下げられる可能性がある。同時に、金利上昇と株式・商品市場の変動性の急上昇が重なった結果、世界的に金融環境が引き締まっている。これらのリスクは、世界経済がさらなるショックに対して脆弱になっていること、そして今後数年以内に景気後退が起きる確率が高まっていることを示している。
2019年の経済予測トップ10
1. 米国経済はトレンドを上回る水準を維持する
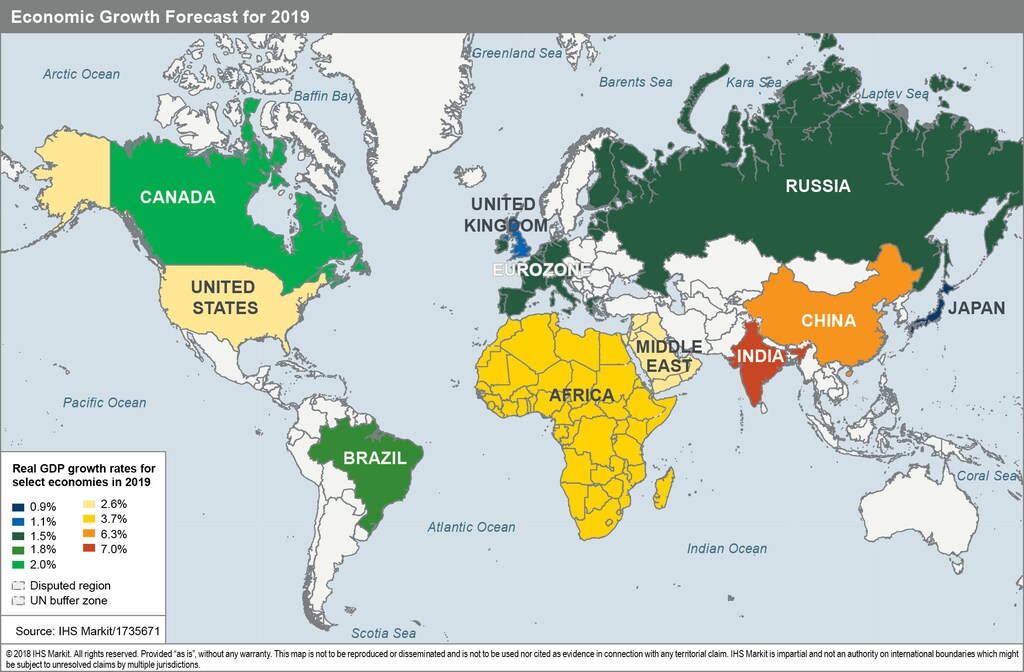
労働力と生産性の持続可能な成長に関する推計に基づくと、米国経済のトレンド(潜在)成長率は約2.0%と評価される。2018年の米国の成長率は2.9%とトレンドを大きく上回ったが、その加速はほぼ全面的に、減税と歳出増加という形での大規模な財政刺激策によるものであった。この刺激策の影響は2019年にも引き続き感じられるが、年が進むにつれて弱まるだろう。その結果、2019年の成長率は2.6%になると予想する。これは2018年より低いものの、依然としてトレンドを上回る水準である。
2. 欧州の拡大はさらに鈍化する
ユーロ圏の成長は2017年下半期にピークを迎え、それ以降着実に低下している。IHS Markitは2019年にはさらに1.5%へ低下すると予測している。ブレグジットを含む政治的不確実性、エマニュエル・マクロン政権への圧力、そしてアンゲラ・メルケル首相の任期終了に伴う政権の弱体化が、企業心理の悪化につながっている。信用環境の引き締まりや貿易摩擦の高まりといった経済的要因も、成長の減速を後押ししている。
3. 日本の回復は弱いままで、2019年の経済成長率は1%未満にとどまる
日本経済は2018年に0.8%の成長が見込まれ、2019年にはこの伸び率がわずかに0.9%へ上昇する見通しである。中国経済の減速と、米中間の貿易摩擦による影響が成長の足かせとなっている。金融政策は来年も超緩和的な状態が続くだろう。日本の景気循環に伴う成長の減速は、長期的な成長が極めて弱い環境の中で生じている。人口動態の不利、特に労働力の減少は、十分に強い生産性の伸びによって相殺されていない。大規模な構造改革と生産性向上を実現するはずであったアベノミクスの「第三の矢」は、実現が遅れている。
4. 中国経済は減速を続ける
中国の四半期成長率は2017年初め以降着実に低下しており、2018年第3四半期には10年間で最低の水準に達した。年率ベースでは、成長ペースは2017年の6.9%から2018年には6.6%へ鈍化し、2019年にはさらに6.3%まで低下するとみられる。米国の関税の影響(これまでのところ限定的ではあるが)を含む最近の経済ショックへの対応として、政策当局は成長を下支えし金融市場を安定させるため、一連の金融・財政措置を講じてきた。
しかし、これらの措置は限定的にとどまる可能性が高い。少なくとも中期から長期にわたり、膨大な債務残高と政府の債務削減方針によって信用供与の伸びは引き続き抑制されるだろう。一方、米国との貿易摩擦が(再)激化し、成長が深刻な打撃を受けた場合には、政府の景気刺激策がさらに積極的になる可能性が十分にある。
5. 新興市場の成長率は2019年に4.6%へ減速する
ブラジル、インド、ロシアを含む一部の経済は2018年に成長が緩やかに回復した一方、アルゼンチン、南アフリカ、トルコなどの他の国々は激しい金融圧力にさらされ、景気後退または景気後退に近い状況に陥った。今後、新興市場は、先進国経済および世界貿易の伸びの鈍化、米ドルの強さ、金融環境の引き締まり、ブラジルやメキシコなどの国々における政治的不確実性の高まりなど、多くの逆風に直面する。一部の国、特に債務水準が低く活力のある経済、とりわけアジアの経済は、こうした傾向に逆らうことができるだろう。
6. 商品市場は2019年も再び激しい乱高下に見舞われる可能性がある
来年の需要の伸びは、商品市場を支えるのに十分な強さを維持しているように見え、2015年に見られたような価格の暴落は起こりにくいと考えられる。しかし、特に石油市場を中心に、商品市場の変動性は2019年も続くだろう。石油価格は短期的にはやや上昇し、今後1年間の平均は1バレル当たり約70.0ドルになると予測する。これは2018年の平均71.0ドルと比べたものである。とはいえ、石油やその他の商品の価格に対するリスクは、需要の伸びの鈍化と供給の増加を踏まえると、主に下方向にある。変動はあるものの、2019年末までに価格は現在の水準とほとんど変わらないと予測する。
7. 世界のインフレ率は3.0%近辺で推移する
2015年から2018年にかけての消費者物価インフレの上昇(2.0%から3.0%へ)の大部分は、先進国がデフレまたはそれに近い状況から、中央銀行の目標である2.0%近くのインフレ率へと移行したことによるものである。短期的には、世界のインフレ率と先進国のインフレ率は、それぞれ3.0%および2.0%近辺で推移すると予想する。
多くの経済では、需給ギャップが縮小し、失業率が低下する(一部では数十年ぶりの低水準になる)につれて上昇圧力がかかるが、下落圧力も存在する。米国以外では成長が鈍化している。さらに、2018年と比べると、2019年の商品価格は平均的にほぼ横ばいとなるだろう。最後に、貿易戦争が「一時的な休戦」状態にある中、関税引き上げによる上昇圧力は一時停止となるだろう。
8. FRBは利上げを行い、他の中央銀行も追随する可能性がある
世界の主要経済が景気循環の異なる局面にあるため、中央銀行が異なる速度で、異なる方向に動いているのは驚くことではない。しかし、成長の弱さと抑制されたインフレ圧力を踏まえると、緩和の縮小のペースは、従来の予想よりもさらに緩やかなものになる可能性が高い。
米連邦準備制度(FRB)は2019年に3回利上げを行う可能性が高い。イングランド銀行(ブレグジットの進展次第)、カナダ銀行、そしてブラジル、インド、ロシアなどの新興市場の中央銀行を含むその他の中央銀行も、利上げを行う可能性がある。
欧州中央銀行(ECB)は2020年初めまで利上げを行わないだろう。同様に、日本銀行がマイナス金利政策を終了するのは2021年までないと考える。中国人民銀行は、主要な中央銀行の中で唯一、逆方向に動いている。成長を懸念し、同行は緩やかな景気刺激策を講じている。
9. 米ドルは2019年の大半にわたり現在の高水準を維持する
米国の成長がトレンドを上回り続けること、そしてFRBによるさらなる利上げが、この予想される強さの主な理由である。特に新興市場通貨と比べて為替市場が最近比較的落ち着いていることを踏まえると、米ドルが再び大幅に上昇する可能性は低いと考える。
とはいえ、変動の可能性は依然として非常に高い。欧州の政治的不確実性はユーロや英ポンドにとって非常にマイナスとなり得る。ユーロ/ドル相場は2019年末に約1.10ドルになると予想する。2018年末の1.14ドルと比べるとそうなる。同時に、人民元/ドル相場は、中国政府の金融安定への願望を反映して、心理的節目である7.0をわずかに下回る水準で比較的安定して推移すると予測する。
10. 政策ショックのリスクは高まっているが、2019年に景気後退を引き起こすほどではないと思われる
政策の誤りは、2019年以降も世界の成長にとって最大の脅威であり続ける。くすぶる貿易摩擦は、これまでに被害をもたらしていないから危険なのではなく(実際にはもたらしていない)、容易に激化して制御不能に陥る可能性があるから危険なのである。さらに、米国の財政赤字の拡大、米国・欧州・日本の高い債務水準、そして主要中央銀行による判断ミスの可能性はいずれも、世界経済にとって脅威となっている。
朗報は、2019年の世界の成長をこうした政策の誤りが深刻に損なう確率が依然として比較的低いことである。しかし、IHS Markitは、成長がさらに鈍化するにつれ、2020年以降に政策の誤りによる被害のリスクが高まると考えている。




