ケニア中央銀行総裁のパトリック・ンジョロゲが寄稿。包摂的で持続可能な開発を実現するためのツールとノウハウが、今や私たちの手中にあります。
これらを活用して、新たなデジタル金融技術を駆使し、人々と地球のために機能する金融システムを構築しなければなりません。
世界経済が「より良い復興(ビルド・バック・ベター)」を進める中、送金、融資、貯蓄の仕組みを通じて個人を支える上で、デジタルサービスは不可欠になるでしょう。
「私たちは1870年以降で最も急激な1人当たり所得の減少に直面しています」と、国連事務総長(UNSG)の1人当たり所得の減少について、アントニオ・グテーレスは最近の演説で指摘し、COVID-19危機によって7,000万~1億人が極度の貧困に陥る危険にさらされていると警告しました。この結果を防ぐには、持続可能で包摂的な方法で世界経済を再始動させ、再建するための協調的かつ包括的な行動が必要です。テクノロジー、とりわけ新たなデジタル金融ツールは、このプロセスにおいて重要な役割を果たすことができます。
COVID-19の大流行中、遠隔医療から在宅勤務、オンライン学習に至るまで、デジタルサービスは、ロックダウンや外出制限の対象となった何百万もの人々にとって命綱となってきました。デジタル金融は、人々が商品やサービスの支払いを行い、労働の対価を受け取り、社会扶助給付を受けとり、経営難に陥った事業のために銀行融資などの金融支援を確保することを可能にし、これらの過程の多くを円滑にするうえで不可欠となってきました。
パンデミック以前から、デジタル金融の力を地球と市民の利益のために活用する必要性は、ますます認識されつつありました。実際、それこそが国連事務総長の持続可能な開発目標のためのデジタル金融に関するタスクフォースの中心的な目標であり、私は過去18か月間そのタスクフォースの一員を務めてきました。
このタスクフォースには、政府閣僚、テック系起業家、銀行や投資機関のCEO、市民社会の代表、多国間機関の職員、知識人が参加しています。しかし、近日中に公表される最終報告書「People’s Money:持続可能な未来への資金調達のためのデジタル化の活用」は、一般市民のニーズに焦点を当てています。
報告書は、金融システムは、貯蓄者、投資家、借り手、納税者として、個々の市民に奉仕しなければならないと結論付けています。デジタル技術を活用して、人々が自らの金融の主導権を取り戻し、自分自身や家族、コミュニティ、国、そして地球に投資できるようにしなければなりません。政府、規制当局、金融機関は、そこに至るための変革を支援し、促進すべきです。
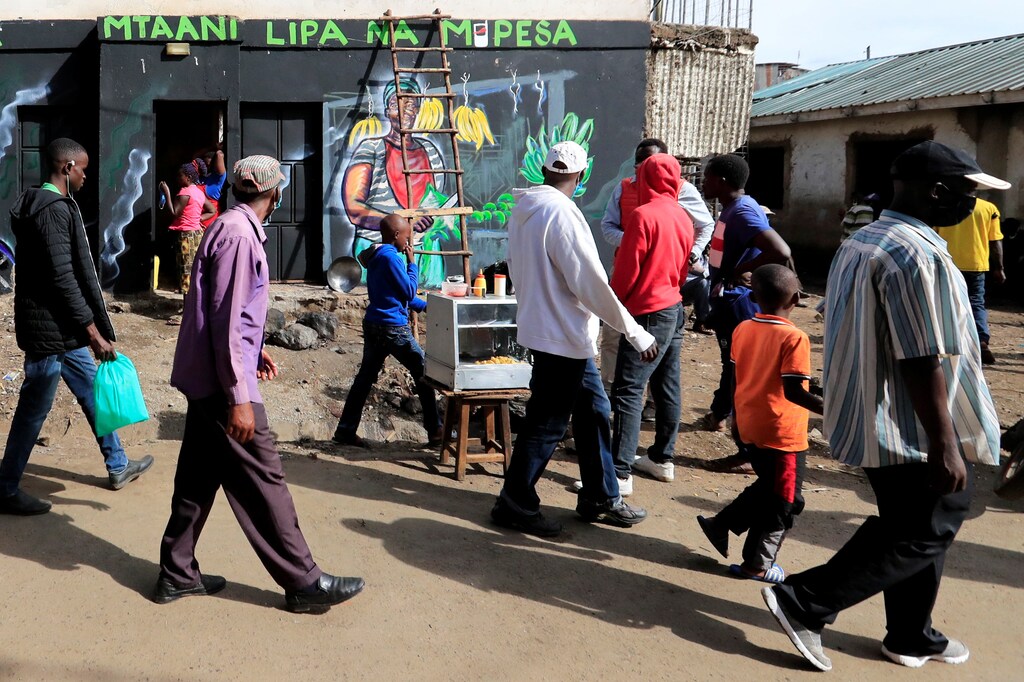
そのような変革の有益なモデルは既に存在します。アフリカ、特に私の国であるケニアは、モバイルマネーを皮切りに、金融技術の導入において先導してきました。ケニアのM-Pesa(携帯電話ベースの送金、決済、マイクロファイナンスサービス)は、金融包摂を拡大する強力な原動力となってきました。2006年以降、ケニアの金融サービスを利用できる人口の割合は26%から82%以上へと急増しました。
政府機関もオンライン決済を取り入れており、この動きはデジタル金融サービスに対する国民の信頼を高めています。現在、ケニアの集中型電子政府プラットフォーム(eCitizen)での決済の90%以上がモバイルマネーを通じて行われています。
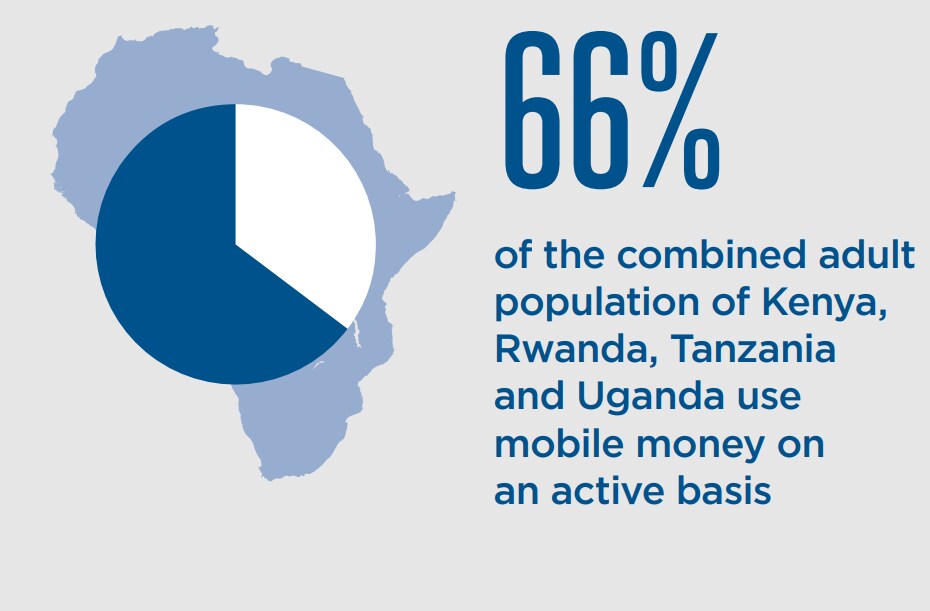
政府および中央銀行が後押しした技術革新と、実践を通じて学ぶアプローチが、この進展を推進する上で大きな役割を果たしてきました。例えば、2017年に開始されたケニアのM-Akibaは、世界初のモバイル専用政府債券です。従来の政府債券は最低購入額が50,000ケニアシリング(460ドル)必要でしたが、M-Akibaでは市民はわずか30ドルから投資できます。その結果、ケニアの資本市場は一般市民にも開かれるようになり、政府は全く新しい投資家層を開拓することができました。当然のことながら、最初のM-Akiba募集に応じた人の85%は、政府債券を初めて購入した人々でした。初めて。
しかし、ケニアは、ルワンダ、南アフリカ、セーシェルなど他のいくつかのアフリカ諸国とともに、金融技術の機会を捉える上で大きな前進を遂げてきたものの、まだ道のりは長いのです。経済がますます相互に結びつき、デジタルビジネスモデルが繁栄するために規模の経済を必要とする今、地域的、さらには世界規模のデジタル金融エコシステムを創出することは不可欠です。
ケニア中央銀行は、このプロセスにおいて主導的な役割を果たしています。シンガポール金融管理局と協力し、アフリカとアジアにまたがる活気ある金融技術セクターを育成する方法を学んでいます。
そのセクターがダイナミックで広範になるほど、両国の国民にとって好ましいことです。結局のところ、これまで銀行口座を持たなかった人々を金融システムに取り込むことは、経済成長と適正な雇用の創出を直接支え、経済格差、貧困、飢餓を削減します。新たなデジタル金融の革新と組み合わさることで、より高い包摂性は、質の高い教育、clean water(安全な水)と衛生設備などへのアクセスを拡大し、全体的な健康と幸福の向上につなげることができます。
さらに、世帯の貯蓄能力を強化することで、金融包摂はより多くの投資可能な資本を生み出し、それを中小企業への融資や、グリーンインフラ開発の資金に充てることができます。人、資金、データをつなぐデジタル金融の革新は、こうした投資の実現に役立ちます。
しかし、デジタル金融が真に人々に役立つことを確実にするには、効果的な監督が必要です。人々が初めて金融にアクセスする際、操作や搾取に対して脆弱になります。市場の集中が、その多くが既に世界規模で事業を展開している大規模デジタル金融プラットフォームの力を増大させるため、これは大規模に行われる場合に特に当てはまります。
これらのプラットフォームに適切な規制と監視が課されない限り、その結末は個々のユーザーだけでなく、持続可能で包摂的な経済成長にとっても深刻なものとなるでしょう。発展途上経済がこれらの失敗の最大の影響を受けることになります。
COVID-19危機は悲劇です。しかし、それは変革の機会でもあります。数十年にわたる格差の拡大と持続不可能な投資を経て、私たちはより良い未来を築くためのツールとノウハウを手にしています。あとは、それらを活用する意志さえあればよいのです。




