デジタル化は、ASEANのデジタル世代が金融サービスを利用しやすくし、より包摂的なものにする一助となり得る。
女性、零細事業者、農村地域の住民は、この地域において十分なサービスを受けられておらず、金融サービスへのアクセスに格差が生じている。
デジタルリテラシーと金融リテラシーの両方を高めることは、ASEANのデジタル世代がアプリベースおよびオンラインの金融サービスを安全かつ適切に利用する一助となり得る。
東南アジア諸国連合(ASEAN)のデジタル世代において、デジタル化によってより高い金融包摂を実現できる可能性があるとの見方が、新たな報告書で示された。ただし、まだ取り組むべき課題は残っている。

世界経済フォーラムの「ASEANデジタル世代報告書2022」によると、ASEAN地域はデジタル化において前例のない成長を遂げており、この傾向は今後も続く見通しである。デジタル金融サービスの普及も、地域全体で拡大している。
しかし、報告書は次の点を明らかにしている。女性、零細事業者、農村地域の住民、その他の十分なサービスを受けられていない層は、この地域において金融サービスへのアクセスに格差を経験している。
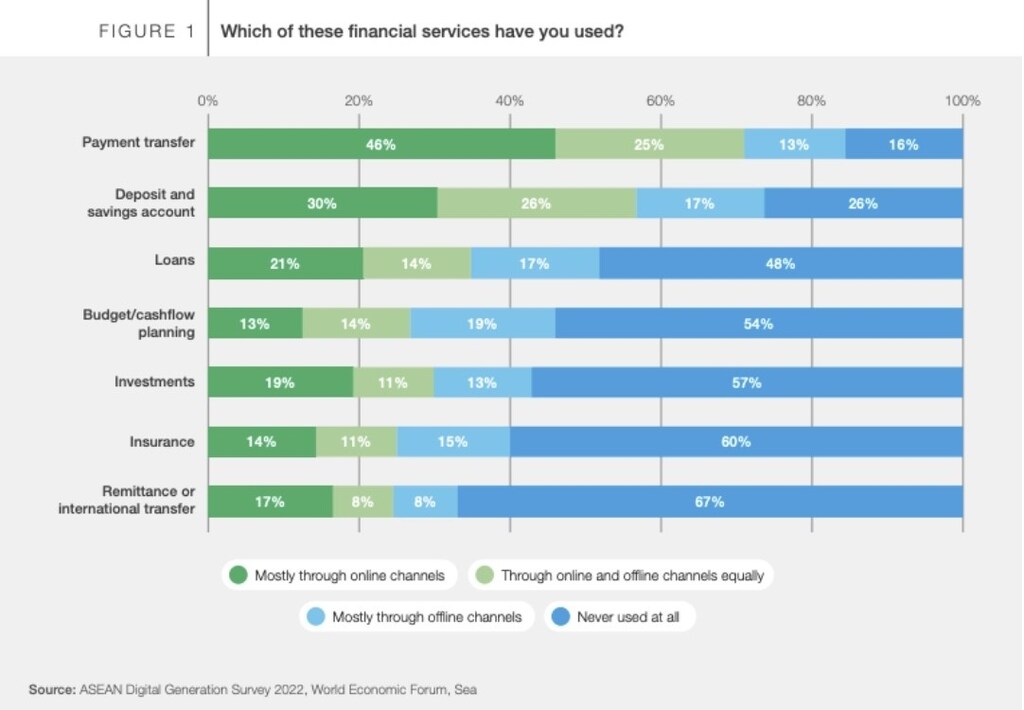
調査対象者が利用したアプリのうち、デジタル決済アプリはソーシャルメディアに次いで最も多く利用されており、全回答者の84%がこれらのアプリを利用したと回答した。
デジタル化を通じた金融へのアクセス
調査対象者は、キャッシュフロー、貯蓄、事業拡大など、個人および事業双方のニーズに対する金融サービスへのアクセス改善の重要性を強調した。
しかし、ASEANのデジタル世代においては、金融へのアクセスに不均衡が見られた。例えば、信用供与を求める人のほぼ半数が、正規の資金調達先を利用できなかった。
また、融資を求めた人の28%が資金を確保できず、回答者のほぼ5人に1人が、家族や友人、協同組合、その他のインフォーマルな融資先など、従来型とはいえない資金源に頼っていた。
調査では、女性は男性に比べて融資や金融サービスへのアクセスが少ないことが明らかになった。融資を必要とする女性のうち商業銀行から融資を受けられたのは22%にすぎず、男性の申請では28%であった。また、信用供与、投資、保険などの高度な金融商品を利用している女性は(19%)と、男性(28%)より少なかった。
ただし、ASEANの女性は男性よりも金融サービスアプリを多く利用するようになっている。
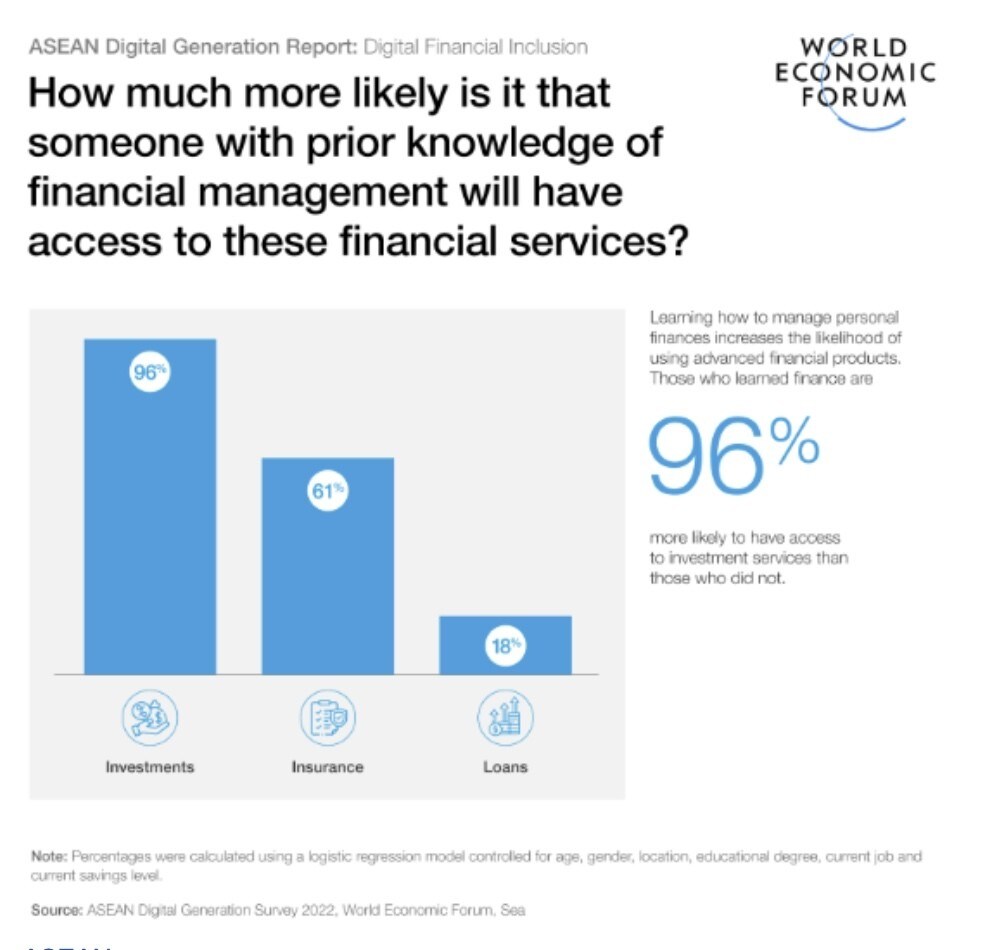
第6版となる本報告書は、インドネシア、マレーシア、フィリピン、シンガポール、タイ、ベトナムの6つのASEAN加盟国において、主に16歳から35歳の9万人を対象に調査を行った。その結果、金融管理スキルの習得は金融商品へのアクセスと密接に関連しており、特に保険、融資、投資といった高度な商品において顕著であるとの結論が示された。
その他の障壁としては、金融サービス契約で用いられる複雑な文言や、曖昧な契約条件が挙げられる。
調査結果では、金融サービスの利用時に生じる隠れた手数料や、セキュリティおよび詐欺に対する懸念も明らかになった。さらに、デジタル決済や融資サービスなどにおける煩雑または分かりにくい手続きやインターフェースも、利用上の困難として挙げられた。
しかし、デジタル化には、こうした懸念への対応と、十分なサービスを受けられていない層の金融へのアクセス拡大を同時に進める可能性がある。この地域の貯蓄および決済サービスを強力にデジタル化することで、投資、信用供与、保険といった、より高度なデジタル金融サービスの利用が現実的になる。
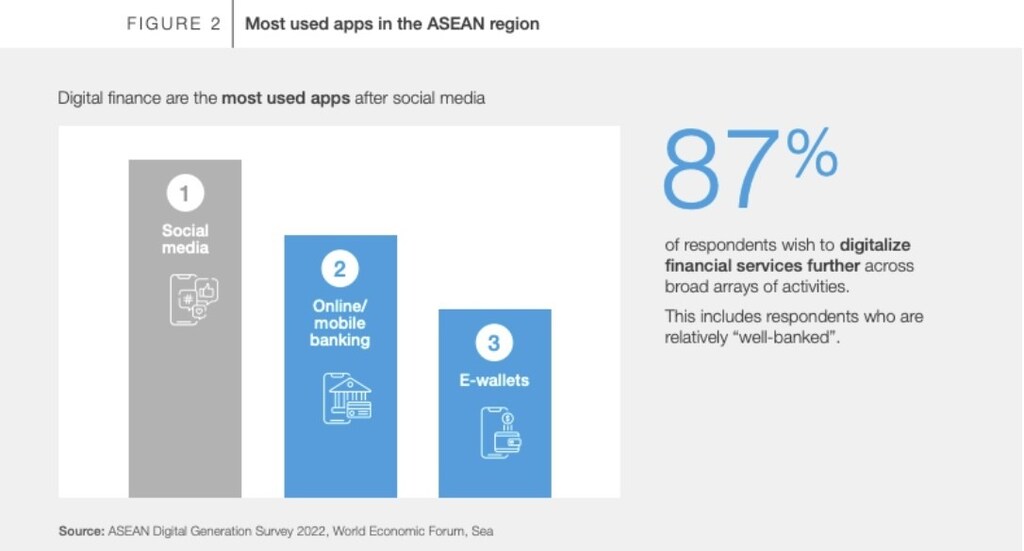
女性と男性の間では、ほぼ10人中9人にあたる調査対象者が、ASEANの金融サービスのさらなるデジタル化を求めるという点で意見が一致している。
中小零細企業にとっては、金融サービスへのアクセス改善が、キャッシュフロー管理の向上と事業成長の機会の拡大に不可欠である。
さらなるデジタル化においては、包摂性の確保が重点課題である。報告書は、関係者が格差や課題を特定し、デジタル金融リテラシーを向上させ、セキュリティおよび安全性の確保を強化する必要があると指摘している。これにより、ASEANのデジタル世代にとって、より包摂的で安定した持続可能なデジタル経済を実現できるとしている。
地域のデジタルリテラシーと金融リテラシーを高めることは、個人や事業者が安全かつ適切にデジタル金融を利用する一助となり得る。




