カナダと米国を合わせた国内エネルギー供給の80%を化石燃料が占めている。
しかし、その状況は少しずつ変わりつつあり、新たな予測によって、その変化の速度が明らかになった。
北米の国内消費は、現在から2050年までに75%減少すると予測されており、これは世界の石油需要の減少量のほぼ半分に相当する。
北米では石油・ガス産業の利害が深く根付いている。ミシガン州のハイランドパーク・フォード工場では、ガソリン駆動の4気筒エンジンを搭載したT型フォードが、世界初の量産車となった。米国と世界の他の地域でも、その後の歴史は周知のとおりである。しかし今日、私たちは化石燃料から再生可能エネルギー生産へと向かう、世界規模の新たな転換に直面している。
今日でも米国は世界最大の石油消費国であり、過去100年近くにわたってそうであった。また、カナダと米国を合わせた国内エネルギー供給の80%を化石燃料が占めている。
しかし、太陽光発電と風力発電の効率は非常に高く、一世代のうちに北米やその他の地域のエネルギー構成は大きく変わるだろう。
北米のエネルギー転換を詳しく見る
DNVは、米国とカナダにおけるエネルギー転換を詳しく分析し、2050年の最も可能性の高いエネルギーの未来を予測した。使用されたモデルは、同社が世界のエネルギー転換の予測を始めてからの7年間にわたって磨き上げられてきたものである。
北米全体の傾向は、国内の脱炭素化である。エネルギー供給に占める化石燃料の80%というシェアは、2050年までにおよそ半分をわずかに下回るまで低下する。これは主に、特に道路輸送や家庭における急速な電化と、その電力を生み出す手段としての太陽光発電および風力発電の増加によってもたらされるだろう。
北米の国内消費は、現在から2050年までに75%減少する見込みであり、これは世界の石油需要の減少量のほぼ半分に相当する。全体として見ると、2022年の米国とカナダの石油生産量は1日あたり約1,700万バレル(Mbpd)であった。DMVの予測では、2024年まで横ばいで推移し、その後2050年には1日あたり700万バレル(Mbpd)にまで減少するとされている。大規模な石油産業の拠点である両国は、市場がはるかに小さくなるとしても、依然として黒い資源の主要な生産国であり続けるだろう。石油の輸出量は2030年まで増加した後、安定すると見込まれ、天然ガスの輸出量は現在の水準で安定して推移するだろう。
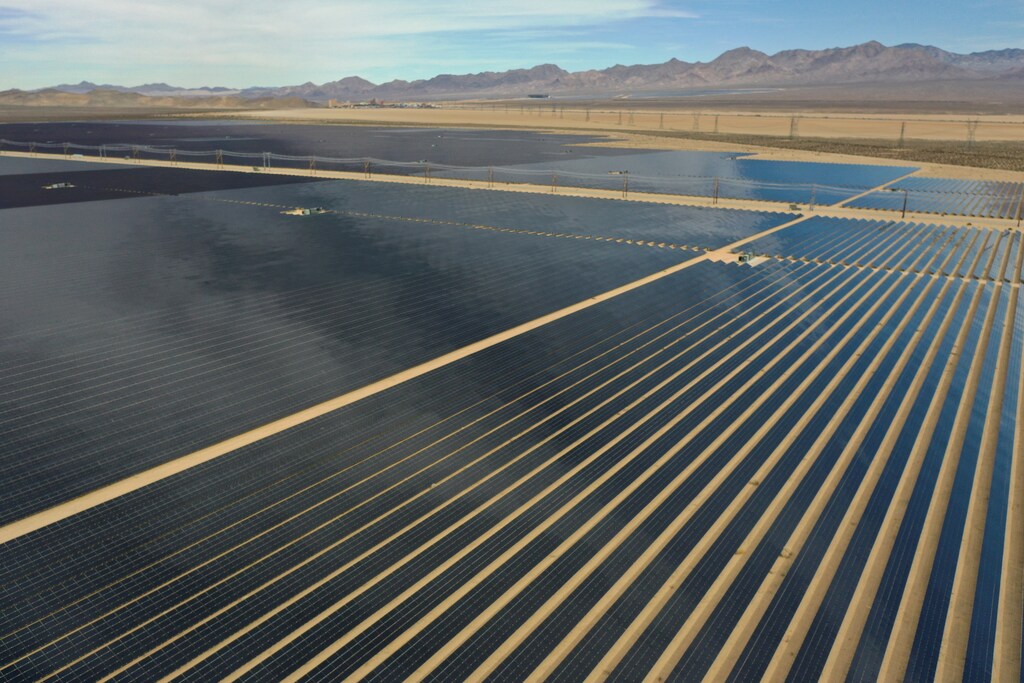
最終エネルギー需要に占める電力の割合は、2022年の21%から2050年には41%まで拡大するだろう。現在、太陽光は電力部門において、水力発電と風力発電に次ぐ第3位の再生可能エネルギー源である。2050年までに太陽光発電(PV)は現在の水準から15倍に成長し、北米で発電される電力のほぼ半分を占めて、同地域の主要な電源となるだろう。
風力発電の状況は、少なくとも短期的には、サプライチェーンを襲うインフレ圧力によって複雑になっている。しかし、インフレ抑制法(IRA)と2023年のカナダ・クリーンエネルギー計画による後押しを受けて、DMVは風力発電が8倍に成長し、今世紀半ばまでに両国の発電量の35%を占めるようになると予測している。

エネルギー転換における政策の役割
北米全体でエネルギーの供給と消費の在り方を変えるうえで、政策は重要である。IRAは、主として転換に不可欠な技術に安定性を与えることによって、米国におけるエネルギー転換を加速させている。
例えば米国における風力発電の発展は、主に1992年に初めて制定された生産税額控除によって推進されてきたが、この控除は1年または2年単位で断続的に適用されてきた。IRAは、風力発電だけでなく、水素や直接空気回収(大気中から炭素を取り出す技術)といった成熟度の低い産業に対しても、10年間の支援期間を提供している。
IRAがエネルギー転換を加速させているにもかかわらず、同じ政権がアラスカの大規模なウィロー事業の開発を承認した。この事業には最大6億バレルの石油が埋蔵されている。これは、政府が再生可能エネルギーの供給拡大に熱心である場合でも、エネルギー安全保障を優先しており、石油がその目標を達成する手段として依然とみなされていることを示している。
IRAが米国のエネルギー転換を早めているとしても、2050年までにネットゼロを達成するにはさらなる取り組みが必要である。現在の予測では、北米の1人当たり排出量は2050年にヨーロッパの3倍になる可能性が高い。転換を加速させるためには、現在の再生可能エネルギーへの支援に加えて、化石燃料の使用をより積極的に削減する政策を追加する必要がある。


