中国が2060年までにネットゼロ目標を達成するには、アルミニウム産業に着目し、脱炭素化技術を活用する潜在力を引き出さなければならない。
アルミニウム産業に脱炭素化技術を導入すれば、今後40年間でアルミニウム加工に伴う二酸化炭素排出量を65%削減できる可能性がある。
アルミニウム生産者は、地域、再生可能エネルギーへのアクセス、バリューチェーンなど、それぞれのニーズに応じて技術を導入する必要がある。
中国は世界最大の一次アルミニウム生産国で、世界市場の約60%を占めている。同時に、アルミニウム産業は大きく寄与している中国のカーボンフットプリントに占める割合は、同国の総排出量の約5%に上る。したがって、アルミニウム生産者は中国の2060年ネットゼロ目標の達成を支援しなければならない。
中国で製錬されるアルミニウムの炭素集約度が欧州など他地域より高いのは、使用エネルギーの80%以上を占める石炭火力発電への依存による。しかし、中国で低炭素アルミニウムを生産するには、再生可能エネルギーへの転換だけでは不十分であり、アルミニウム加工からの直接排出に対応する拡張性があり、商業的に実行可能な脱炭素化技術が必要となる。
アクセンチュアと世界経済フォーラムが2022年4月に発表した調査では、アルミニウム産業向けの脱炭素化技術と、中国におけるその成熟度、商業化を阻む課題が示された。生産者は短期、中期、長期にわたり、さまざまな技術を開発・導入する必要がある。リサイクル能力の向上から水素の開発まで、こうした技術により、今後40年間で加工工程からの排出量を65%削減できる可能性がある。
短期的な脱炭素化策
再生アルミニウム
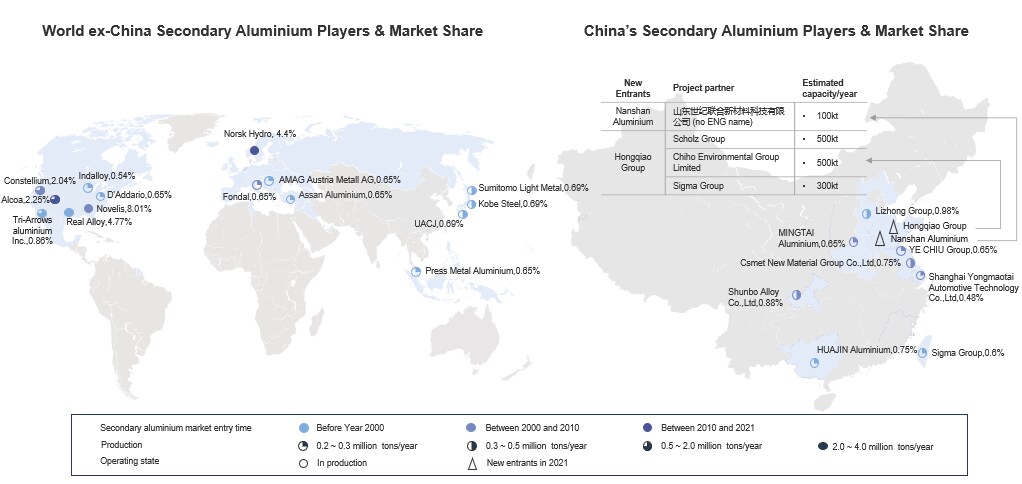
中国ではクローズドループ型リサイクルシステムの開発も始まっているが、スクラップの回収率と再利用率をさらに高める必要がある。また、二次アルミニウムの品質を向上させ、最終用途の選択肢を狭めないようにする必要がある。
再生アルミニウム、つまり二次アルミニウムの排出量は、一次アルミニウムの約5%である。アルミニウムスクラップの回収、選別、利用を改善すれば、産業全体のカーボンフットプリントを削減できる。
中国は二次アルミニウムの世界市場で約35%のシェアを持つ主要国であり、そのシェアは年々上昇している。一方、需要は利用可能な材料の16~20%と比較的低い。一次アルミニウムの生産能力に政府が上限を設けていることから、中国では二次アルミニウムの需要が伸びると見込まれる。二次アルミニウムの生産には、中国を代表するアルミニウム企業である宏橋と南山もすでに参入しており、小さな市場シェアを持つ地域企業が優位を占める状況は変わりつつある。
中国では再生アルミニウムの生産コストも1トン当たり約900ドル低く、世界的な需要の拡大に伴って収益性も高まると予想される。自動車メーカーや消費財メーカーなど、多くの川下企業はすでに製品に再生アルミニウムを使用することを約束している。
プロセスの最適化
中国の生産者は歴史的に、コストと排出量の削減に向けてプロセスの最適化を活用してきた。こうした改善だけでは製品のネットゼロは実現しないが、継続的な改善は必要であり、とりわけ現時点で脱炭素化が困難な施設では重要となる。
中期的な脱炭素化策
不活性陽極
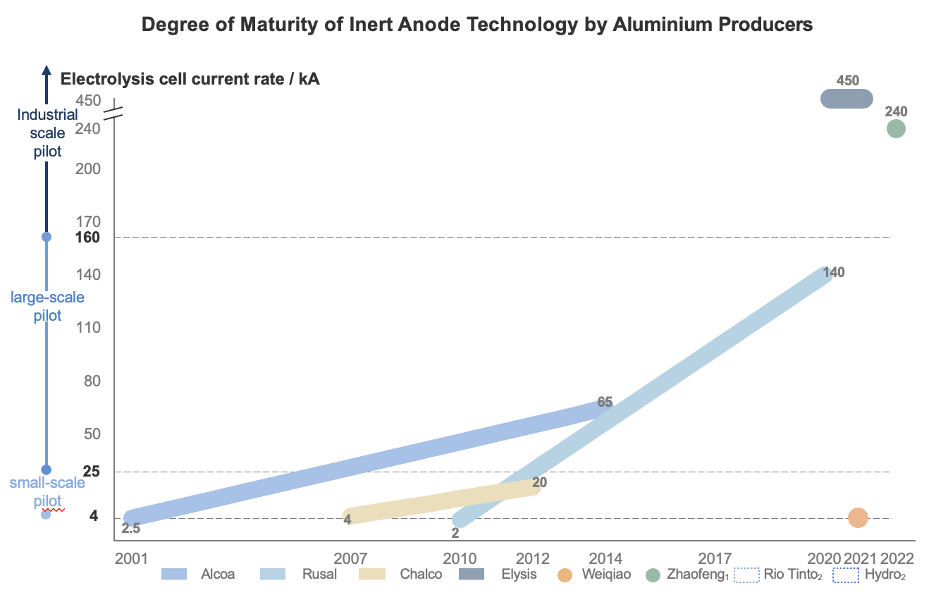
不活性陽極は2035年頃に中国で商業利用が始まり、2050年以降には炭素陽極に対する商業競争力を得ると見込まれる。現在、不活性陽極のコストは炭素陽極より250%以上高いが、炭素価格の導入によって採算性が変わる可能性がある。これまで不活性陽極に対する規制面の支援はほとんどなかったが、国家発展改革委員会は2022年2月、生産者の行動を促す不活性陽極の奨励政策を発表した。
不活性陽極技術は、直接排出を大幅に削減するための、産業にとっておそらく最大の機会である。世界の一次アルミニウム製錬で炭素陽極を不活性陽極に置き換えれば、産業の排出量の約10~15%を削減できる。これが実現しなければ、アルミニウムがネットゼロの素材になることは難しいだろう。
ただし、この技術は依然として実証段階にある。中国は国際的な同業他社に後れを取っており、知的財産に関する懸念から他社に学ぶことも難しい。また、中国市場では不活性陽極技術の開発に向けた協業も不足している。
機械式蒸気再圧縮
機械式蒸気再圧縮(MVR)技術は、大量の蒸気を再利用することで、アルミナ精製時の熱エネルギー需要を最大70%削減できる。MVRだけで施設の排出量をゼロにすることはできないが、現時点で化石燃料からの転換が困難、または不可能な施設には有効である。新設施設向けMVRは、従来型の6段蒸発技術と早ければ2026年にもコスト競争力を持つと予想される。
MVR技術の適用例は中国以外ではほとんどないが、中国アルミ業股份有限公司(Chalco)はその試験を進めている。一方、アルコアは2021年にアルミナ精製へのMVR利用に関する実現可能性調査を開始した。
長期的な脱炭素化策
炭素回収・利用・貯留
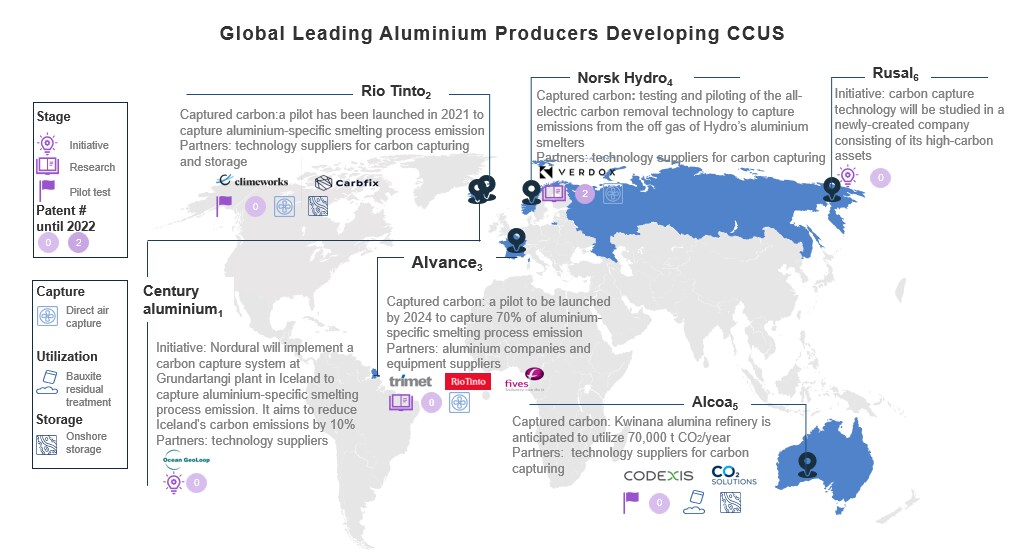
炭素回収・利用・貯留(CCUS)技術は、炭素を恒久的に貯留したり、他のプロセスの原料として利用したりできる。商業規模で世界各地に導入されている実証済みの技術であり、今後30年間の脱炭素化の取り組みで重要な役割を果たすと見込まれる。しかし、アルミニウム産業ではまだ十分に検証されていない。
CCUSはアルミナ精製時の熱エネルギー生成による排出やプロセス排出を回収できるが、その採算性は排ガス中のCO2濃度に左右される。アルミニウム製錬ではその濃度が低く、コストが高くなる。
中国ではCCUSの導入が急速に進んでおり、全般では世界の設備容量の約22%を占めると予想される。一方、アルミニウム生産への利用を検討する企業はまだ少なく、国内の研究開発も進展していない。
グリーン水素
アルミナ精製の焼成工程では高温の熱エネルギーが必要となるため、グリーン水素は炭素排出をなくす数少ない選択肢の一つである。
天然ガスの7倍のコストがかかるなど、法外な費用がこの技術の規模拡大を阻んでいる。電解槽と再生可能電力のコストが下がれば、今後数年間でグリーン水素の競争力は高まるはずだ。
中国におけるグリーン水素技術の開発は初期段階にあり、主に有力な再生可能エネルギー企業が牽引している。
濡れ性陰極
濡れ性陰極は、アルミニウム製錬の電解時に陽極と陰極の距離を縮め、エネルギー消費を最大25%削減できる可能性がある。コスト削減の可能性もあるが、この技術だけで施設のネットゼロを達成することはできない。
濡れ性陰極は、RUSALを含む一部のアルミニウム企業で産業規模に達している。しかし中国では、2012年以降、大きな進展がない。
中国のネットゼロ目標の達成において、中国のアルミニウム生産者が重要な役割を担うことは明らかである。ただし、各生産者の脱炭素化への道筋は、地域、再生可能エネルギーの利用可能性、バリューチェーンなどによって異なる。
一方、技術のさらなる開発と導入を促すには、産業に特化した政策と政府の財政支援が必要である。中国の生産者が行動を起こすべき時は今だ。これらの技術が少なくとも今後10年以内に商業的に実行可能となるよう、投資が必要である。